มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับนักลงทุนพอร์ตใหญ่ เพิ่มส่วนที่รู้ตัวเลขปลายทางให้ความมั่งคั่ง
คู่มือ มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับนักลงทุนพอร์ตใหญ่ อ่านกระแสเงินสดรับรอง 18 ปี สภาพคล่องที่ต้องแลก และเงินปันผลตัวอย่างแบบสถานการณ์จำลอง
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับนักลงทุนพอร์ตใหญ่ อ่านกระแสเงินสดรับรอง 18 ปี สภาพคล่องที่ต้องแลก และเงินปันผลตัวอย่างแบบสถานการณ์จำลอง บทความนี้ตอบเรื่องประกันออมทรัพย์ นักลงทุน, กระจายความเสี่ยงพอร์ต ประกัน, มันนี่ ฟิต เวลท์ตี้ 18/4 เงินคืน และมันนี่ ฟิต เวลท์ตี้ 18/4 ค่าเวนคืน
นักลงทุนที่ถือหุ้น กองทุนรวม หรือสินทรัพย์เสี่ยงเป็นสัดส่วนใหญ่ของความมั่งคั่ง มักคุ้นกับการที่มูลค่าพอร์ตขึ้นลงได้หลายสิบเปอร์เซ็นต์ในปีเดียว ช่วงตลาดดีทุกอย่างดูง่าย แต่ช่วงตลาดผันผวน คำถามที่ตามมาคือ "ถ้าต้องใช้เงินในวันที่พอร์ตติดลบ จะเอาเงินจากไหน" และ "มีเงินส่วนไหนบ้างที่รู้ตัวเลขปลายทางแน่นอน"
บทความนี้เขียนสำหรับนักลงทุนที่มีพอร์ตขนาดใหญ่และกำลังมองหาสินทรัพย์ที่มีผลประโยชน์รับรองตามสัญญามาถ่วงพอร์ต มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นตัวอย่างหนึ่งที่ควรเข้าใจกลไกให้ครบ เพราะมีทั้งส่วนที่รับรองตามสัญญาและส่วนเงินปันผลที่ไม่รับรอง ซึ่งต้องอ่านแยกกันอย่างระมัดระวัง
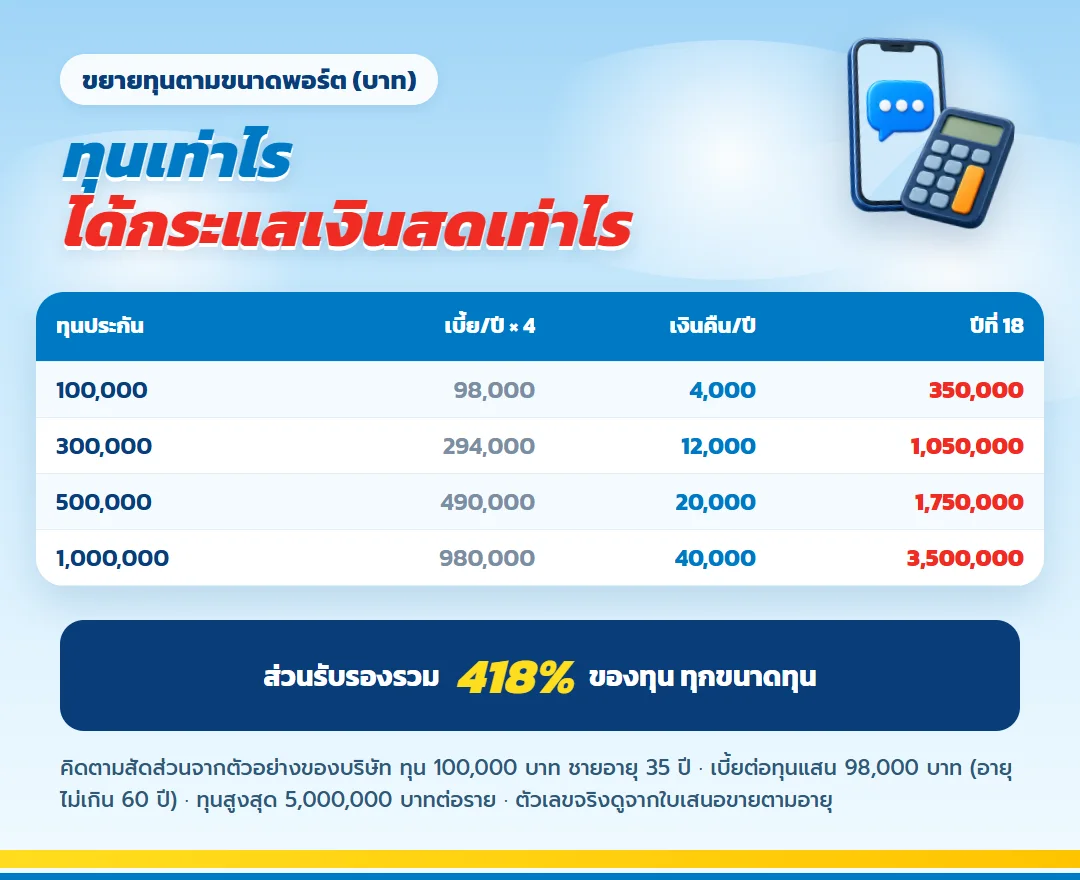
ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท กรณีชายอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 98,000 บาท นักลงทุนที่จะวางเงินมากกว่านี้คูณตามสัดส่วนทุนได้ เบี้ยต่อทุนแสนเท่ากันทุกเพศจนถึงอายุ 60 ปี ทุนสูงสุด 5,000,000 บาทต่อราย
ทำไมพอร์ตที่โตดีแล้วยังต้องมีส่วนที่รู้ตัวเลขล่วงหน้า
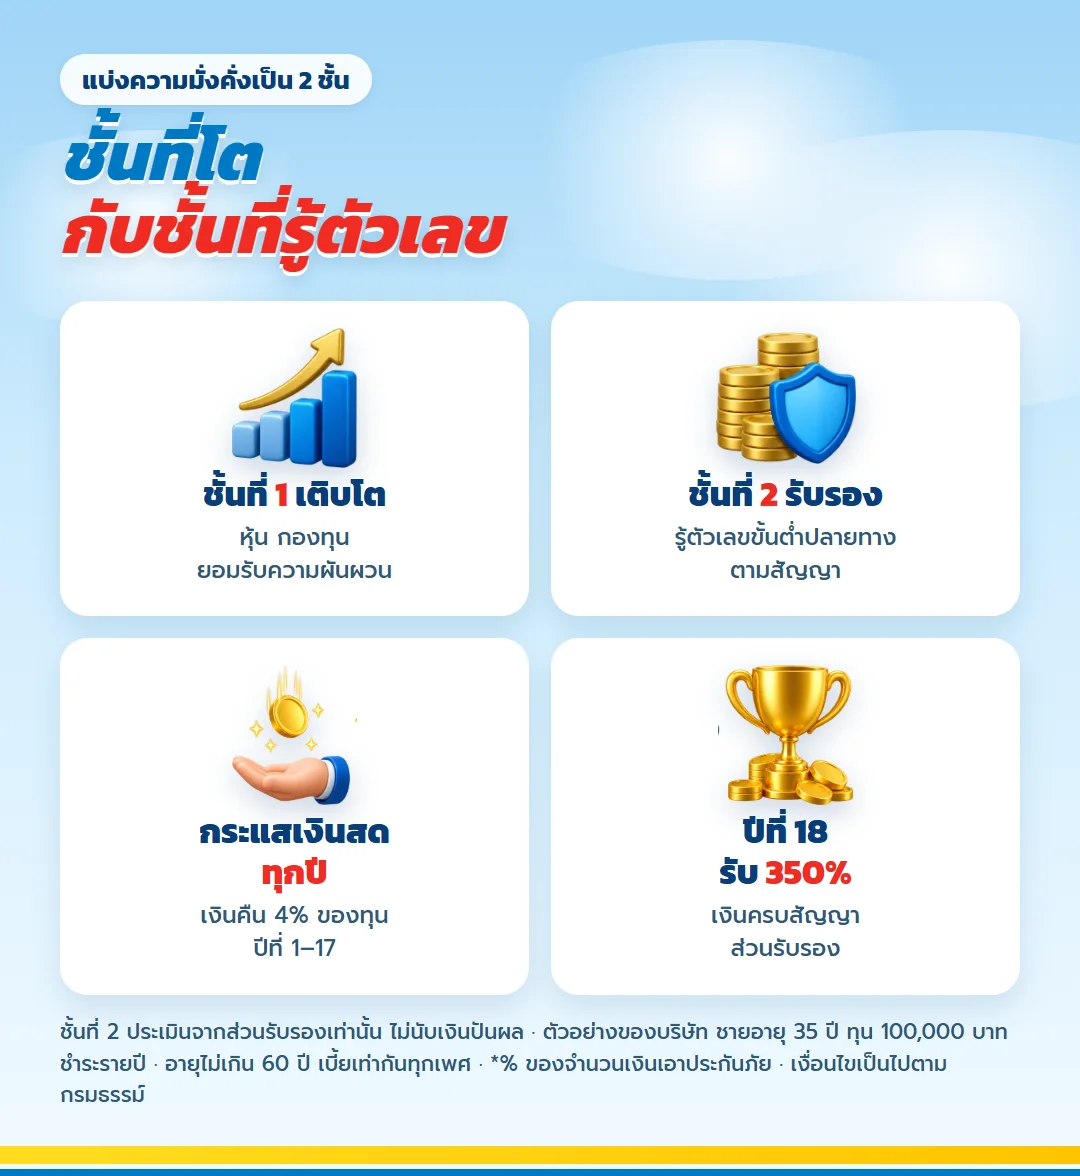
ผลตอบแทนระยะยาวของสินทรัพย์เสี่ยงอาจดี แต่จังหวะเวลาเป็นสิ่งที่ควบคุมไม่ได้ ถ้าเป้าหมายบางอย่างมีวันใช้เงินชัดเจน เช่น เงินสำหรับครอบครัวในอีกสิบกว่าปี หรือเงินที่ตั้งใจส่งต่อให้คนข้างหลัง การปล่อยเป้าหมายนั้นไว้กับราคาตลาดทั้งหมดหมายความว่าวันที่ต้องใช้ อาจตรงกับวันที่ราคาต่ำพอดี
นักลงทุนหลายคนจึงแบ่งความมั่งคั่งเป็นสองชั้น ชั้นแรกเป็นส่วนที่ยอมรับความผันผวนเพื่อโอกาสเติบโต ชั้นที่สองเป็นส่วนที่รู้ตัวเลขขั้นต่ำปลายทางตามสัญญา แม้ผลตอบแทนจะไม่หวือหวา ประกันออมทรัพย์ที่มีผลประโยชน์รับรองอยู่ในชั้นที่สองนี้ ไม่ได้มาแทนพอร์ตลงทุน แต่ทำหน้าที่ต่างกัน
ข้อสำคัญคือ ชั้นที่สองต้องประเมินจากส่วนรับรองเท่านั้น ถ้าคุณซื้อเพราะหวังเงินปันผลตัวอย่างกรณีสูง คุณกำลังนำความไม่แน่นอนกลับเข้ามาในส่วนที่ตั้งใจให้แน่นอน ซึ่งผิดหน้าที่ของมันตั้งแต่ต้น
โครงสร้างของแบบในมุมของนักลงทุน
| ปัจจัยที่นักลงทุนดู | มันนี่ ฟิต เวลท์ตี้ 18/4 |
| ระยะผูกพัน | จ่าย 4 ปี สัญญา 18 ปี |
| ส่วนที่รู้ตัวเลขล่วงหน้า | เงินคืน 4% ต่อปี 17 ปี + เงินครบสัญญา 350% |
| ส่วนที่ไม่แน่นอน | เงินปันผลตอนครบสัญญา ไม่รับรอง |
| ขนาดที่วางได้ | ทุน 50,000 – 5,000,000 บาทต่อราย |
| ต้นทุนต่อทุนแสน | 98,000 บาท/ปี (อายุไม่เกิน 60) · 99,500 บาท (61–65) |
| สภาพคล่อง | ได้คืนรวมแซงเบี้ยปีที่ 16 · กู้ตามกรมธรรม์ได้ ดอกเบี้ย 5.25% |
อ่านแบบนักลงทุน มันนี่ ฟิต เวลท์ตี้ 18/4 คือสัญญาที่คุณนำเงินเข้า 4 งวด แล้วได้กระแสเงินสดกลับมา 2 ส่วนที่รับรองตามสัญญา ส่วนแรกเป็นเงินคืน 4% ของทุนทุกปีในปีที่ 1–17 ส่วนที่สองเป็นเงินครบกำหนดในปีที่ 18 ตามสูตรของกรมธรรม์ และมีเงินปันผลเมื่อครบสัญญาเป็นส่วนที่สามที่ไม่รับรอง
เงินคืน 4% คิดจากทุน ไม่ใช่จากเบี้ย นักลงทุนที่คุ้นกับคำว่า yield ควรระวังจุดนี้ เพราะเบี้ยรวมในเคสสูงกว่าทุนหลายเท่า เปอร์เซ็นต์ที่เห็นจึงไม่ใช่ผลตอบแทนต่อเงินที่จ่าย ต้องอ่านจากกระแสเงินสดจริงทั้งหมดเท่านั้น
เงินครบกำหนดจ่ายจำนวนที่มากกว่าระหว่าง 350% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนตามสัญญาที่รับไป ไม่รวมเบี้ยสัญญาเพิ่มเติมถ้ามี ในเคสนี้เอกสารแสดงเงินครบกำหนด 350,000 บาท แบบนี้ไม่ต้องตรวจสุขภาพตามใบเสนอขาย แต่ผู้สมัครยังต้องแถลงข้อมูลตามจริงและผ่านหลักเกณฑ์รับประกัน
แผนภาพกระแสเงินสด 18 ปีในมุมนักลงทุน
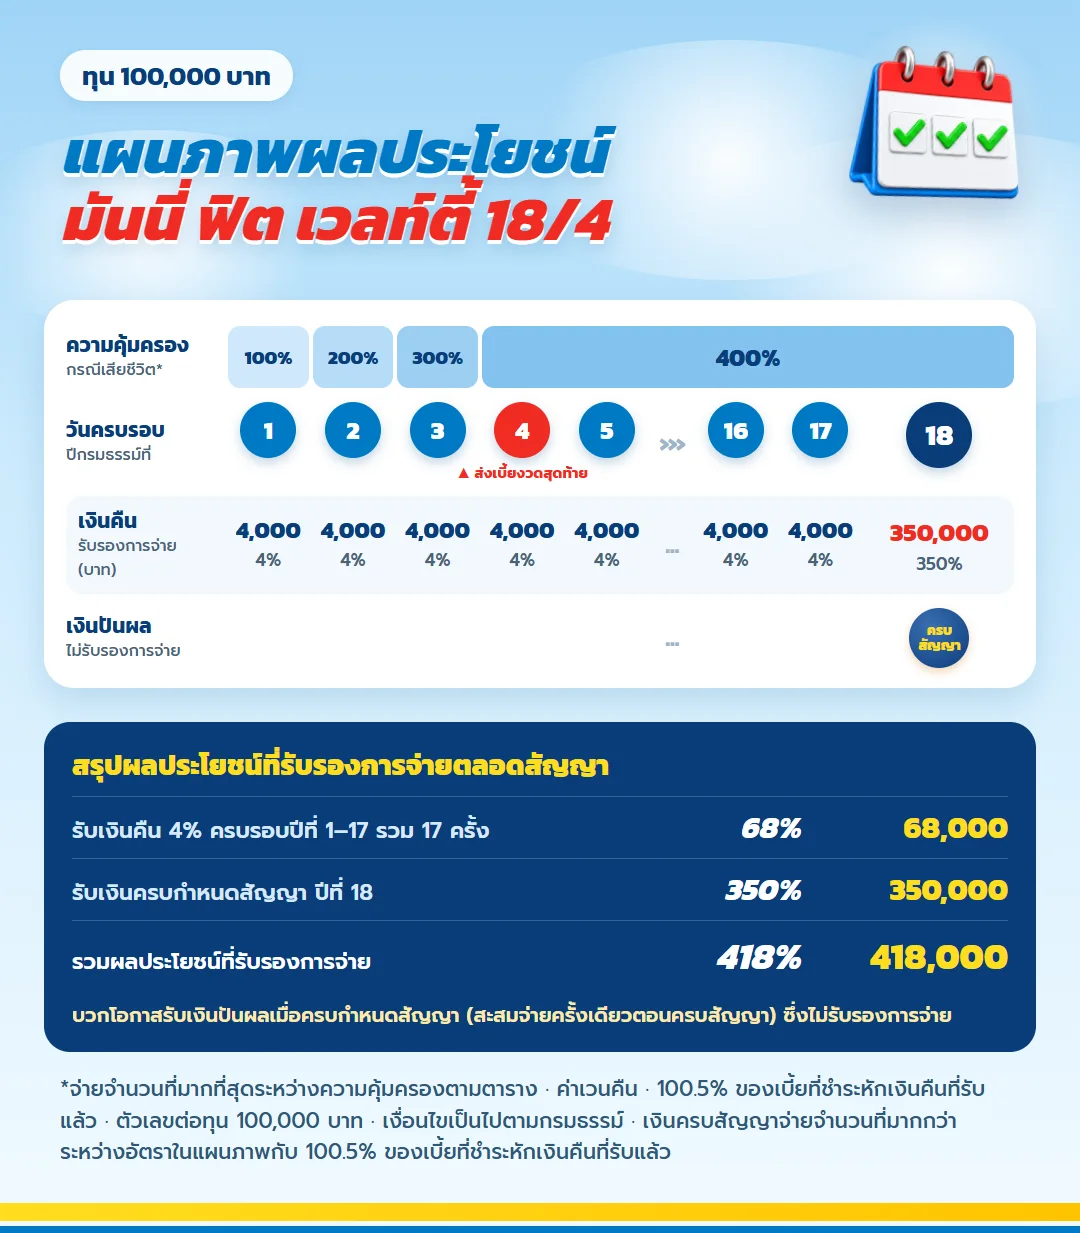
ถ้ามองเหมือนสรุปเงินเข้าออกของสินทรัพย์หนึ่งตัว ภาพนี้แสดงเงินออก 4 งวดแรก เงินเข้าทุกครบรอบปี และเงินก้อนปลายทางในปีที่ 18 ส่วนเหรียญท้ายสุดคือเงินปันผลที่จ่ายครั้งเดียวตอนครบสัญญา ซึ่งเป็นตัวแปรที่ไม่รับรอง
| กระแสเงินสดที่สัญญารับรอง | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 4% ต่อปี 17 ครั้ง | 68% | 68,000 |
| เงินครบสัญญา ณ ปีที่ 18 | 350% | 350,000 |
| กระแสเงินสดรับรองรวม | 418% | 418,000 |
นักลงทุนที่จะเทียบกับสินทรัพย์อื่นควรใช้ตัวเลขชุดนี้เท่านั้น เพราะเป็นส่วนที่ไม่ขึ้นกับตลาด ทุนที่สูงกว่า 100,000 บาทคูณตามสัดส่วนได้ ส่วนเงินปันผลให้อ่านแยกเป็นสถานการณ์จำลอง
กระแสเงินสดรับรองตลอด 18 ปี
ตารางด้านล่างแสดงเบี้ยที่จ่าย เงินรับรอง และค่าเวนคืนของกรณีตัวอย่างทุกปีจนครบสัญญา หน่วยเป็นบาท เงินปันผลไม่อยู่ในตารางนี้
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ค่าเวนคืน + เงินคืนที่รับแล้ว |
|---|---|---|---|---|---|
| 1 | 98,000 | 98,000 | 4,000 | 36,000 | 40,000 |
| 2 | 98,000 | 196,000 | 4,000 | 102,100 | 110,100 |
| 3 | 98,000 | 294,000 | 4,000 | 177,600 | 189,600 |
| 4 | 98,000 | 392,000 | 4,000 | 269,200 | 285,200 |
| 5 | 0 | 392,000 | 4,000 | 273,700 | 293,700 |
| 6 | 0 | 392,000 | 4,000 | 278,200 | 302,200 |
| 7 | 0 | 392,000 | 4,000 | 283,000 | 311,000 |
| 8 | 0 | 392,000 | 4,000 | 287,800 | 319,800 |
| 9 | 0 | 392,000 | 4,000 | 292,800 | 328,800 |
| 10 | 0 | 392,000 | 4,000 | 298,000 | 338,000 |
| 11 | 0 | 392,000 | 4,000 | 303,400 | 347,400 |
| 12 | 0 | 392,000 | 4,000 | 308,900 | 356,900 |
| 13 | 0 | 392,000 | 4,000 | 314,600 | 366,600 |
| 14 | 0 | 392,000 | 4,000 | 320,400 | 376,400 |
| 15 | 0 | 392,000 | 4,000 | 326,500 | 386,500 |
| 16 | 0 | 392,000 | 4,000 | 332,800 | 396,800 |
| 17 | 0 | 392,000 | 4,000 | 339,300 | 407,300 |
| 18 | 0 | 392,000 | 350,000 | 350,000 | 418,000 |
สรุปตัวเลขของเคส: จ่ายเบี้ยปีละ 98,000 บาท 4 ปีรวม 392,000 บาท รับเงินคืนปีละ 4,000 บาทในปีที่ 1–17 รวม 68,000 บาท และรับเงินครบกำหนด 350,000 บาทในปีที่ 18 เงินรับรองรวม 418,000 บาท ส่วนต่างกับเบี้ยรวมคือ 26,000 บาท
ส่วนต่าง 26,000 บาทนี้เป็นจำนวนเงิน ไม่ใช่อัตราต่อปี และเกิดขึ้นเมื่อถือครบ 18 ปีเท่านั้น นักลงทุนที่จะเทียบกับทางเลือกอื่นควรนำจังหวะเงินเข้าออกทั้งหมดไปคำนวณเองอย่างระมัดระวัง และเทียบกับสินทรัพย์ที่มีการรับรองในระดับใกล้เคียงกัน ไม่ใช่เทียบกับผลตอบแทนคาดหวังของหุ้น
เงินคืน 4% ของทุนทุกปีเป็นกระแสเงินสดที่ไม่ขึ้นกับตลาด ทุนแสนได้ปีละ 4,000 บาท ถ้าวางทุนหนึ่งล้านบาทจะเป็นปีละ 40,000 บาท บางคนใช้เงินส่วนนี้จ่ายค่าใช้จ่ายรายปีบางรายการ เพื่อไม่ต้องขายหน่วยลงทุนในช่วงที่ราคาไม่เอื้อ
สภาพคล่อง: สิ่งที่นักลงทุนต้องยอมแลก
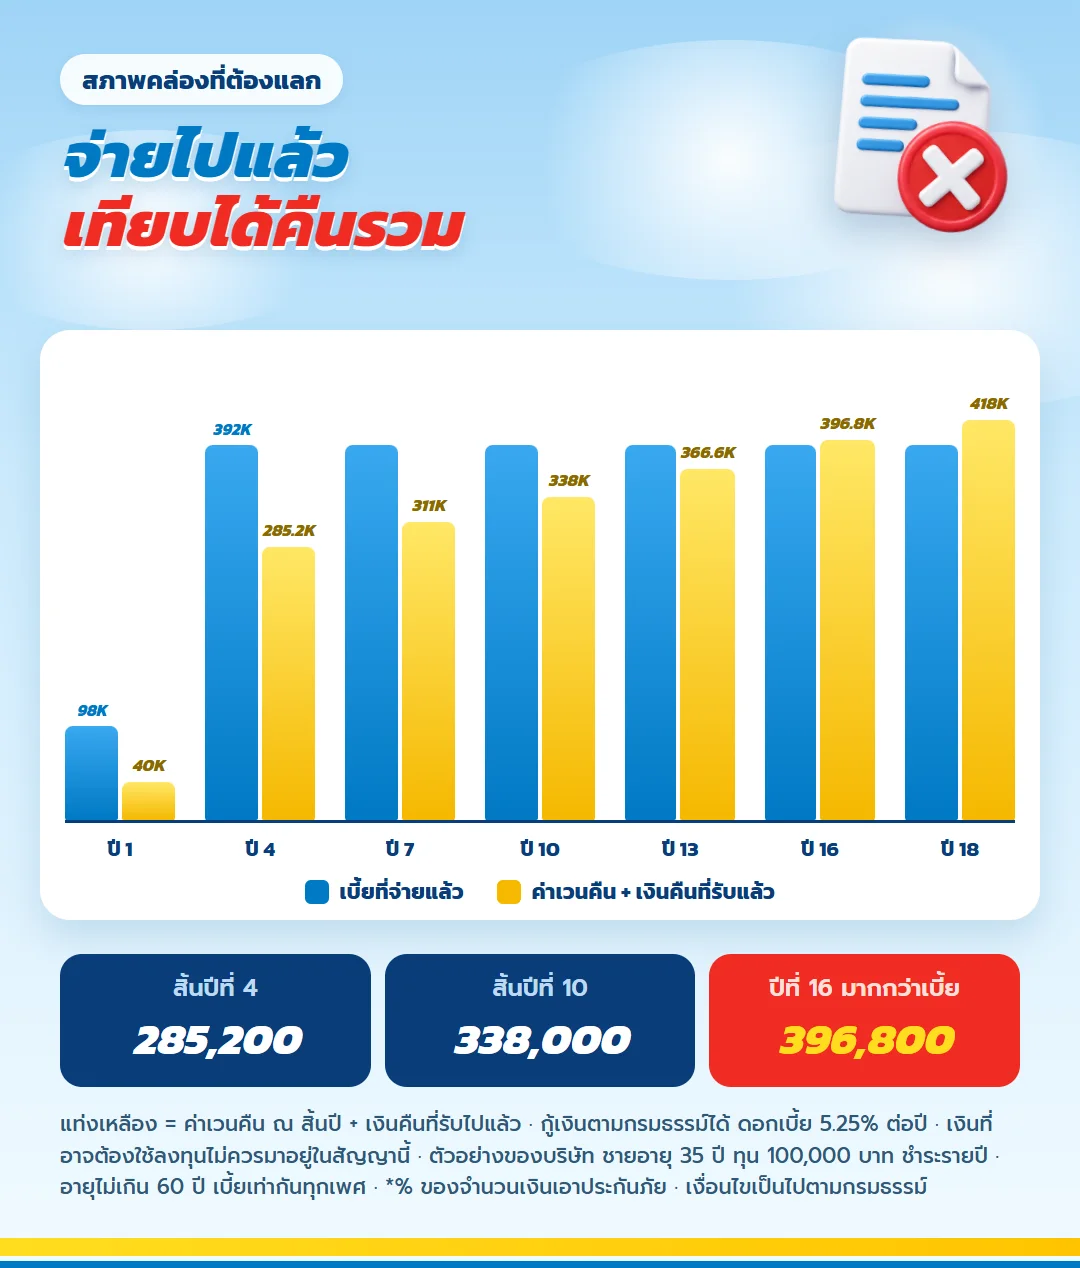
หุ้นและกองทุนส่วนใหญ่ขายได้ภายในไม่กี่วัน แต่สัญญาประกันออมทรัพย์ไม่ใช่แบบนั้น ถ้าต้องการเงินออกก่อนครบกำหนด ทางที่มีคือเวนคืน ซึ่งช่วงต้นได้เงินน้อยกว่าเบี้ยที่จ่ายไปมาก
- สิ้นปีที่ 1 จ่ายเบี้ยแล้ว 98,000 บาท ได้คืนรวม 40,000 บาท (ค่าเวนคืน 36,000 + เงินคืน 4,000)
- สิ้นปีที่ 4 จ่ายครบ 392,000 บาท ได้คืนรวม 285,200 บาท
- สิ้นปีที่ 10 ได้คืนรวม 338,000 บาท
- สิ้นปีที่ 16 ได้คืนรวม 396,800 บาท มากกว่าเบี้ยเป็นครั้งแรก
- ปีที่ 18 ครบกำหนด 350,000 บาท
ค่าเวนคืนในตารางยังต้องอ่านคู่กับเงินคืนที่รับไปแล้วในแต่ละปี และเป็นค่าก่อนหักหนี้สินตามเงื่อนไข เงินก้อนที่นำมาจ่ายเบี้ยจึงควรเป็นส่วนที่คุณแน่ใจว่าไม่ต้องเรียกใช้ภายใน 18 ปี ถ้าคุณมีพอร์ตใหญ่แต่สภาพคล่องจริงน้อย เช่น ทรัพย์สินส่วนใหญ่เป็นอสังหาริมทรัพย์หรือหุ้นที่ขายยาก ควรลดสัดส่วนเงินที่กันมาก่อน
อีกเรื่องที่ต่างจากการลงทุนคือ เบี้ยต้องจ่ายครบ 4 งวด ถ้าคุณวางแผนขายหุ้นทุกปีเพื่อนำเงินมาจ่าย ปีที่ตลาดลงแรงคุณอาจต้องขายในราคาที่ไม่อยากขาย ควรเตรียมเงินสำหรับงวดที่เหลือไว้ในสินทรัพย์สภาพคล่องสูงก่อนเริ่มสัญญา
เงินปันผลตัวอย่าง: อ่านเหมือนสถานการณ์จำลอง ไม่ใช่ประมาณการ
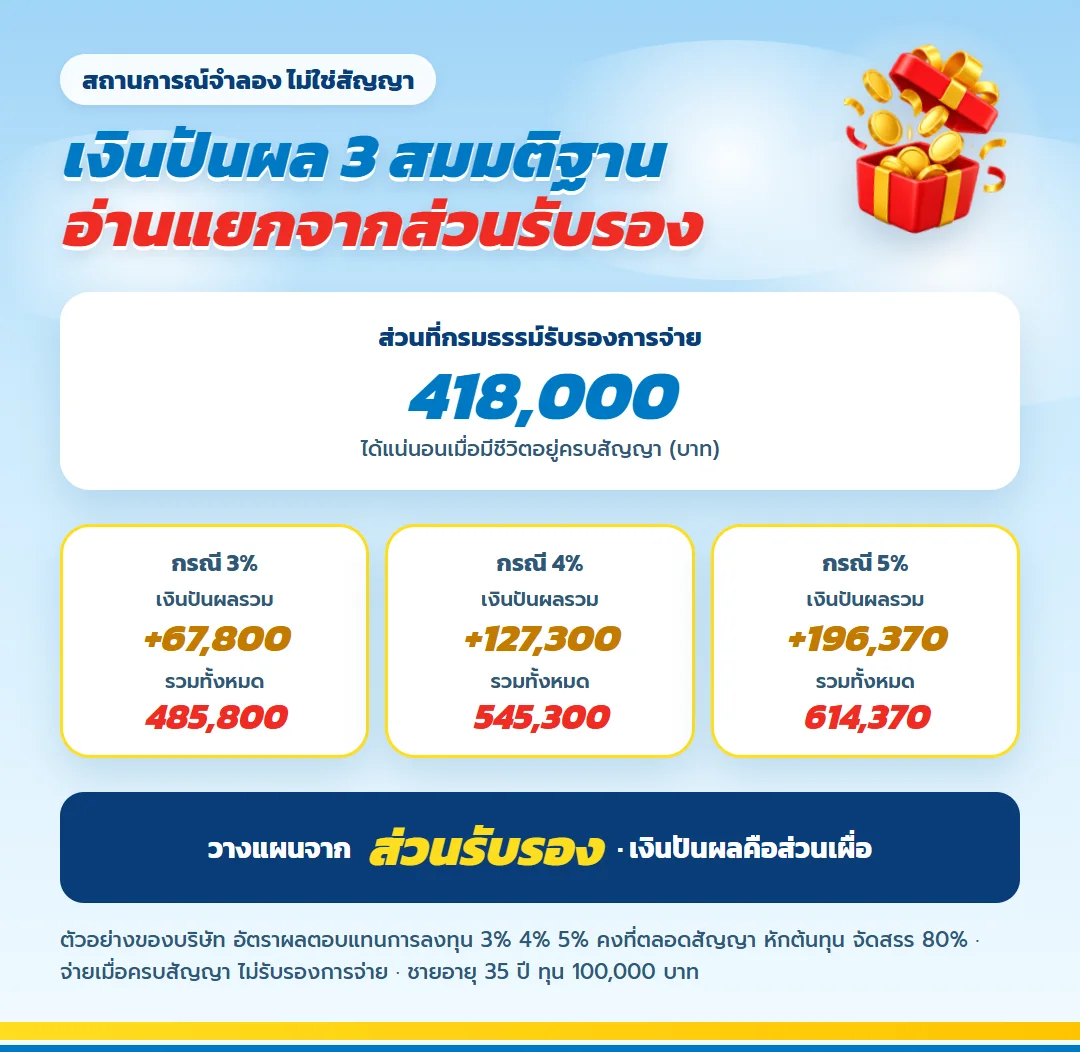
ใบเสนอขายแสดงตัวอย่างเงินปันผลเมื่อครบสัญญาตามสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่คงที่ตลอดสัญญา นักลงทุนจะคุ้นกับการอ่านแบบนี้ เพราะคล้าย scenario analysis แต่ต้องจำว่าเป็นตัวอย่างที่ไม่รับรองการจ่าย
| สมมติฐานในข้อมูลตัวอย่าง | เงินปันผลตามสมมติฐาน (บาท) | สถานะ |
|---|---|---|
| ไม่มีการจ่ายเงินปันผล | 0 บาท | ไม่เพิ่มจากส่วนรับรอง |
| 3% ต่อปี | 67,800 บาท | ไม่รับรองการจ่าย |
| 4% ต่อปี | 127,300 บาท | ไม่รับรองการจ่าย |
| 5% ต่อปี | 196,370 บาท | ไม่รับรองการจ่าย |
ตัวเลข 3% 4% และ 5% ในตารางเป็นสมมติฐานผลตอบแทนของสินทรัพย์ที่บริษัทใช้คำนวณปันผล ไม่ใช่ผลตอบแทนต่อเบี้ยของคุณ วิธีคำนวณตามเอกสารคือนำผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ หักต้นทุนทั้งหมดของกรมธรรม์ แล้วจัดสรรในอัตรา 80% ตามวิธีที่บริษัทกำหนด ตัวเลข 80% นี้จึงไม่ใช่เงินคืน 80% ของเบี้ย
หลักที่นักลงทุนควรใช้คือ ตัดสินใจจากแถว "ไม่มีการจ่ายเงินปันผล" เป็นกรณีฐาน ถ้ากรณีฐานยังตอบโจทย์ชั้นที่สองของพอร์ตคุณได้ ส่วนปันผลที่อาจได้คือ upside ที่ไม่ได้นับรวม แต่ถ้าแผนจะคุ้มก็ต่อเมื่อได้ปันผลกรณีสูง แปลว่าคุณกำลังซื้อด้วยเหตุผลของชั้นแรก ซึ่งมีเครื่องมืออื่นที่ตรงกว่า
ถ้ากรมธรรม์เปลี่ยนเป็นแบบใช้เงินสำเร็จหรือขยายเวลา เอกสารระบุว่าจะไม่ได้รับเงินปันผลดังกล่าว ส่วนการฝากเงินคืนสะสมไว้กับบริษัทมีดอกเบี้ยตามประกาศที่เปลี่ยนแปลงได้ เป็นคนละเรื่องกับเงินปันผล
ความคุ้มครองชีวิตที่ติดมากับสัญญา
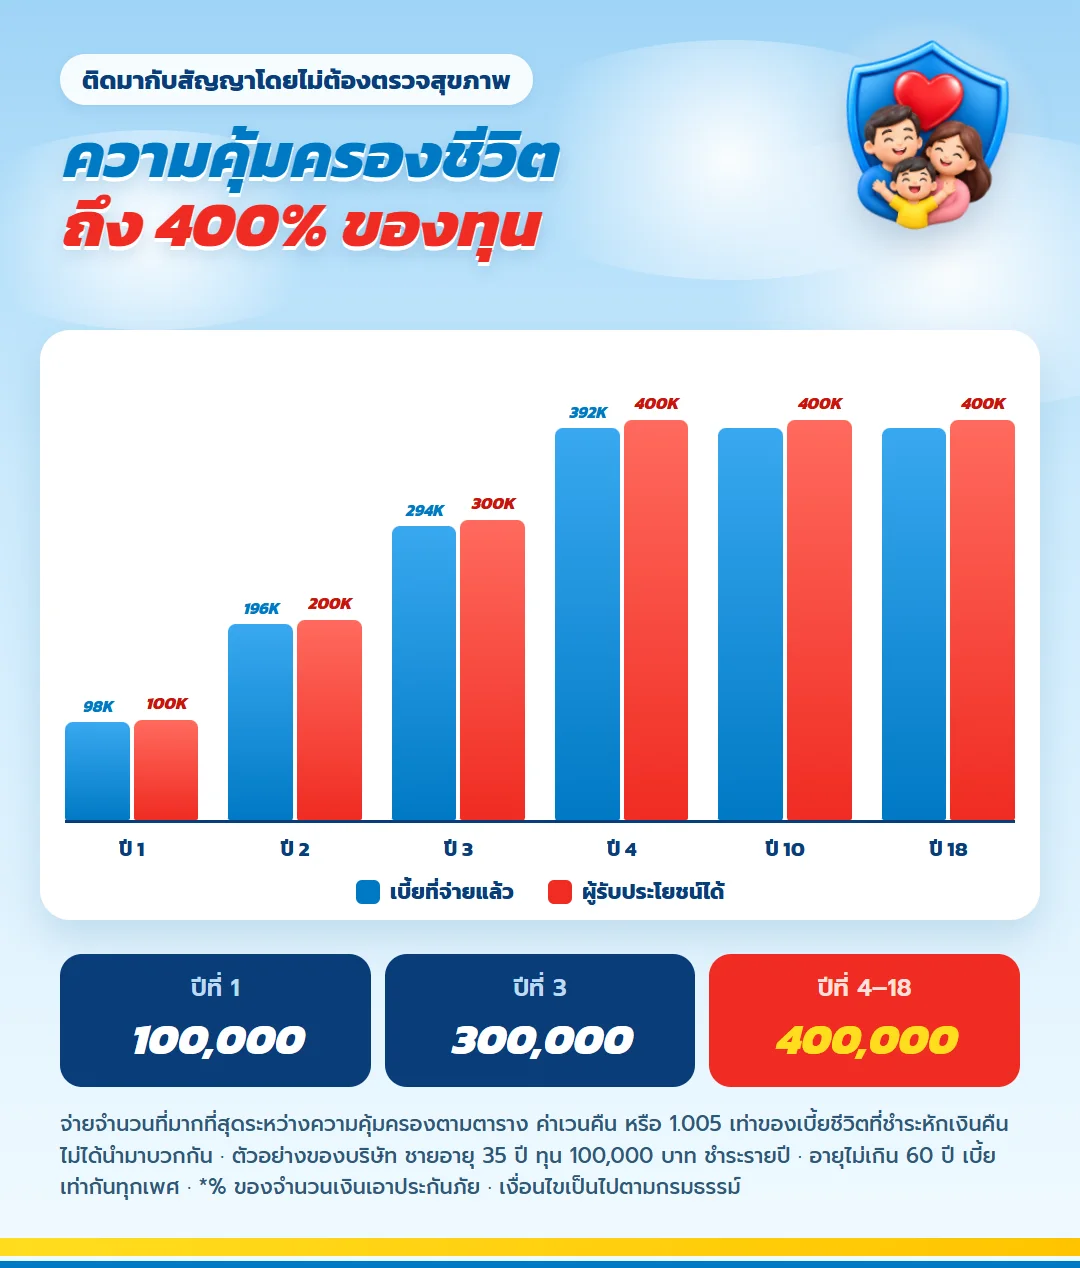
ผลประโยชน์กรณีเสียชีวิตตามตารางเพิ่มขึ้นตามปีที่จ่ายเบี้ย ปีที่ 1 เท่ากับ 100% ของทุน ปีที่ 2 เท่ากับ 200% ปีที่ 3 เท่ากับ 300% และตั้งแต่ปีที่ 4 เท่ากับ 400% สำหรับเคสนี้คือ 100,000 / 200,000 / 300,000 และ 400,000 บาทตามลำดับ
บริษัทจ่ายจำนวนที่มากที่สุดระหว่างความคุ้มครองตามตาราง เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนที่ได้รับ ไม่ใช่นำทั้งสามจำนวนมารวมกัน สำหรับนักลงทุนที่คิดเรื่องการส่งต่อความมั่งคั่ง จุดนี้ช่วยให้มั่นใจได้ว่าเงินส่วนนี้ส่งถึงผู้รับประโยชน์ตามสัญญา ไม่ขึ้นกับราคาตลาดในวันนั้น
เงินปันผลกรณีเสียชีวิตก่อนครบสัญญา เอกสารระบุว่าอาจจ่ายเมื่อถึงกำหนดตามส่วนที่สะสมถึงวันครบรอบก่อนเสียชีวิต เป็นเงินที่ไม่รับรองเช่นกัน
ภาษี: ลดหย่อนได้จำกัด อย่านับเป็นผลตอบแทน
สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เกิน 100,000 บาทต่อปีตามที่จ่ายจริง เบี้ยทุนแสน 98,000 บาทใช้สิทธิได้เกือบเต็ม แต่นักลงทุนที่วางทุนสูงกว่านี้จะลดหย่อนได้ไม่เกินเพดานเดิม และหลายคนใช้สิทธิเต็มไปแล้วจากกรมธรรม์อื่น จึงไม่ควรบวกประโยชน์ภาษีเข้าไปในผลตอบแทนที่ใช้เปรียบเทียบ
ตรวจ เงื่อนไขสิทธิลดหย่อนประกันชีวิตจากกรมสรรพากร ก่อนใช้สิทธิ และพิจารณาผลทางภาษีหากเวนคืนหรือหยุดสัญญาก่อนเงื่อนไขที่กฎหมายกำหนด
เช็กลิสต์ก่อนจัดสรรเงินจากพอร์ตเข้าสัญญา
- กำหนดก่อนว่าเงินส่วนนี้มีเป้าหมายอะไร และต้องใช้เมื่อไร ถ้าไม่มีวันใช้ใน 18 ปีจึงเหมาะ
- เตรียมเงินสำหรับเบี้ยครบ 4 งวดไว้ในสินทรัพย์สภาพคล่องสูง ไม่ต้องขายหุ้นทุกปี
- ตัดสินใจจากส่วนรับรองเท่านั้น ให้ปันผลเป็นส่วนที่ไม่ได้นับ
- ดูสภาพคล่องรวมของพอร์ตหลังกันเงินออกมาแล้ว ไม่ใช่ดูแค่มูลค่าพอร์ตรวม
- ขอตารางตามอายุและทุนจริง แล้วคำนวณกระแสเงินสดเทียบกับทางเลือกที่มีการรับรองใกล้เคียง
คำถามที่นักลงทุนมักถามเกี่ยวกับแบบนี้
เงินคืน 4% เท่ากับผลตอบแทน 4% ต่อปีไหม?
ไม่ใช่ 4% คิดจากทุน 100,000 บาท เป็นเงินคืนปีละ 4,000 บาทในปีที่ 1–17 ขณะที่เบี้ยรวมคือ 392,000 บาท ผลตอบแทนจริงต้องคิดจากกระแสเงินสดทั้งหมด
ถ้าไม่มีปันผลเลย ถือครบ 18 ปีได้เท่าไร?
กรณีรับเงินคืนตามงวดและมีชีวิตอยู่ครบ เงินรับรองรวม 418,000 บาท เทียบกับเบี้ยรวม 392,000 บาท ส่วนต่าง 26,000 บาท ยังไม่รวมภาษีและเงินเฟ้อ
ปันผลกรณี 5% ควรนำมาวางแผนไหม?
ไม่ควร เป็นตัวอย่างที่ไม่รับรองการจ่าย ผลจริงอาจต่างมากหรือไม่มีการจ่าย ใช้เป็นข้อมูลประกอบเท่านั้น
ถ้าต้องการเงินกลางทางเพราะมีโอกาสลงทุนดี ทำอย่างไร?
ทำได้โดยเวนคืน แต่ช่วงแรกได้คืนรวมต่ำกว่าเบี้ย สิ้นปีที่ 4 ได้ค่าเวนคืน 269,200 บาท บวกเงินคืนที่รับแล้ว 16,000 บาท รวม 285,200 บาท จากเบี้ย 392,000 บาท และอาจกระทบสิทธิภาษี เงินที่อาจต้องใช้ลงทุนจึงไม่ควรมาอยู่ในสัญญานี้
ต้องตรวจสุขภาพไหม?
ใบเสนอขายระบุว่าแบบนี้ไม่ต้องตรวจสุขภาพ แต่ยังต้องแจ้งข้อมูลสุขภาพและอาชีพตามจริง และเป็นไปตามหลักเกณฑ์รับประกันของบริษัท
ข้อกำหนดที่ต้องรู้ก่อนลงนาม
- ตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท นักลงทุนแต่ละคนมีตัวเลขตามอายุและทุนจริง
- ส่วนรับรองมากกว่าเบี้ย 26,000 บาท เป็นจำนวนเงินเมื่ออยู่ครบ 18 ปี ไม่ใช่อัตราผลตอบแทนต่อปี
- ตัวอย่างเงินปันผลอาจไม่เกิดขึ้นจริง บริษัทไม่รับรองการจ่าย
- เปลี่ยนเป็นใช้เงินสำเร็จหรือขยายเวลา จะไม่ได้รับเงินปันผล
- ประกันชีวิตไม่ใช่หลักทรัพย์หรือเงินฝาก เวนคืนช่วงแรกได้คืนรวมต่ำกว่าเบี้ย
- ผลประโยชน์ที่จ่ายจะหักหนี้สินที่ค้างตามกรมธรรม์ก่อน
- ยกเลิกได้ภายใน 15 วันนับจากได้รับกรมธรรม์ โดยหักค่าใช้จ่าย 500 บาท
- ข้อยกเว้นและเงื่อนไขฉบับเต็มอยู่ในกรมธรรม์
ขั้นต่อไป: ให้ตัวเลขของคุณตอบเอง
ส่งอายุ เพศ อาชีพ และจำนวนเงินที่ตั้งใจจัดสรรจากพอร์ตต่อปี เพื่อรับใบเสนอขายและตัวเลขเงินเข้าออกที่รับรองของ มันนี่ ฟิต เวลท์ตี้ 18/4 ตามข้อมูลจริง แล้วนำไปเทียบกับเป้าหมายและสัดส่วนสินทรัพย์ของคุณเองได้ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับแพทย์และผู้ประกอบวิชาชีพ ไล่ทันเวลาที่ใช้เรียน พร้อมสิทธิยกเว้นเบี้ยเมื่อทำงานไม่ได้
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เทียบเงินฝากประจำ สำหรับคนที่ออมแบบปลอดภัยมาตลอด
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 สำหรับแพทย์และผู้ประกอบวิชาชีพ ไล่ทันเวลาที่ใช้เรียน พร้อมสิทธิยกเว้นเบี้ยเมื่อทำงานไม่ได้
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เทียบเงินฝากประจำ สำหรับคนที่ออมแบบปลอดภัยมาตลอด
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้