มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนผ่อนบ้านหลังแรก ออมไปพร้อมผ่อน และคุ้มครองคนที่อยู่ในบ้าน
คู่มือ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนผ่อนบ้านหลังแรก วางเส้นเวลาแผนคู่กับสัญญาเงินกู้ ใช้เงินคืนรายปีกับบ้าน และดูความคุ้มครองชีวิตให้คนที่อยู่ข้างหลัง
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนผ่อนบ้านหลังแรก วางเส้นเวลาแผนคู่กับสัญญาเงินกู้ ใช้เงินคืนรายปีกับบ้าน และดูความคุ้มครองชีวิตให้คนที่อยู่ข้างหลัง บทความนี้ตอบเรื่องประกันออมทรัพย์ คนผ่อนบ้าน, ออมเงินระหว่างผ่อนบ้าน, มันนี่ ฟิต เฟิร์ม 30/15 เงินคืน และมันนี่ ฟิต เฟิร์ม 30/15 ความคุ้มครองชีวิต
วันที่เซ็นสัญญากู้ซื้อบ้านหรือคอนโดหลังแรก หลายคนรู้สึกเหมือนได้เริ่มชีวิตใหม่ แต่ไม่กี่เดือนต่อมาก็เริ่มเห็นอีกด้านของสัญญานั้น คือภาระผ่อนที่ยาวหลายสิบปี ดอกเบี้ยที่อาจขยับขึ้นลง และความรู้สึกว่าเงินเดือนแต่ละเดือนถูกจองไว้ก่อนจะได้ใช้ คำถามที่ตามมาคือ "ระหว่างผ่อนบ้าน จะเก็บเงินอย่างอื่นได้อย่างไร" และ "ถ้าเราเป็นอะไรไป บ้านหลังนี้จะเป็นภาระของใคร"
บทความนี้มอง มันนี่ ฟิต เฟิร์ม 30/15 จากมุมของคนที่เพิ่งเป็นเจ้าของบ้านหลังแรกและกำลังผ่อนระยะยาว แบบนี้จ่ายเบี้ย 15 ปี คุ้มครอง 30 ปี มีเงินคืนรับรองทุกปีที่ค่อย ๆ เพิ่มขึ้น และมีเงินครบกำหนดรับรองเมื่อครบสัญญา ระยะเวลาจึงวางคู่กับสัญญาเงินกู้บ้านระยะยาวได้อย่างเป็นธรรมชาติ
ตัวเลขทั้งหมดคิดต่อทุน 100,000 บาท จากใบเสนอขายตัวอย่างของบริษัท กรณีหญิงอายุ 30 ปี เงินคืนและเงินครบกำหนดเป็นเปอร์เซ็นต์ของทุน เจ้าของบ้านที่เลือกทุนสูงกว่านี้จึงขยายยอดรับรองตามสัดส่วนได้ ส่วนเบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ และหลักเกณฑ์รับประกันของบริษัท
ผ่อนบ้านไปพร้อมกับออมเงิน ทำไมถึงยาก
ช่วงสิบปีแรกของการผ่อนบ้านมักเป็นช่วงที่ตึงที่สุด เพราะค่างวดส่วนใหญ่ไปกับดอกเบี้ย ขณะเดียวกันยังมีค่าตกแต่ง ค่าส่วนกลาง และค่าซ่อมบำรุงที่ไม่ได้อยู่ในงบตอนตัดสินใจซื้อ หลายคนจึงหยุดออมไปเลยในช่วงนี้ แล้วตั้งใจว่าจะกลับมาเริ่มใหม่เมื่อภาระเบาลง
ปัญหาคือ "เมื่อภาระเบาลง" มักมาช้ากว่าที่คิด หรือไม่มาเลยเพราะมีภาระใหม่เข้ามาแทน การหยุดออมสิบปีในช่วงอายุสามสิบถึงสี่สิบทำให้เสียช่วงเวลาที่มีค่าที่สุดของการสะสมเงินระยะยาวไป
อีกความเสี่ยงที่เจ้าของบ้านใหม่มักไม่ได้คิดคือ ถ้าผู้กู้หลักเสียชีวิตระหว่างทาง หนี้บ้านที่เหลือจะตกเป็นภาระของคนในครอบครัวหรือผู้กู้ร่วม ประกันที่ธนาคารเสนอตอนกู้ช่วยได้ส่วนหนึ่ง แต่การมีความคุ้มครองชีวิตอีกชั้นที่ผูกกับแผนออมของตัวเองทำให้ครอบครัวมีเงินที่ยืดหยุ่นกว่าไว้ใช้
วางเส้นเวลาของแผนคู่กับสัญญาเงินกู้
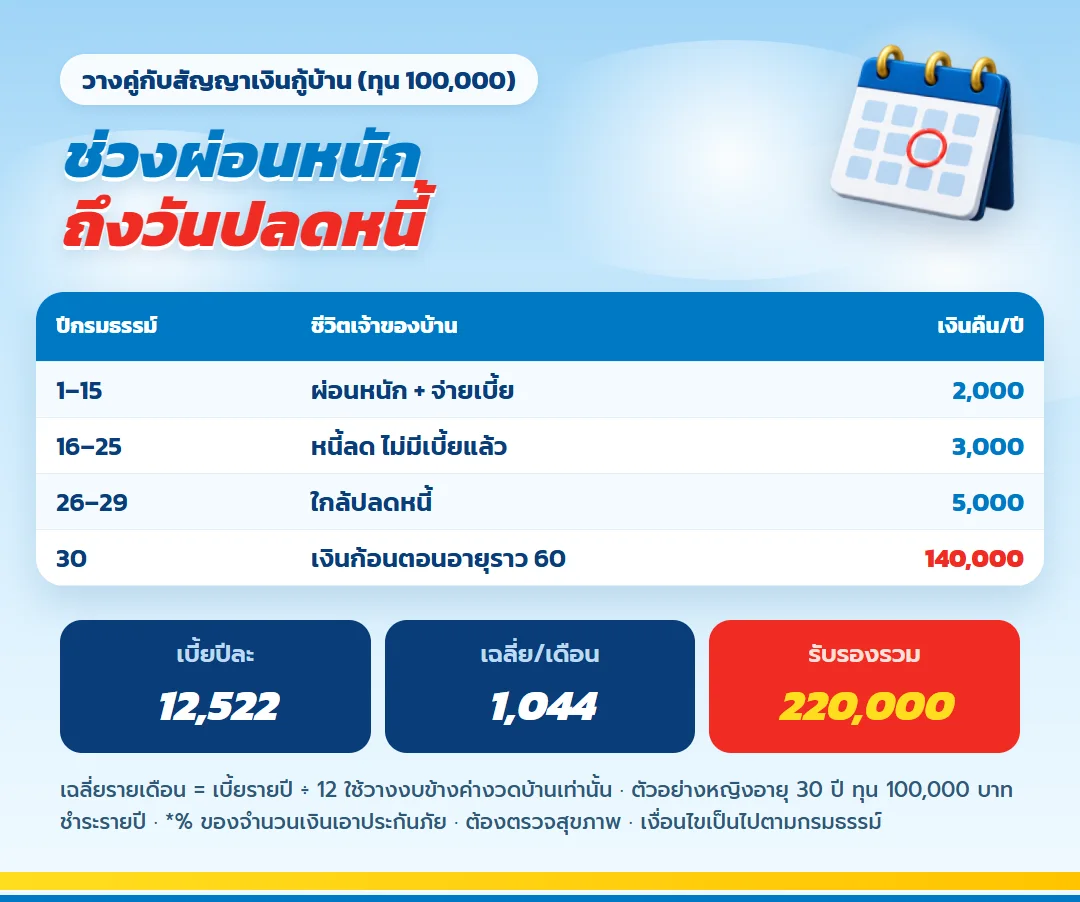
ถ้าเริ่มตอนอายุ 30 พร้อมกับการซื้อบ้าน แต่ละช่วงของ มันนี่ ฟิต เฟิร์ม 30/15 จะวางคู่กับชีวิตเจ้าของบ้านได้ดังนี้
- ปีกรมธรรม์ที่ 1–15 ช่วงจ่ายเบี้ย ตรงกับช่วงผ่อนบ้านที่ตึงที่สุด รับเงินคืนรับรองปีละ 2% ของทุน
- ปีกรมธรรม์ที่ 16–25 หยุดจ่ายเบี้ยแล้ว ช่วงที่รายได้มักสูงขึ้นและหนี้บ้านลดลง รับเงินคืนรับรองปีละ 3% ของทุน
- ปีกรมธรรม์ที่ 26–29 เงินคืนรับรองเพิ่มเป็นปีละ 5% ของทุน
- ครบสัญญาปีที่ 30 รับเงินครบกำหนดรับรอง 140% ของทุน
จุดที่ทำให้แผนนี้เข้ากับคนผ่อนบ้านคือ ภาระเบี้ยจบก่อนสัญญาเงินกู้ระยะยาวจะจบ หลังปีที่ 15 คุณเหลือแค่ค่างวดบ้าน แต่ยังได้เงินคืนเข้ามาทุกปีและเพิ่มขึ้นเรื่อย ๆ ส่วนเงินครบกำหนดก้อนสุดท้ายมาในช่วงที่หลายคนต้องการปิดหนี้ก้อนที่เหลือหรือเตรียมตัวเกษียณ
ระยะเวลาที่เขียนไว้คิดจากเคสเริ่มที่อายุ 30 ถ้าคุณเริ่มที่อายุอื่น หรือสัญญาเงินกู้มีระยะต่างกัน ให้ตรวจว่าปีครบกำหนดของแผนตรงกับเป้าหมายที่ตั้งไว้หรือไม่
แผนภาพผลประโยชน์ที่วางข้างสัญญาเงินกู้ได้
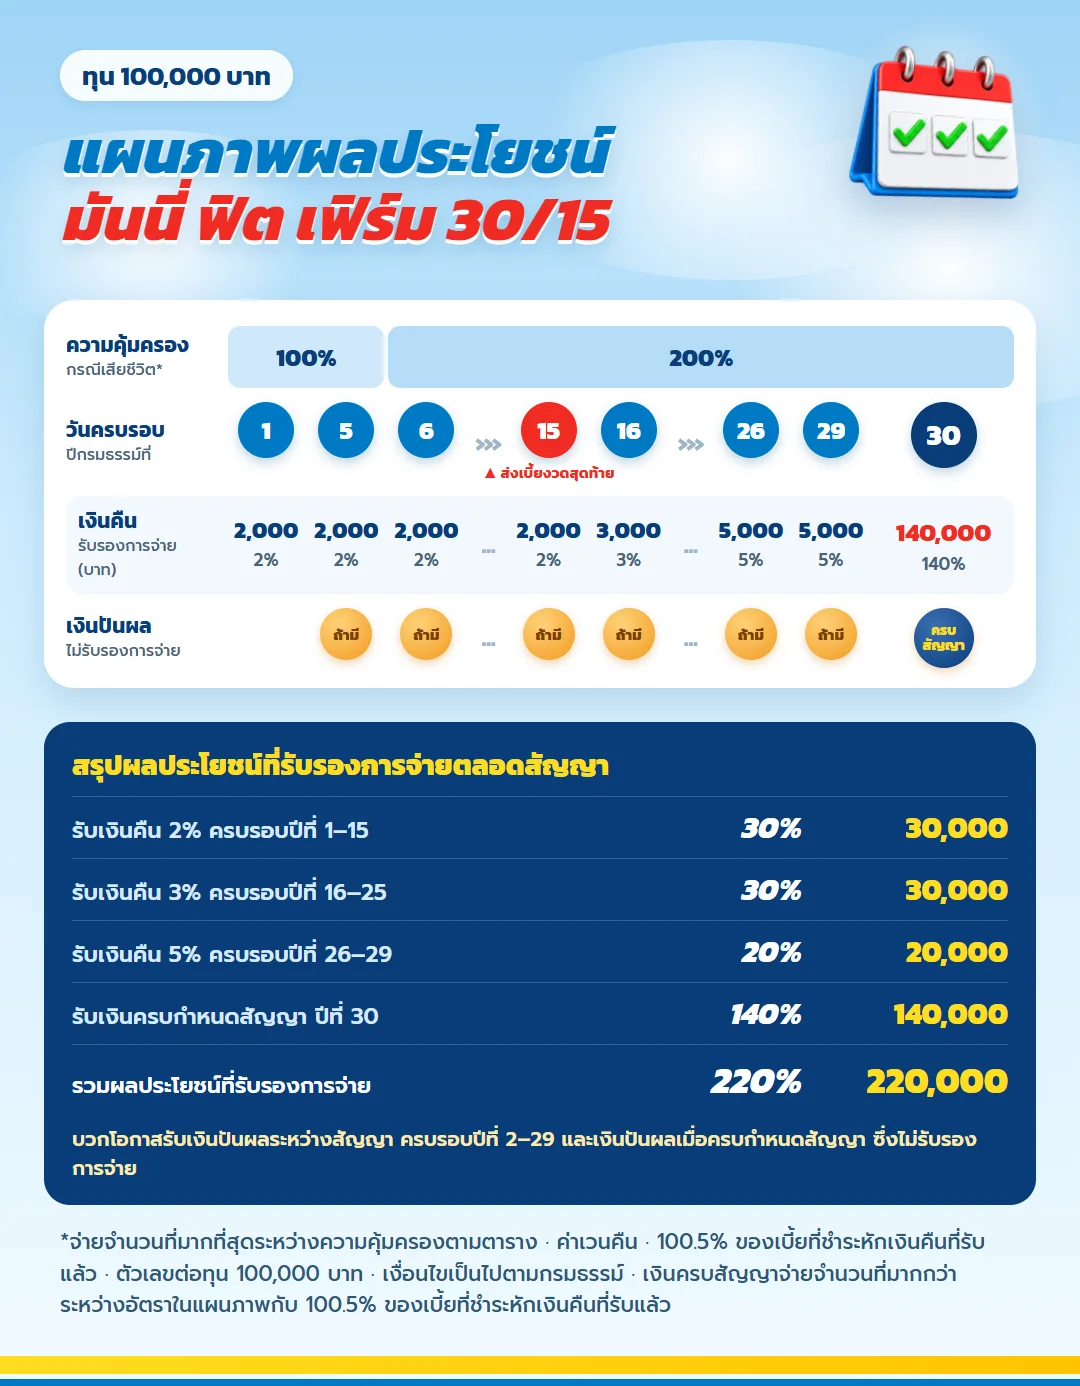
เจ้าของบ้านอ่านภาพนี้คู่กับตารางผ่อนบ้านได้เลย วงกลมแถวกลางคือวันครบรอบปีกรมธรรม์ ช่วงก่อนวงสีแดงคือ 15 ปีที่ยังจ่ายเบี้ยพร้อมกับผ่อนบ้าน และแถวล่างคือเงินคืนที่เพิ่มขั้นในช่วงที่หนี้บ้านเริ่มลดลง
| เงินที่เข้าบ้านแน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 2% ช่วงผ่อนหนัก ปีที่ 1 ถึง 15 | 30% | 30,000 |
| เงินคืนปีละ 3% ปีที่ 16 ถึง 25 | 30% | 30,000 |
| เงินคืนปีละ 5% ปีที่ 26 ถึง 29 | 20% | 20,000 |
| เงินก้อนเมื่อครบปีที่ 30 | 140% | 140,000 |
| รวมเงินเข้าบ้านที่รับรอง | 220% | 220,000 |
ตัวเลขทั้งหมดคิดต่อทุน 100,000 บาท ถ้าเลือกทุนสูงขึ้น ทุกบรรทัดเพิ่มตามสัดส่วน ส่วนเงินปันผลไม่ควรนำมาวางเป็นเงินโปะบ้าน เพราะบริษัทไม่รับรองการจ่าย
ข้อมูลแบบประกันโดยสรุป
| รายการ | ต่อทุน 100,000 บาท | วางคู่กับบ้าน |
| เบี้ย 15 ปี | 12,522 ต่อปี | เฉลี่ยเดือนละราว 1,044 วางข้างค่างวด |
| เงินคืนปีที่ 1–15 | 2,000 ต่อปี | ช่วงผ่อนหนักที่สุด |
| เงินคืนปีที่ 16–25 | 3,000 ต่อปี | ไม่มีเบี้ยต้องจ่ายแล้ว |
| เงินคืนปีที่ 26–29 | 5,000 ต่อปี | ช่วงใกล้ปลดหนี้ |
| ครบสัญญาปีที่ 30 | 140,000 | เงินก้อนตอนอายุราว 60 |
| คุ้มครองชีวิต | 100,000 ปีที่ 1–5 · 200,000 ตั้งแต่ปีที่ 6 | เงินให้คนที่อยู่บ้านต่อ |
เปอร์เซ็นต์เงินคืนทั้งหมดคิดจากทุน ไม่ได้คิดจากเบี้ย และเงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย ต้องแยกจากผลประโยชน์รับรองเสมอเวลาวางแผน
ตัวเลขของเคสทุน 100,000 บาท เมื่อมองด้วยสายตาคนผ่อนบ้าน
เบี้ยปีละ 12,522 บาท จ่าย 15 ปี รวม 187,830 บาท เฉลี่ยราวเดือนละ 1,044 บาท ให้วางตัวเลขนี้ข้างค่างวดบ้านและค่าใช้จ่ายประจำทั้งหมด ถ้ายังมีที่ว่าง ค่อยขยับทุนขึ้นทีละขั้น เบี้ยและผลประโยชน์จะเพิ่มตามกัน
เงินคืนรับรองของทุน 100,000 บาทคือ ปีละ 2,000 บาทในปีที่ 1–15 ปีละ 3,000 บาทในปีที่ 16–25 และปีละ 5,000 บาทในปีที่ 26–29 รวมสามช่วงเป็น 80,000 บาท เมื่อครบสัญญารับเงินครบกำหนดอีก 140,000 บาท
ถ้ามีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวด ส่วนรับรองทั้งหมดเป็น 220,000 บาท เทียบกับเบี้ยรวม 187,830 บาท ส่วนต่างคือ 32,170 บาท ไม่รวมเงินปันผลที่ไม่รับรอง ไม่หักภาษีและเงินเฟ้อ
สำหรับคนผ่อนบ้าน ตัวเลขที่น่าสนใจคือเงินคืนรายปี เพราะเป็นเงินที่เข้ามาสม่ำเสมอและรู้ล่วงหน้า ใช้วางแผนกับรายจ่ายรายปีของบ้านได้ ส่วนเงินครบกำหนดก้อนใหญ่เป็นเงินที่รู้ตัวเลขชัดตั้งแต่วันนี้ว่าจะมาเมื่อไรและเท่าไร
สามวิธีใช้เงินคืนรายปีสำหรับเจ้าของบ้าน
เงินคืนที่เข้ามาทุกปีจะมีประโยชน์ที่สุดเมื่อกำหนดหน้าที่ไว้ล่วงหน้า ไม่ปล่อยให้ไหลไปกับค่าใช้จ่ายทั่วไป เจ้าของบ้านมักเลือกใช้แบบใดแบบหนึ่งหรือผสมกัน
- กองทุนซ่อมบ้าน หลังคารั่ว ปั๊มน้ำเสีย หรือแอร์ต้องเปลี่ยน เป็นรายจ่ายที่มาแน่แต่ไม่รู้วัน การมีเงินคืนเข้ากองนี้ทุกปีช่วยไม่ให้ต้องรูดบัตรหรือดึงเงินสำรอง
- โปะเงินต้นบ้าน นำเงินคืนไปชำระเงินต้นเพิ่มตามเงื่อนไขของธนาคาร ช่วยลดดอกเบี้ยรวม ควรตรวจค่าธรรมเนียมการโปะก่อนกับสัญญาเงินกู้ของคุณ
- ค่าใช้จ่ายรายปีของบ้าน เช่น ภาษีที่ดินและสิ่งปลูกสร้าง ค่าส่วนกลาง หรือเบี้ยประกันอัคคีภัย ซึ่งมักต้องจ่ายเป็นก้อนปีละครั้ง
ช่วงปีที่ 16–29 ไม่มีเบี้ยต้องจ่ายแล้ว และเงินคืนเพิ่มเป็น 3,000 กับ 5,000 บาทต่อทุนแสน พอเป็นงบซ่อมบ้านเล็ก ๆ ประจำปี ถ้าตั้งใจให้เงินส่วนนี้ช่วยโปะหนี้บ้านจริง ต้องเลือกทุนให้ใหญ่พอตั้งแต่วันแรก
ความคุ้มครองชีวิต: ให้บ้านไม่กลายเป็นภาระของคนที่อยู่ข้างหลัง
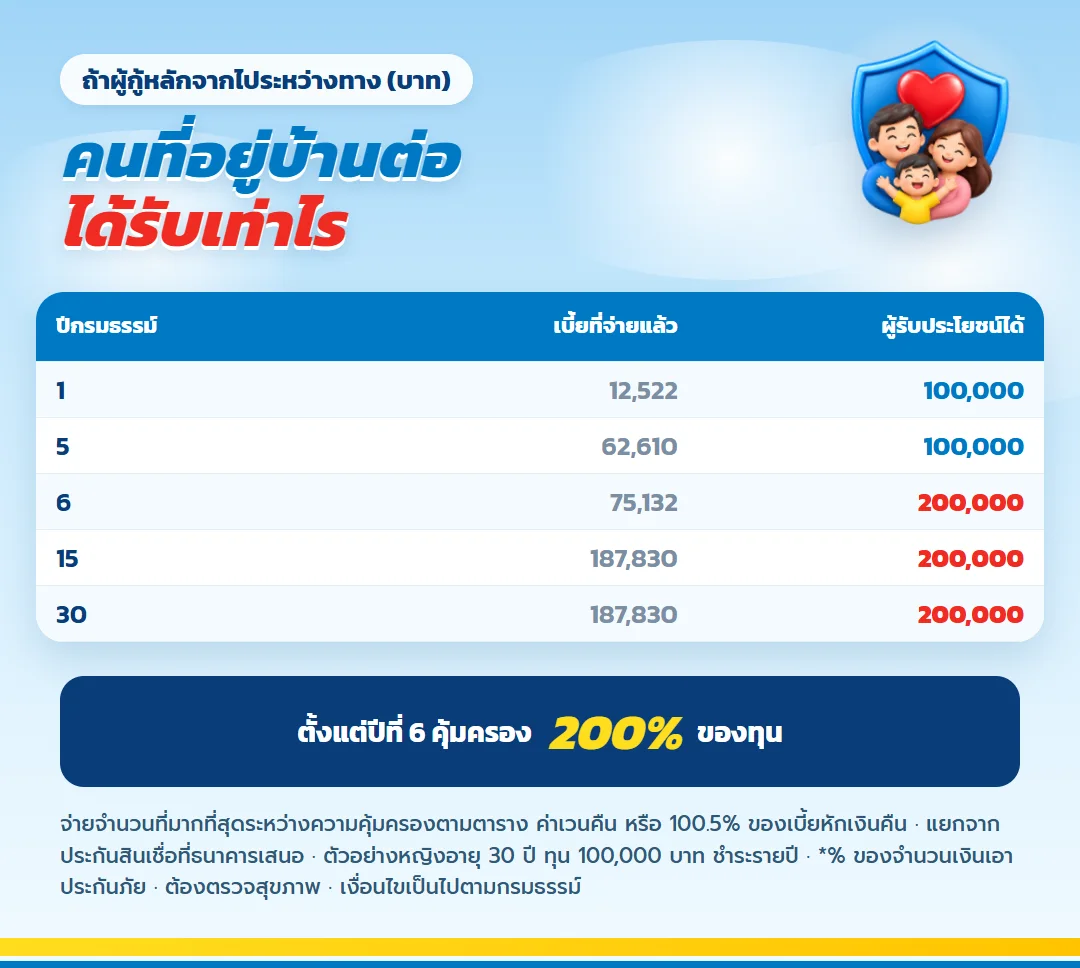
ความคุ้มครองชีวิตของแผนนี้คือ 100% ของทุนในปีที่ 1–5 และ 200% ของทุนตั้งแต่ปีที่ 6 ในเคสทุน 100,000 บาท จึงเป็น 100,000 บาทในห้าปีแรก และ 200,000 บาทตั้งแต่ปีที่ 6 ตามเงื่อนไขกรมธรรม์
สำหรับคนที่กู้ร่วมกับคู่ชีวิต หรือมีพ่อแม่อาศัยอยู่ในบ้านด้วย เงินส่วนนี้ช่วยให้คนที่อยู่ข้างหลังมีทางเลือกมากขึ้น เช่น ใช้ผ่อนต่อระยะหนึ่ง ลดเงินต้น หรือใช้เป็นค่าครองชีพระหว่างปรับตัว เงินจากประกันส่วนตัวจะไปถึงผู้รับประโยชน์ที่คุณระบุ ไม่ได้ผูกไว้กับธนาคารเหมือนประกันคุ้มครองสินเชื่อ
แต่ทุนที่เลือกควรคิดจากยอดหนี้และภาระจริงของคุณ ถ้าหนี้บ้านสูงกว่าความคุ้มครองมาก อาจต้องมีประกันชีวิตแบบเน้นคุ้มครองอีกส่วน และควรระบุผู้รับประโยชน์ให้ตรงกับคนที่จะต้องรับภาระบ้านจริง
เงินปันผลอย่านำไปคิดเป็นเงินโปะบ้าน
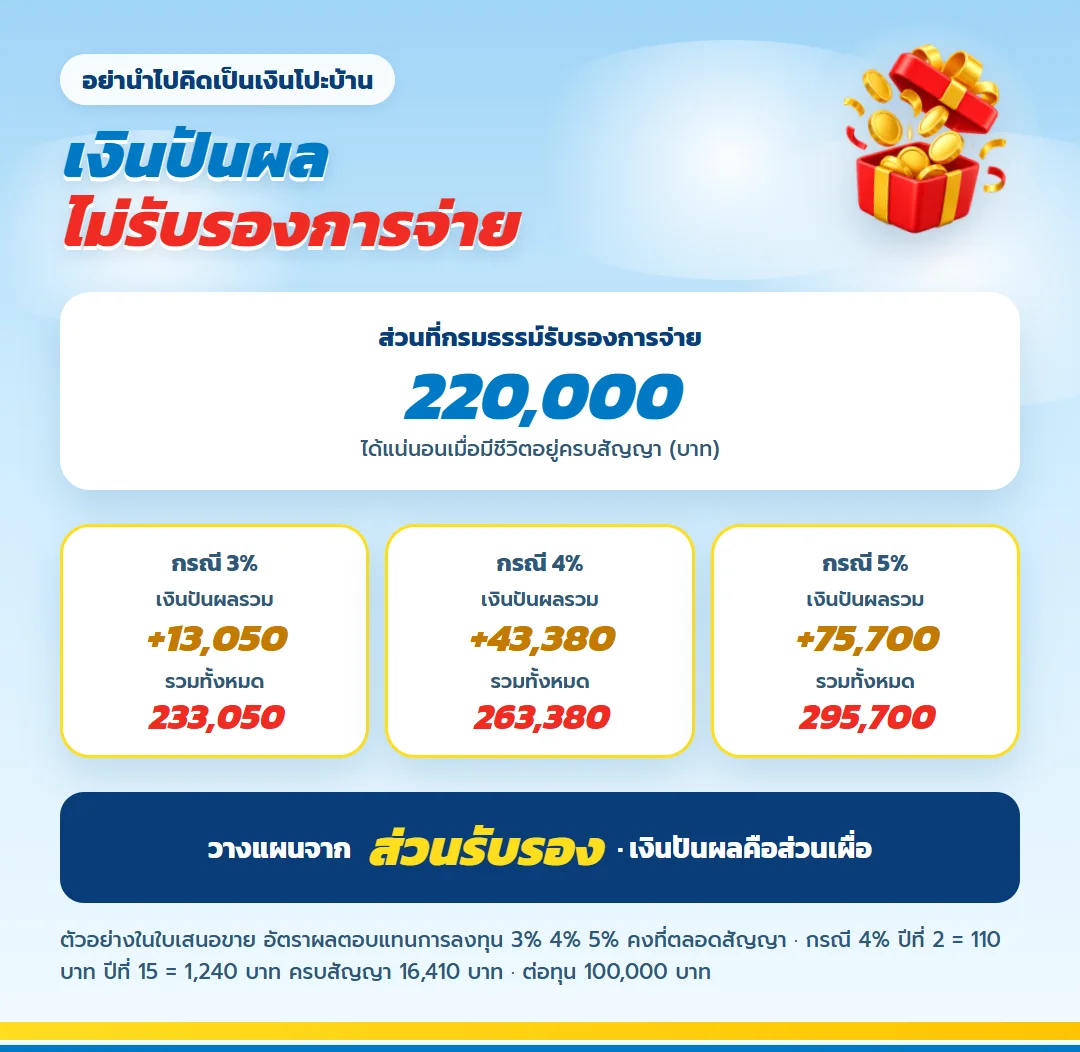
มันนี่ ฟิต เฟิร์ม 30/15 มีเงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย จำนวนจริงขึ้นกับผลการดำเนินงานและหลักเกณฑ์ของบริษัท อาจต่างจากตัวอย่างหรือไม่มีการจ่ายเลยก็ได้
เวลาวางแผนปิดหนี้บ้าน ให้ใช้เฉพาะเงินคืนและเงินครบกำหนดรับรองเป็นตัวเลขหลัก ถ้ามีเงินปันผลเข้ามาจริงค่อยนำไปโปะเพิ่ม การนำเงินที่ไม่รับรองมาวางเป็นส่วนหนึ่งของแผนปิดหนี้ทำให้แผนทั้งหมดเสี่ยงโดยไม่จำเป็น
ในตารางตัวอย่างของบริษัท ถ้าอัตราผลตอบแทนการลงทุนอยู่ที่ 4% ตลอดสัญญา เงินปันผลต่อทุนแสนเริ่มราว 110 บาทในปีที่ 2 ขยับเป็นราว 1,240 บาทในปีที่ 15 และมีปันผลเมื่อครบสัญญาอีก 16,410 บาท รวมราว 43,380 บาท กรณี 3% รวมเพียงราว 13,050 บาท ส่วนกรณี 5% ราว 75,700 บาท ทุกกรณีไม่รับรองการจ่าย
ข้อควรระวังเมื่อมีทั้งค่างวดบ้านและค่าเบี้ย
- กันเงินสำรองฉุกเฉินก่อนเสมอ เจ้าของบ้านควรมีเงินพร้อมใช้สำหรับค่างวดหลายเดือนกรณีรายได้สะดุด
- ถ้าดอกเบี้ยเงินกู้แบบลอยตัวขยับขึ้น ค่างวดอาจสูงขึ้น ให้เผื่อช่องว่างในงบเบี้ยไว้ด้วย
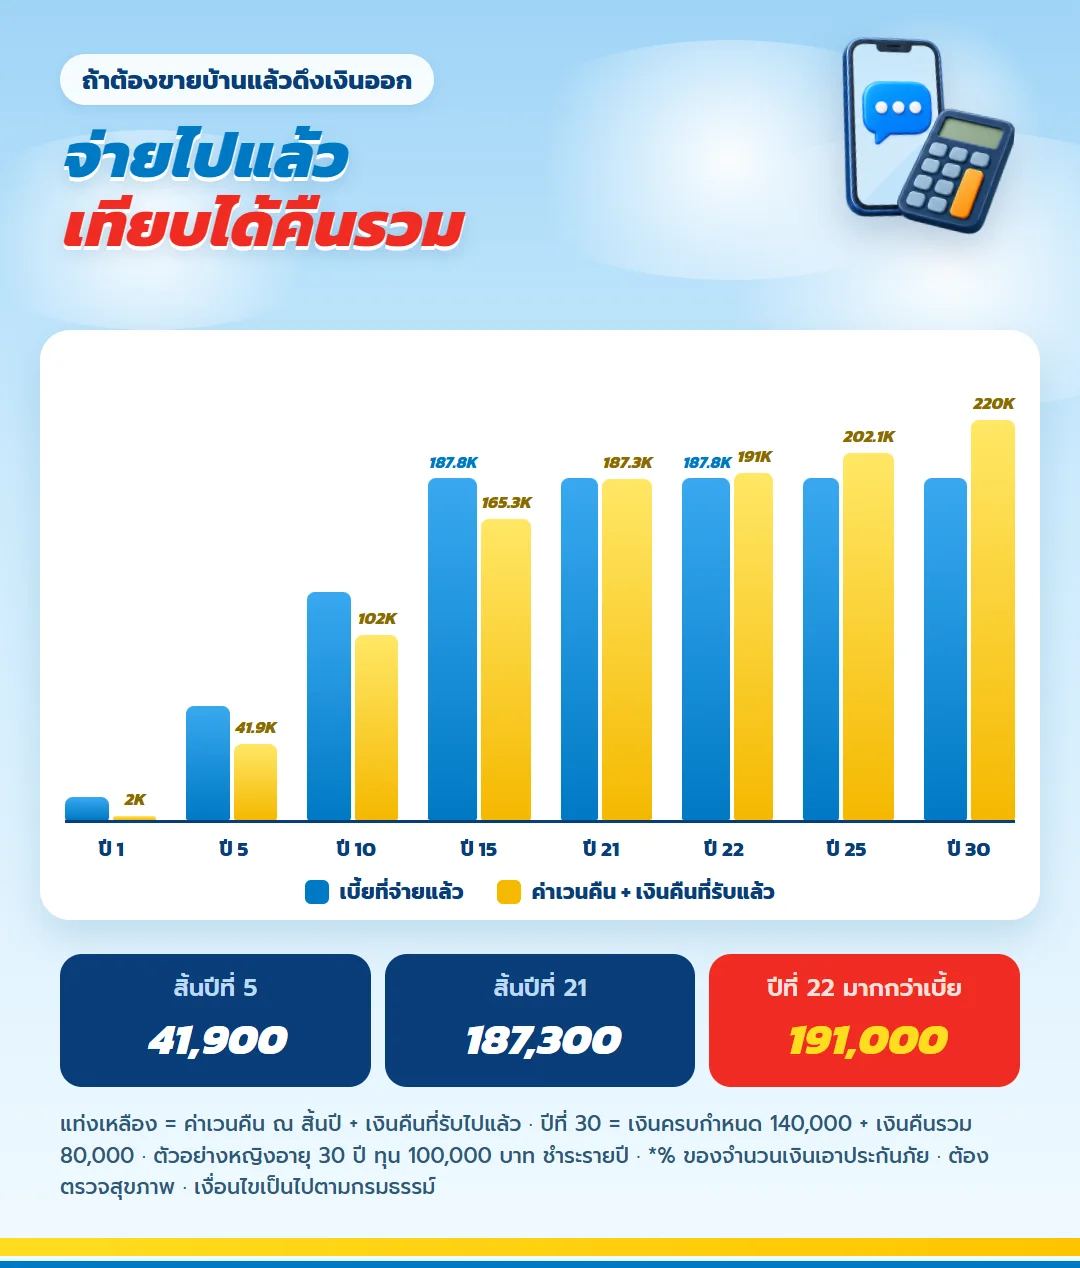
- ถ้าต้องขายบ้านหรือดึงเงินออกกลางทาง ให้ดูค่าเวนคืนบวกเงินคืนที่รับไปแล้วในตารางด้านล่าง ช่วง 21 ปีแรกยอดรวมนี้ยังต่ำกว่าเบี้ยที่จ่าย
- เงินก้อนปลายทางเป็นจำนวนตามสัญญา ไม่ได้ปรับตามเงินเฟ้อ
- ถ้ากำลังจะรีไฟแนนซ์หรือขายบ้านในไม่กี่ปี ให้คิดว่าแผนนี้ยังเหมาะกับเป้าหมายใหม่หรือไม่
| สิ้นปี | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 3 | 37,566 | 13,800 | 6,000 | 19,800 |
| 5 | 62,610 | 31,900 | 10,000 | 41,900 |
| 10 | 125,220 | 82,000 | 20,000 | 102,000 |
| 15 | 187,830 | 135,300 | 30,000 | 165,300 |
| 21 | 187,830 | 139,300 | 48,000 | 187,300 |
| 22 | 187,830 | 140,000 | 51,000 | 191,000 |
| 25 | 187,830 | 142,100 | 60,000 | 202,100 |
เบี้ย 12,522 บาทใช้ลดหย่อนภาษีได้ทั้งจำนวน ภายใต้เพดานเบี้ยประกันชีวิตรวม 100,000 บาทต่อปี และแยกจากสิทธิดอกเบี้ยบ้านที่ใช้อยู่ ถ้าอยู่ขั้นภาษี 15% ภาษีจะลดลงราวปีละ 1,878.30 บาท
ถ้าปีไหนจ่ายเบี้ยไม่สะดวก ให้ติดต่อบริษัทก่อนครบกำหนดเพื่อขอดูทางเลือกตามกรมธรรม์ อย่าหยุดจ่ายเฉย ๆ เพราะจะกระทบทั้งเงินคืนและความคุ้มครองที่วางไว้ให้ครอบครัว
คำถามที่เจ้าของบ้านหลังแรกมักถาม
มีประกันคุ้มครองสินเชื่อจากธนาคารแล้ว ยังต้องมีแผนนี้ไหม?
สองอย่างทำหน้าที่ต่างกัน ประกันคุ้มครองสินเชื่อมุ่งชำระหนี้กับธนาคาร ส่วนแผนนี้เป็นการออมที่มีเงินคืนรับรองและมีความคุ้มครองชีวิตที่จ่ายให้ผู้รับประโยชน์ที่คุณระบุ ให้พิจารณาจากเป้าหมายและงบของคุณเอง
เงินคืน 2% 3% 5% คิดจากอะไร?
คิดจากทุน เคสทุน 100,000 บาทได้ปีละ 2,000 บาท 3,000 บาท และ 5,000 บาทตามช่วงปีกรมธรรม์ ไม่ได้คิดจากเบี้ยที่จ่าย
จ่ายครบ 15 ปีแล้วได้เงินก้อนเลยไหม?
ไม่ใช่ เงินครบกำหนดจ่ายเมื่อครบสัญญาปีที่ 30 ระหว่างปีที่ 16–29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืนตามเงื่อนไข
ถ้าขายบ้านหรือย้ายบ้านระหว่างทาง แผนนี้ยังอยู่ไหม?
แผนนี้เป็นสัญญาของผู้เอาประกัน ไม่ได้ผูกกับบ้าน การขายบ้านไม่กระทบกรมธรรม์ แต่ควรทบทวนว่าเงินคืนและเงินครบกำหนดจะใช้กับเป้าหมายใดแทน
ควรเลือกทุนเท่ากับยอดหนี้บ้านไหม?
ไม่จำเป็นต้องเท่า ทุนควรเลือกจากเบี้ยที่จ่ายต่อเนื่องได้ครบ 15 ปีโดยไม่กระทบค่างวด ถ้าต้องการความคุ้มครองเท่ายอดหนี้ อาจใช้ประกันชีวิตแบบเน้นคุ้มครองเติมส่วนที่ขาด
ข้อกำหนดที่ต้องอ่านประกอบ
- ตัวเลขเป็นเคสตัวอย่างหญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยรายปี 12,522 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของผู้สมัครทุกคน
- ส่วนต่าง 32,170 บาทคิดจากเงินคืนและเงินครบกำหนดรับรองกรณีมีชีวิตอยู่ครบสัญญา ไม่รวมเงินปันผล ภาษี และเงินเฟ้อ
- เงินปันผลไม่รับรองการจ่าย จำนวนจริงอาจต่างจากตัวอย่างหรือไม่มีการจ่าย
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนครบกำหนดอาจได้เงินน้อยกว่าเบี้ยที่จ่าย
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากรและเงื่อนไขกรมธรรม์
- การรับประกันขึ้นกับข้อมูลสุขภาพ อาชีพ และหลักเกณฑ์ของบริษัท ต้องแถลงข้อมูลตามความจริง
- ความคุ้มครอง เงื่อนไข และข้อยกเว้นฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
เริ่มจากค่างวดบ้านที่คุณจ่ายอยู่จริง
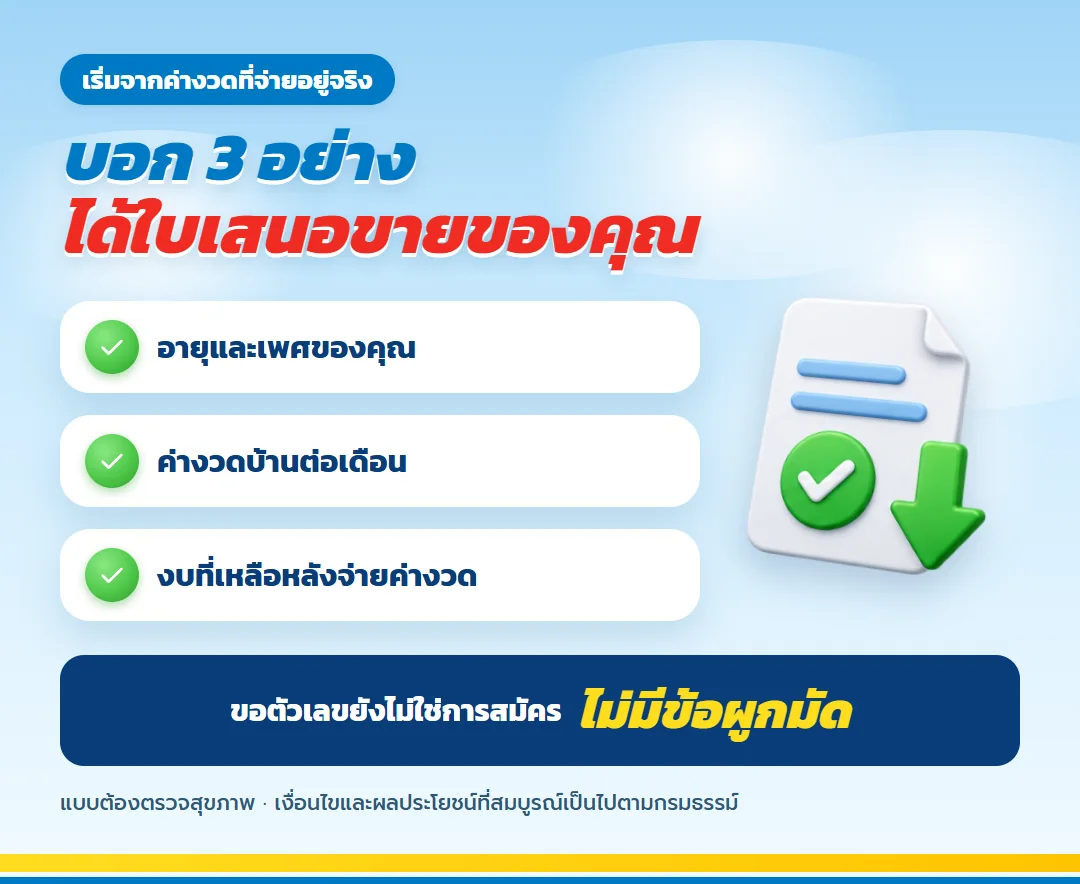
ส่งอายุ เพศ อาชีพ ค่างวดบ้านต่อเดือน และงบที่ยังเหลือพอจ่ายเบี้ยต่อปี เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/15 ที่ตรงกับข้อมูลของคุณ แล้วดูว่าเงินคืนและเงินครบกำหนดวางคู่กับสัญญาเงินกู้ได้ลงตัวหรือไม่ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้