ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 คุ้มครองครอบครัวด้วยทุนประกันบวกมูลค่าบัญชี พร้อมสิทธิลดหย่อนภาษี 20 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ให้หัวหน้าครอบครัวได้สองอย่างในกรมธรรม์เดียว คือความคุ้มครองชีวิตที่จ่ายทุนประกันบวกมูลค่าบัญชีกรมธรรม์ และสิทธิลดหย่อนภาษีต่อเนื่อง 20 ปีจากเงินสดที่จ่ายจริงเพียง 5 ปีแรก
คนที่มีคนข้างหลังพึ่งพิงมักถามสองคำถาม ถ้าวันหนึ่งไม่อยู่ ครอบครัวได้เท่าไหร่ และเงินที่จ่ายไปช่วยเรื่องภาษีได้แค่ไหน บทความนี้ตอบทั้งสองข้อด้วยตัวเลขเดียวกัน ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท อัตราผลตอบแทนคาดหวัง 2.50% ต่อปี ซึ่งไม่ใช่ตัวเลขที่รับรอง บริษัทรับรองขั้นต่ำ 1% ต่อปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 คุ้มครองครอบครัวอย่างไร
ความคุ้มครองของแบบนี้ไม่ได้คงที่ตลอดสัญญา เพราะคิดจากทุนประกันบวกมูลค่าบัญชี ณ ขณะนั้น ยิ่งบัญชีโต เงินที่ครอบครัวจะได้รับก็มากขึ้นตาม
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | ครอบครัวได้รับ (บาท) |
| ปีที่ 1 | 30 | 50,780 | 850,780 |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 15 | 44 | 508,969 | 1,308,969 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
ตัวเลขช่วงปีที่ 6–20 คิดหลังถอนเงินมาชำระเบี้ยแล้ว ความคุ้มครองจึงยังเพิ่มขึ้นทุกปี แม้ไม่ได้จ่ายเงินสดเพิ่ม
เลือกแบ่งผู้รับประโยชน์ได้ 2 ส่วน
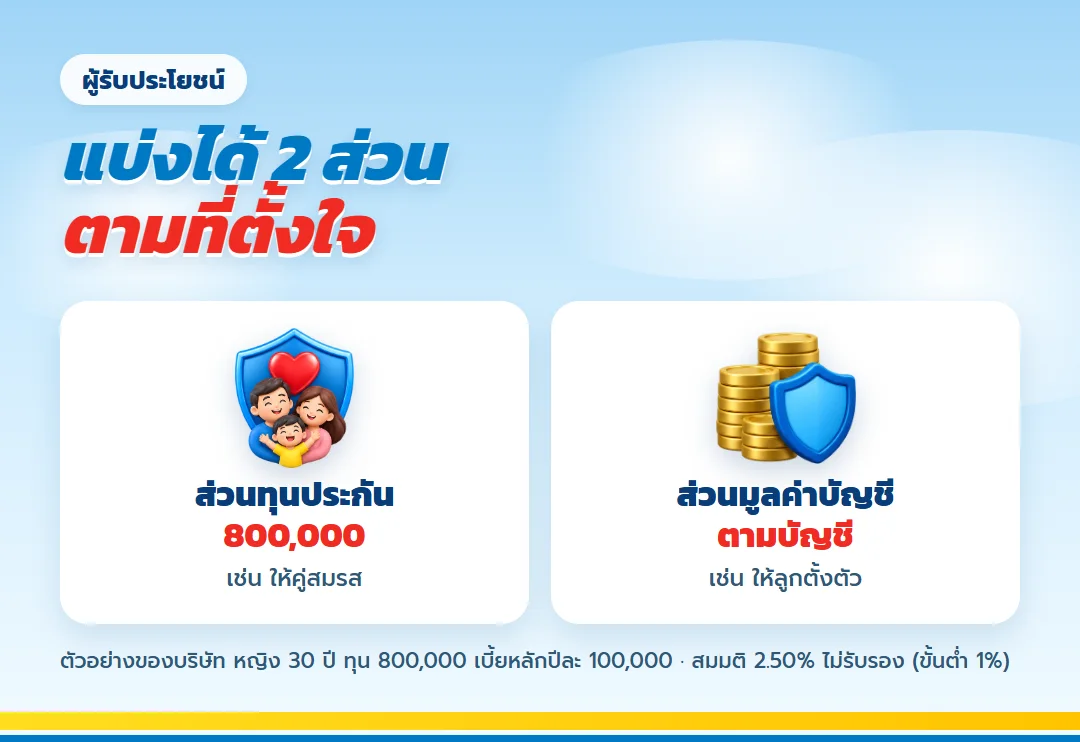
กรมธรรม์นี้เลือกแบ่งกลุ่มผู้รับประโยชน์ได้ ทั้งส่วนของทุนประกันและส่วนของมูลค่าบัญชี เช่น ให้ส่วนของทุนประกันกับคู่สมรสเพื่อใช้จ่ายในบ้าน แล้วให้ส่วนของมูลค่าบัญชีกับลูกเป็นเงินตั้งตัว การแบ่งจริงระบุตามแบบฟอร์มของบริษัท
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
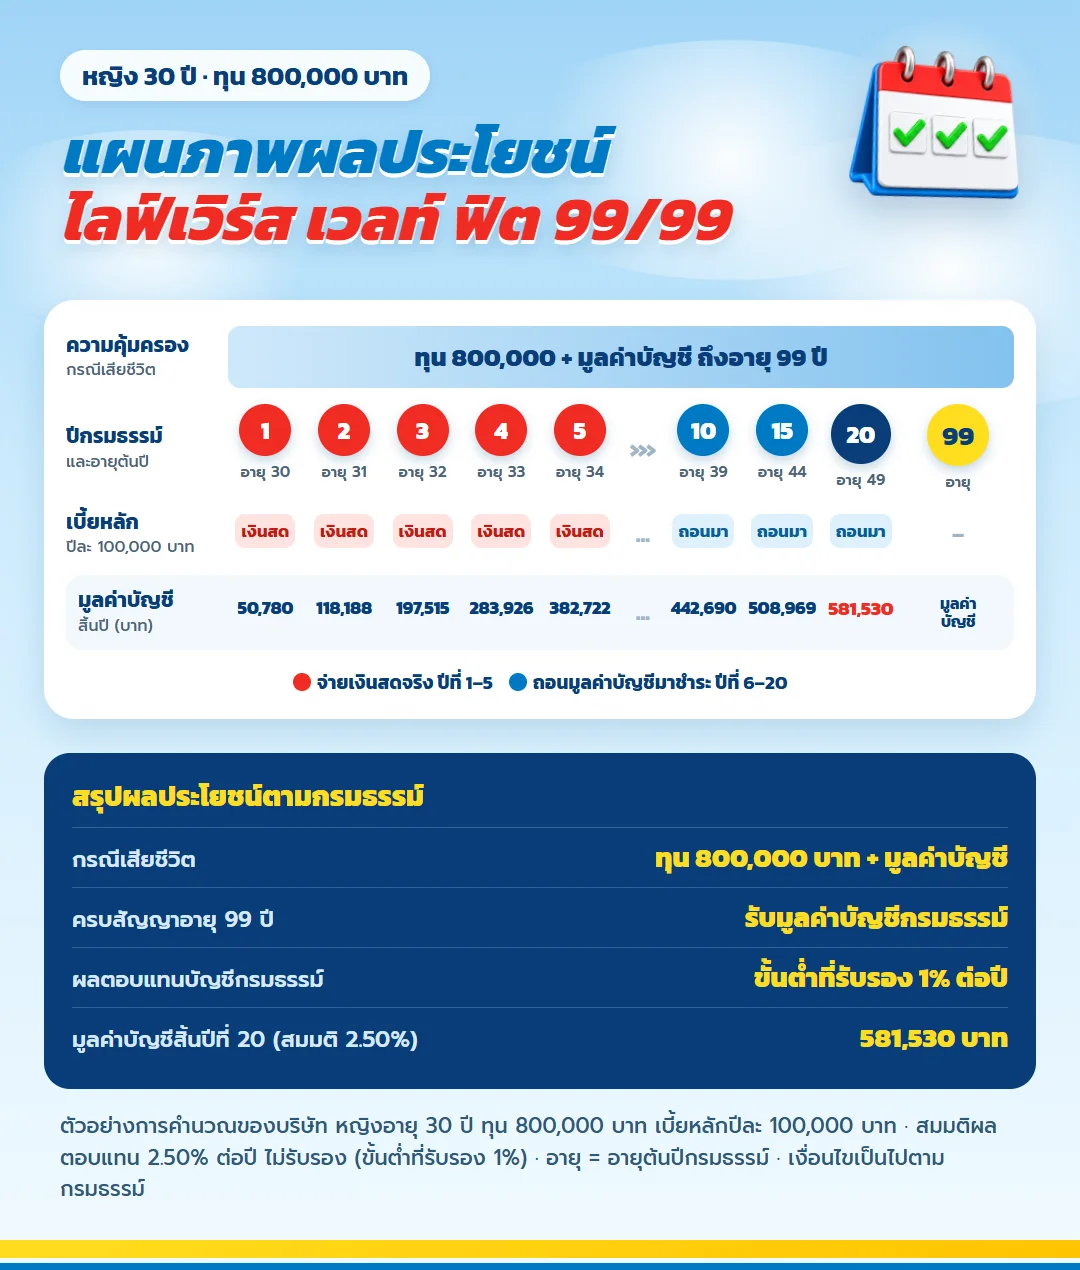
แผนภาพนี้แสดงทั้งแผนในแผ่นเดียว แถบบนคือความคุ้มครองชีวิต วงสีแดงคือปีที่จ่ายเงินสด วงสีฟ้าคือปีที่ถอนมูลค่าบัญชีมาชำระเบี้ย และแถวล่างคือมูลค่าบัญชีสิ้นปี
| ช่วง | สิ่งที่เกิดขึ้น |
| ปีที่ 1–5 อายุ 30–34 | จ่ายเงินสดปีละ 100,000 บาท รวม 500,000 บาท |
| ปีที่ 6–20 อายุ 35–49 | ถอนเงินสดแบบประจำจากบัญชีปีละ 100,000 บาทมาชำระเบี้ยหลัก รวม 1,500,000 บาท |
| ตลอดสัญญาถึงอายุ 99 ปี | คุ้มครองทุน 800,000 บาท บวกมูลค่าบัญชี |
ภาระของบ้านลดลง สิทธิลดหย่อนยังเดินต่อ
หัวหน้าครอบครัวช่วงอายุ 30 ปลายถึง 40 กลาง มักมีรายจ่ายเพิ่มทุกปี ทั้งค่าเรียนลูกและค่าดูแลพ่อแม่ แผนนี้ใช้เงินสดเฉพาะ 5 ปีแรก ช่วงที่รายจ่ายของบ้านสูงจึงไม่ต้องกันเงินเพิ่มสำหรับเบี้ยประกันก้อนนี้
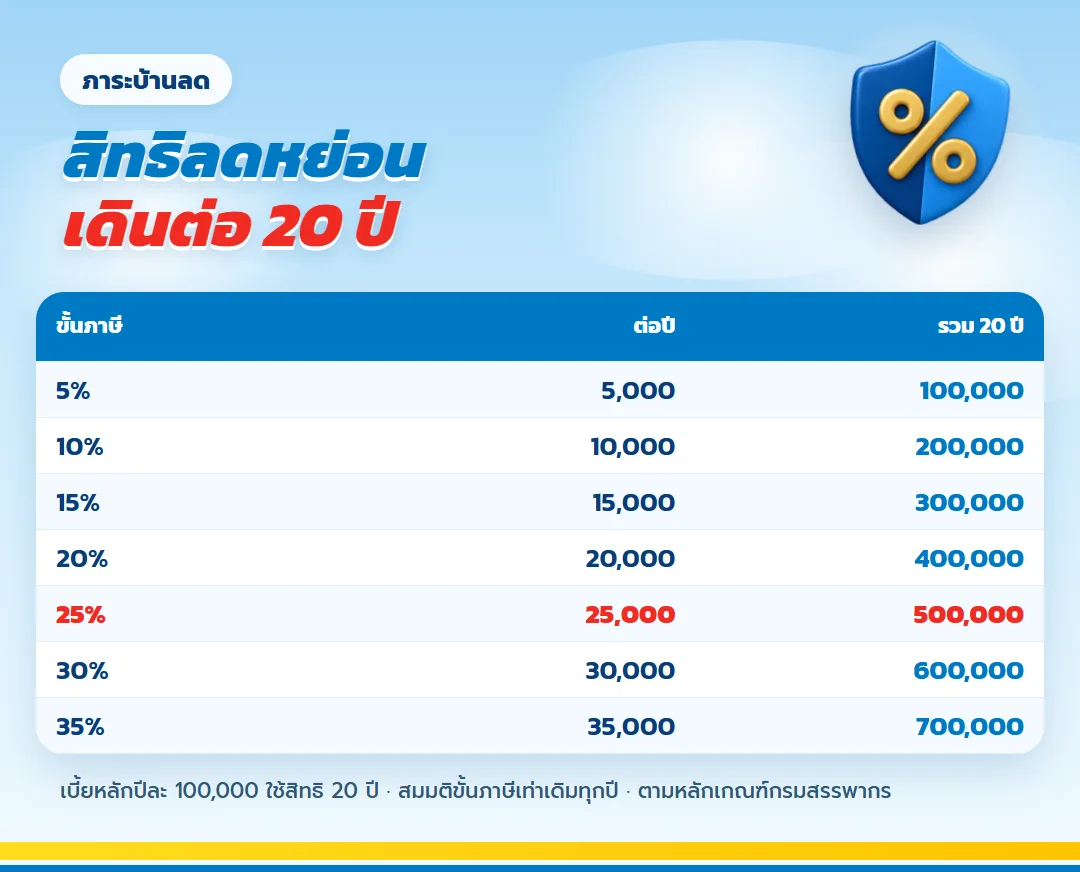
| ขั้นภาษี | ลดได้ต่อปี | รวม 20 ปี |
| 5% | 5,000 | 100,000 |
| 10% | 10,000 | 200,000 |
| 15% | 15,000 | 300,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
เบี้ยปีละ 100,000 บาทเต็มเพดานสิทธิลดหย่อนเบี้ยประกันชีวิตพอดี ถ้ามีกรมธรรม์อื่นใช้สิทธิอยู่แล้ว ให้ลดเบี้ยหลักลงตามสิทธิที่เหลือ หลักเกณฑ์ตามกรมสรรพากร
ตารางผลประโยชน์ละเอียดครบ 20 ปี
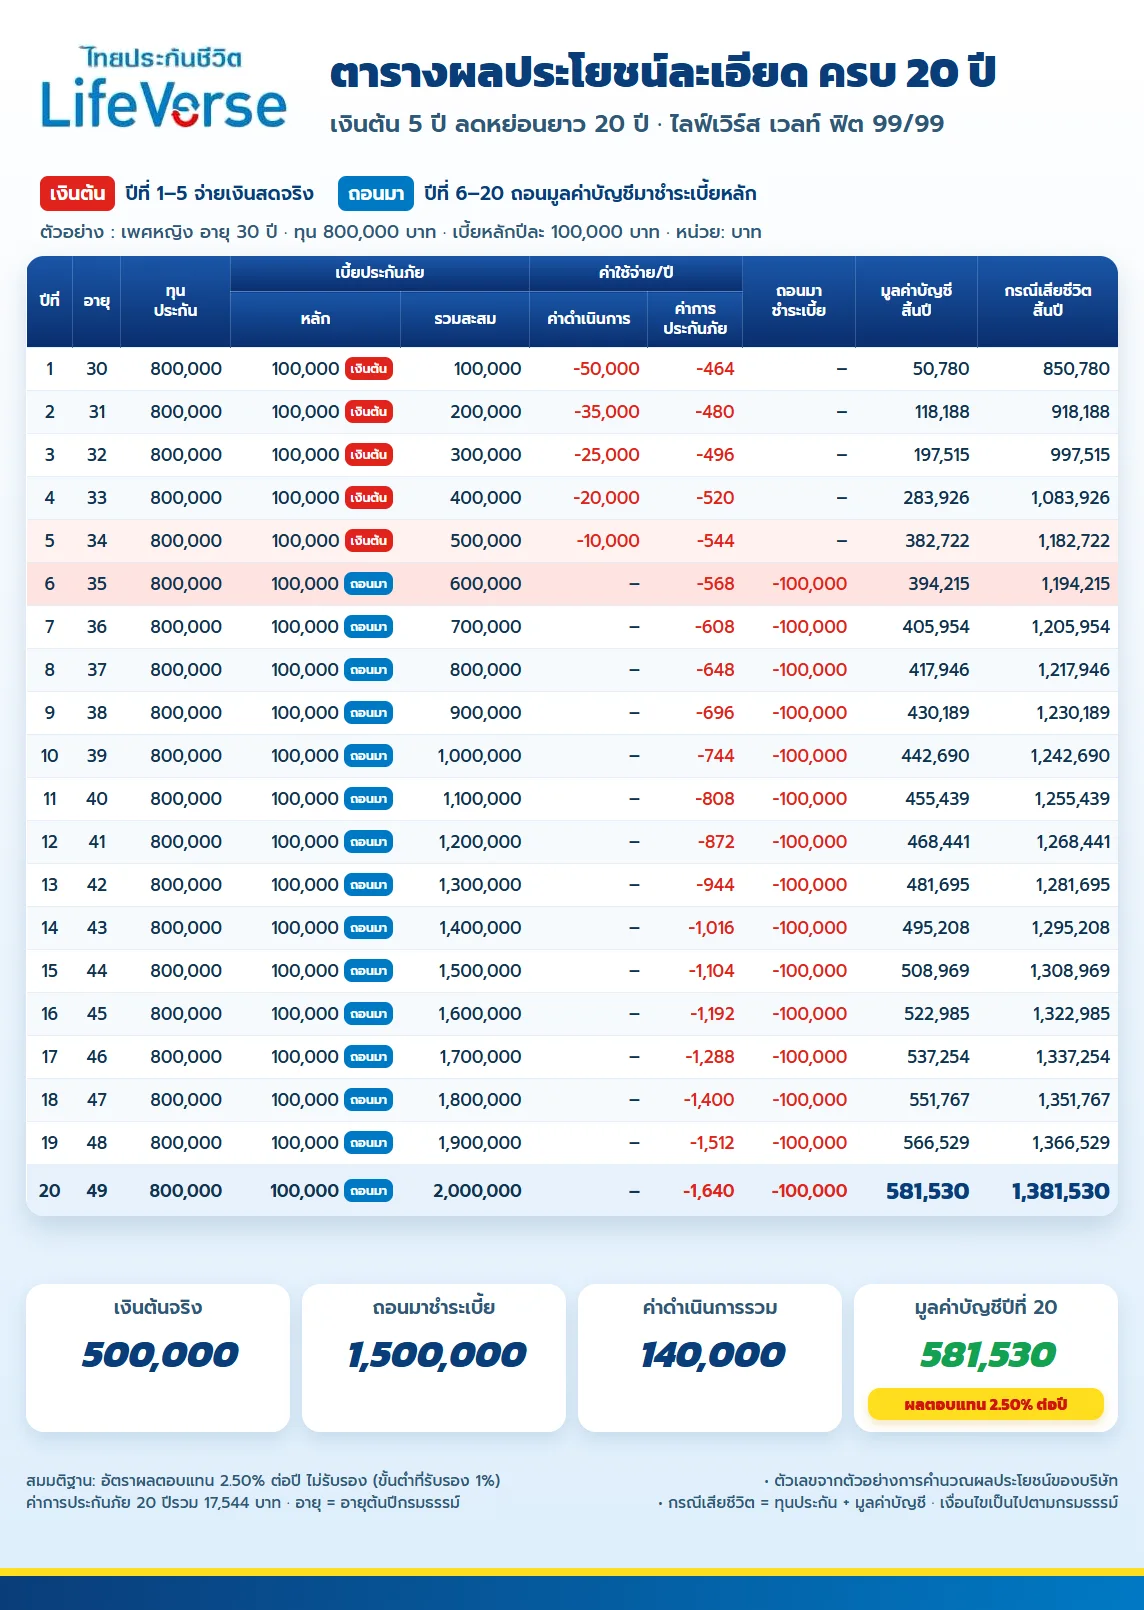
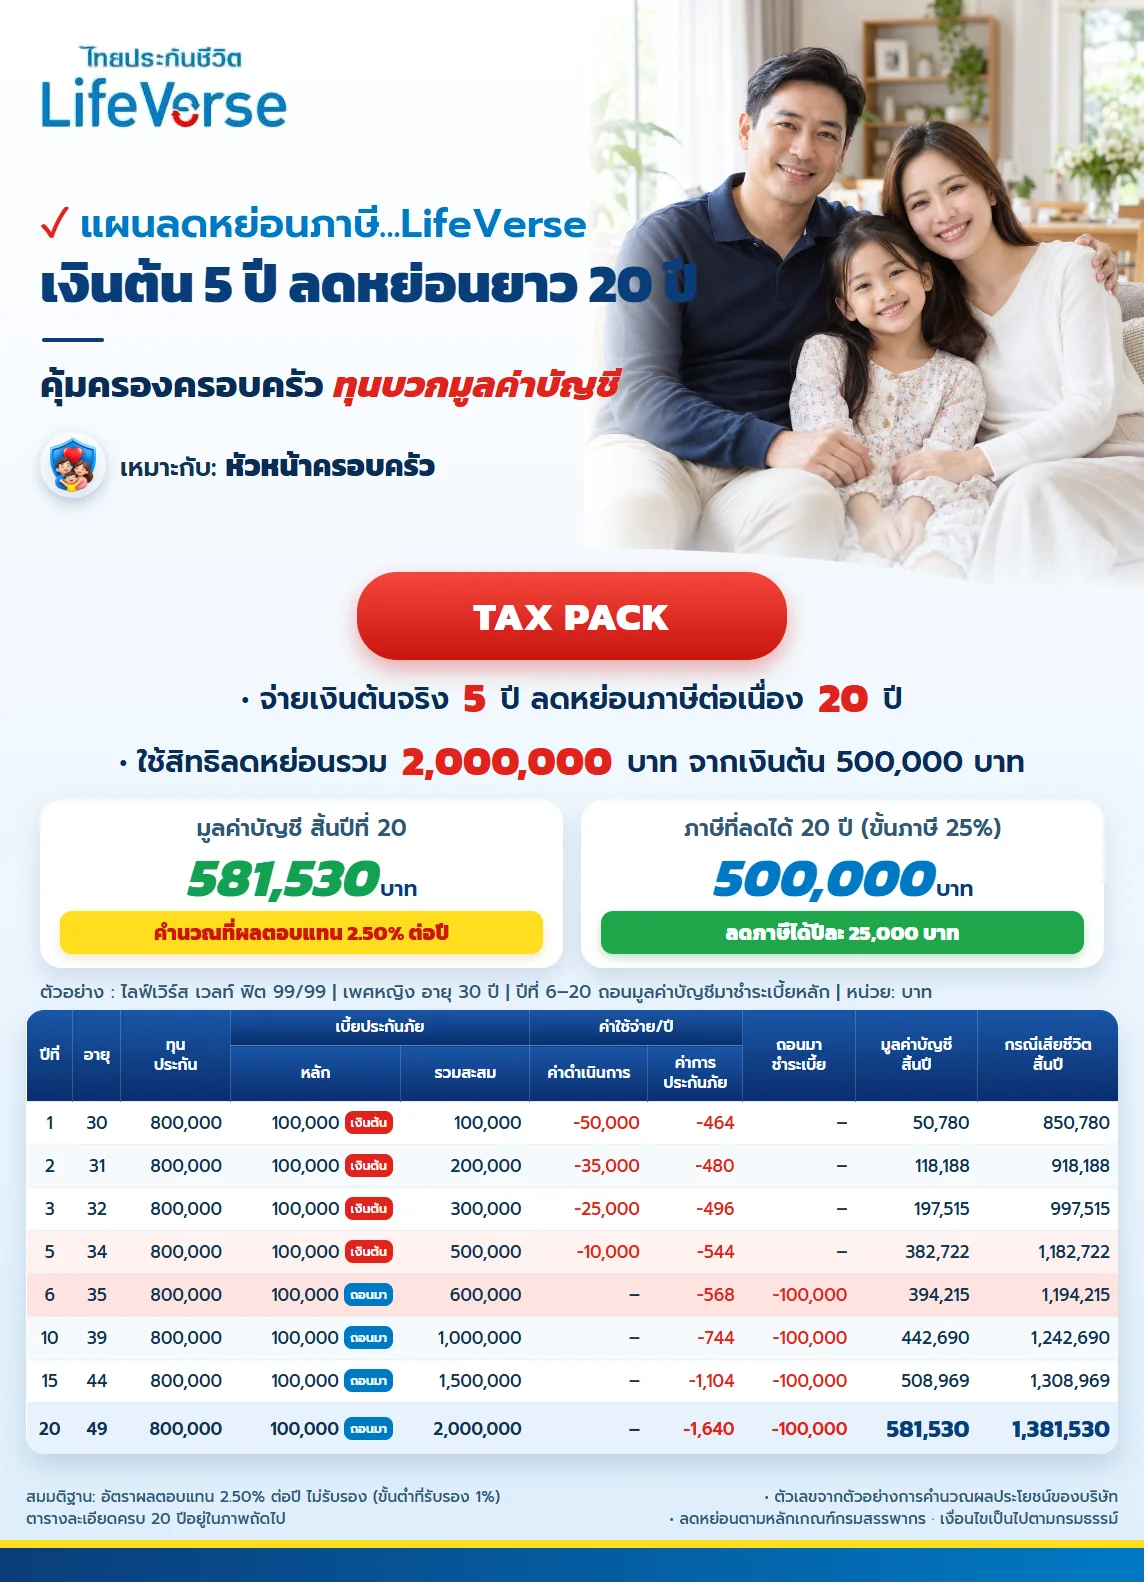
ตารางเต็มแสดงเบี้ยหลัก ค่าใช้จ่ายในการดำเนินการ ค่าการประกันภัย เงินที่ถอนมาชำระ มูลค่าบัญชี และเงินกรณีเสียชีวิตทุกปี ตามตัวอย่างของบริษัท
จุดที่ควรดู มูลค่าบัญชีสิ้นปีที่ 5 อยู่ที่ 382,722 บาท ต่ำกว่าเงินสดที่จ่าย เพราะ 5 ปีแรกมีค่าดำเนินการรวม 140,000 บาท ส่วนสิ้นปีที่ 20 บัญชีโตถึง 581,530 บาท มากกว่าเงินสดที่จ่าย 81,530 บาท ตามสมมติฐาน 2.50% ต่อปี
ก่อนตัดสินใจ หัวหน้าครอบครัวควรเช็ก 3 เรื่อง
- ความคุ้มครองลดลงทุกครั้งที่ถอน เพราะเงินกรณีเสียชีวิตคิดจากมูลค่าบัญชีที่เหลือ
- ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง ถ้าผลตอบแทนต่ำ ความคุ้มครองส่วนมูลค่าบัญชีจะโตช้ากว่าตาราง
- ทุนประกัน 800,000 บาทในตัวอย่างอาจยังไม่พอสำหรับภาระของบางบ้าน ควรคำนวณหนี้สินและค่าใช้จ่ายของครอบครัวประกอบ
ใครเหมาะกับ ไลฟ์เวิร์ส เวลท์ ฟิต แผนเงินต้น 5 ปี
- หัวหน้าครอบครัวที่เสียภาษีทุกปี
- มีเงินก้อนแบ่งจ่ายได้ปีละ 100,000 บาท 5 ปี
- อยากให้ครอบครัวได้ทั้งทุนประกันและเงินในบัญชี
- ไม่อยากเพิ่มรายจ่ายประจำในช่วงที่ลูกโต
คำถามที่พบบ่อย
ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้เท่าไหร่?
ตามตัวอย่างของบริษัท ได้ทุนประกัน 800,000 บาทบวกมูลค่าบัญชี 442,690 บาท รวม 1,242,690 บาท
แบ่งเงินให้คู่สมรสกับลูกคนละส่วนได้ไหม?
ได้ เลือกแบ่งกลุ่มผู้รับประโยชน์ส่วนของทุนประกันและส่วนของมูลค่าบัญชีแยกกันได้
ซื้อสัญญาเพิ่มเติมเช่นประกันสุขภาพได้ไหม?
ซื้อหรือเพิ่มทุนสัญญาเพิ่มเติมได้หลังครบรอบปีที่ 1 ตามการพิจารณาของบริษัท
ครบอายุ 99 ปีได้อะไร?
ได้มูลค่าบัญชีกรมธรรม์ ณ วันครบสัญญา
ข้อควรทราบ
- บริษัทรับรองผลตอบแทนขั้นต่ำ 1% ต่อปี มูลค่าบัญชีในบทความใช้สมมติฐาน 2.50% ซึ่งไม่รับรอง
- ค่าการประกันภัยเพิ่มขึ้นตามอายุ และหักจากบัญชีทุกปี
- ค่าใช้จ่ายในการถอนของเบี้ยหลักปีที่ 1–4 คือ 70% 50% 30% และ 10%
- สิทธิลดหย่อนภาษีตามหลักเกณฑ์กรมสรรพากร
- ตัวเลขของคุณดูจากใบเสนอขายตามอายุและเพศ
ขอใบเสนอขายสำหรับครอบครัวของคุณ
ส่งอายุ เพศ จำนวนคนที่พึ่งพิง และสิทธิลดหย่อนที่ใช้ไปแล้ว จะได้ตารางความคุ้มครองและมูลค่าบัญชีรายปีไปคุยกับคนในบ้านก่อนตัดสินใจ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
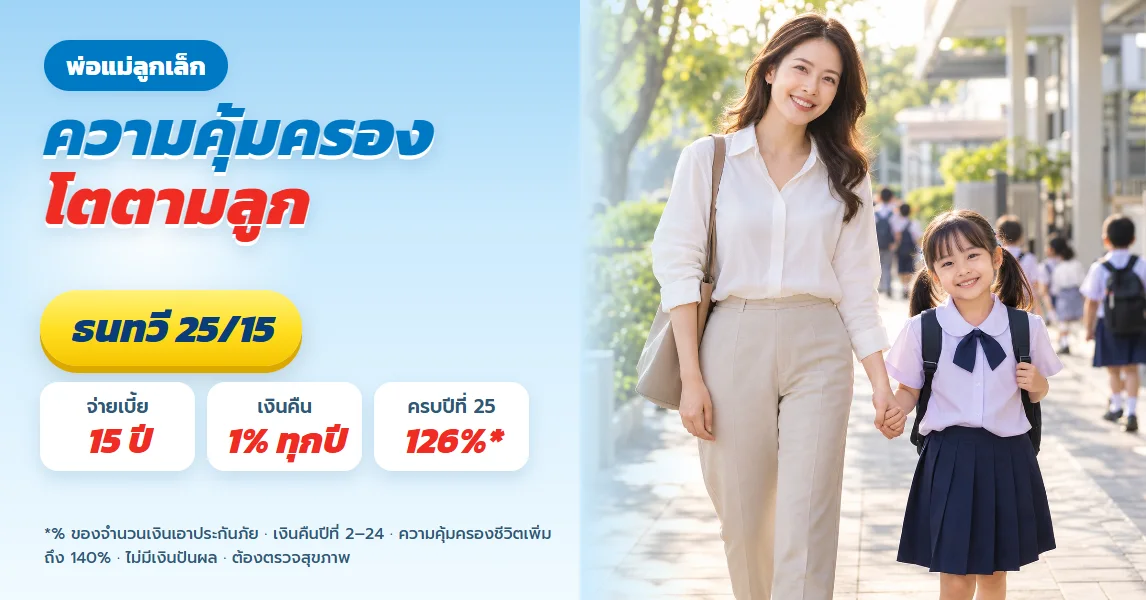
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด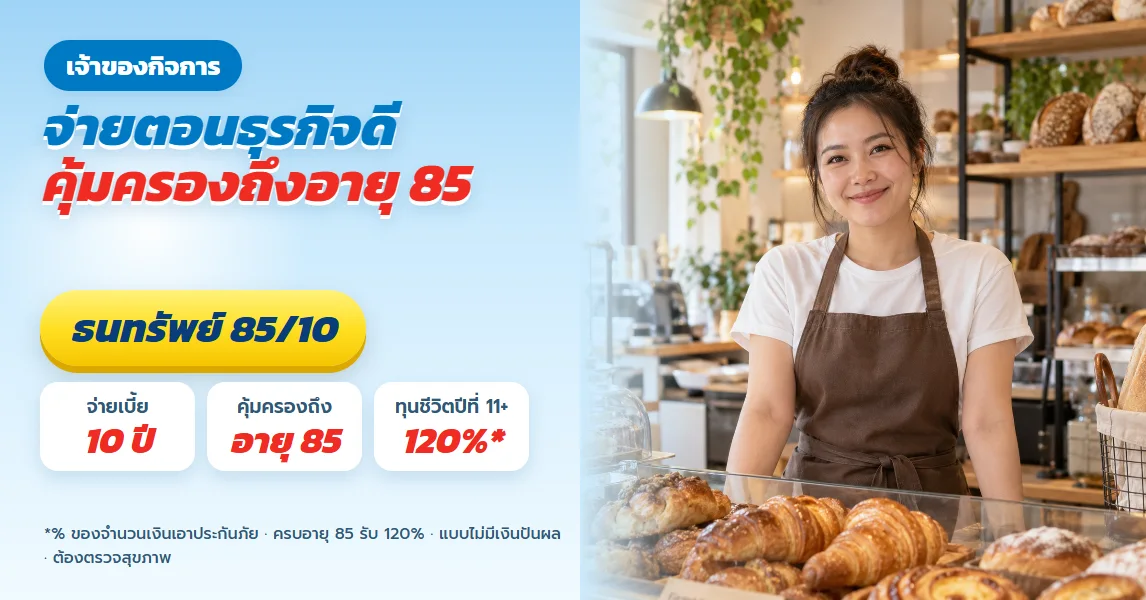
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด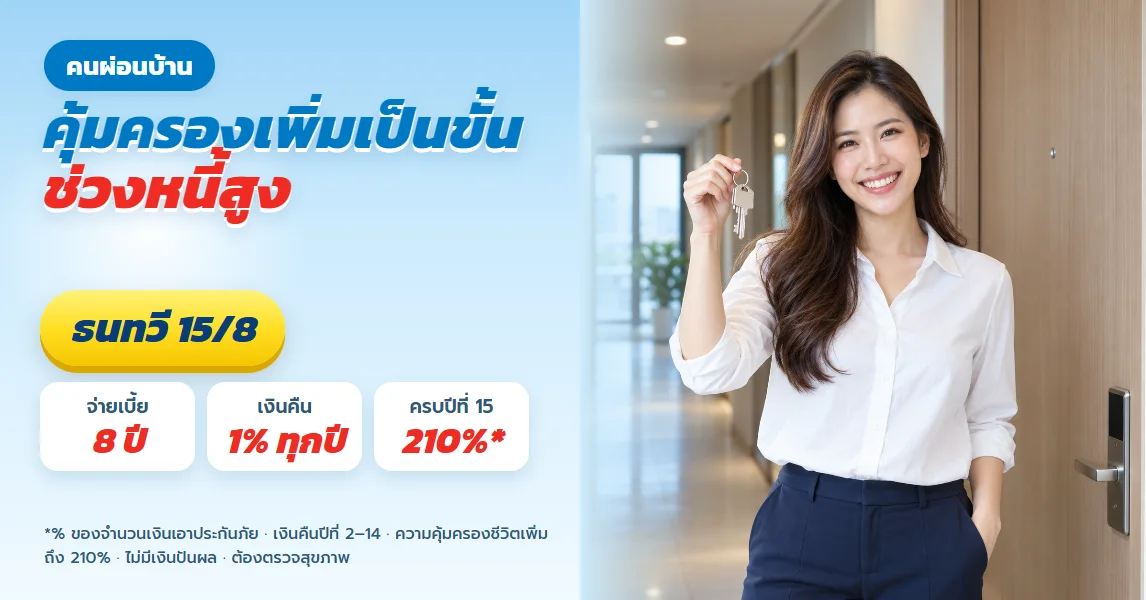
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด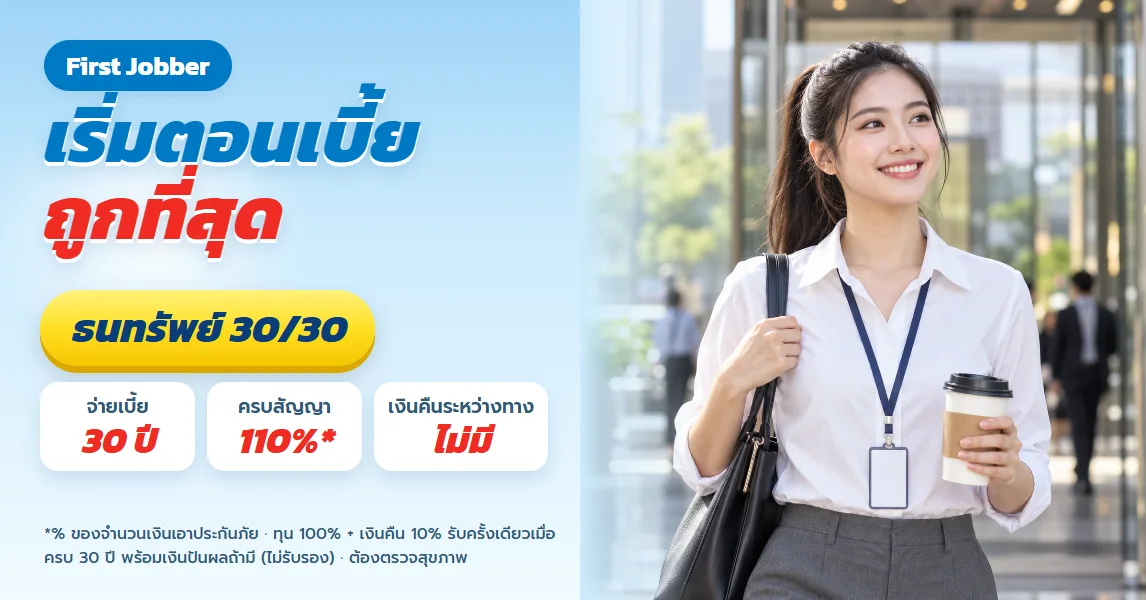
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด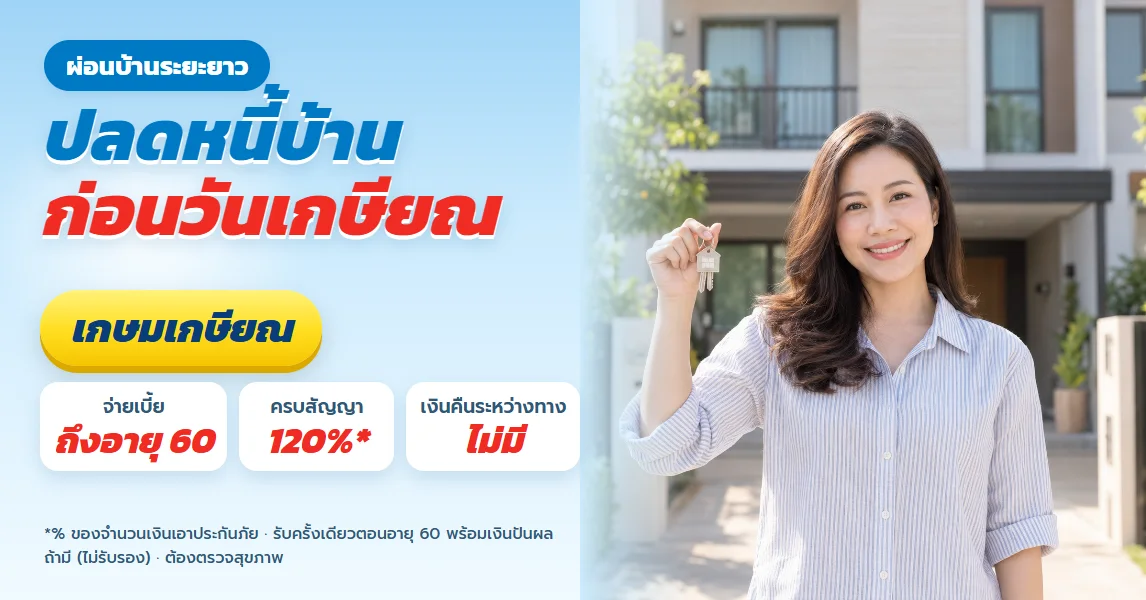
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด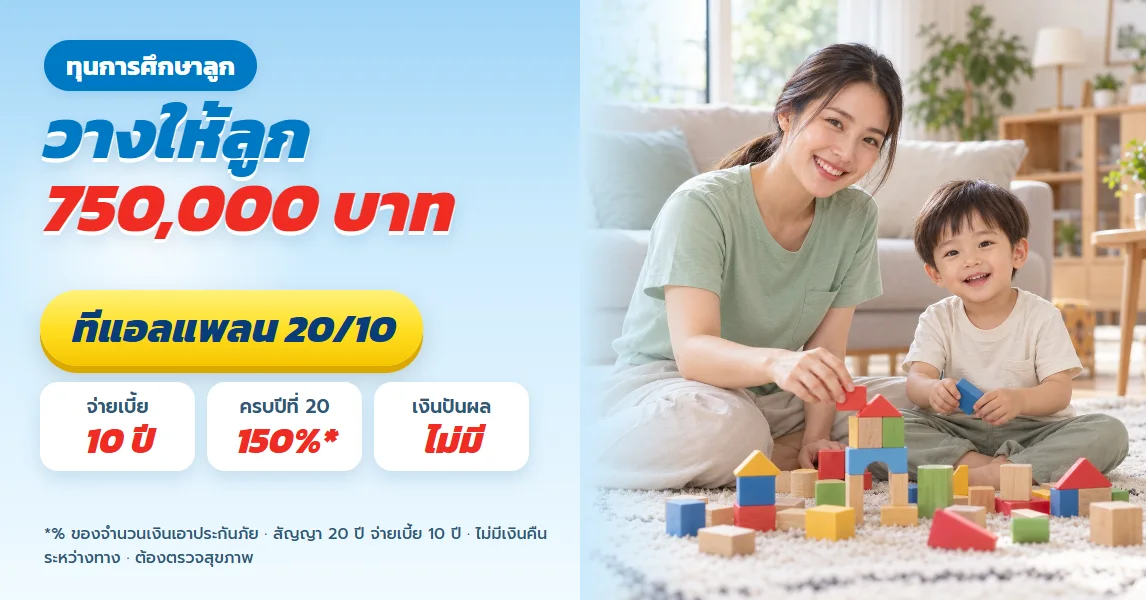
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด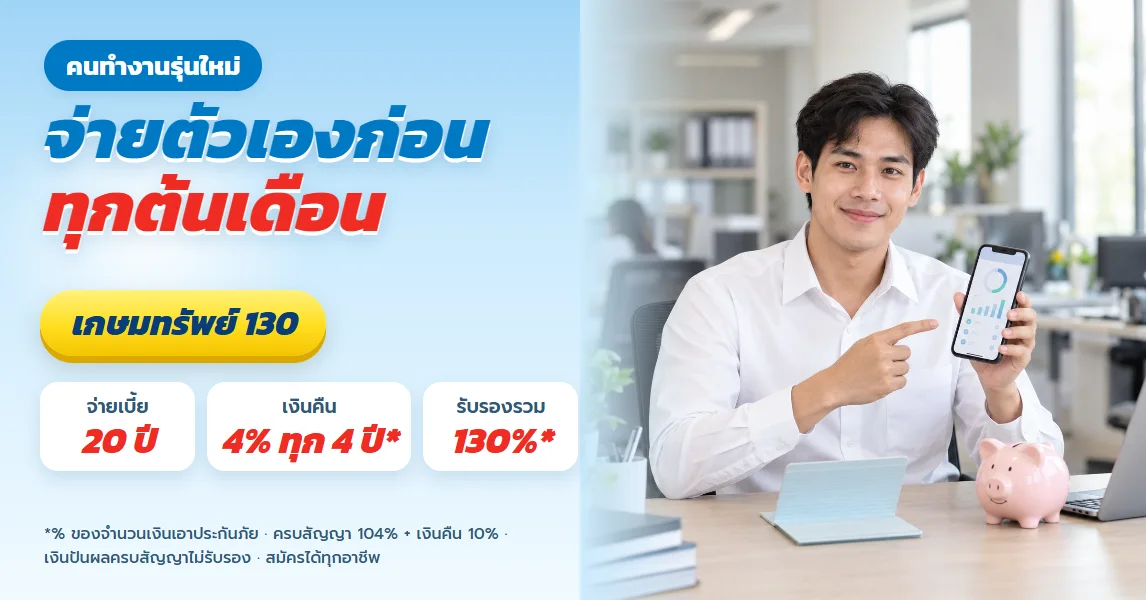
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด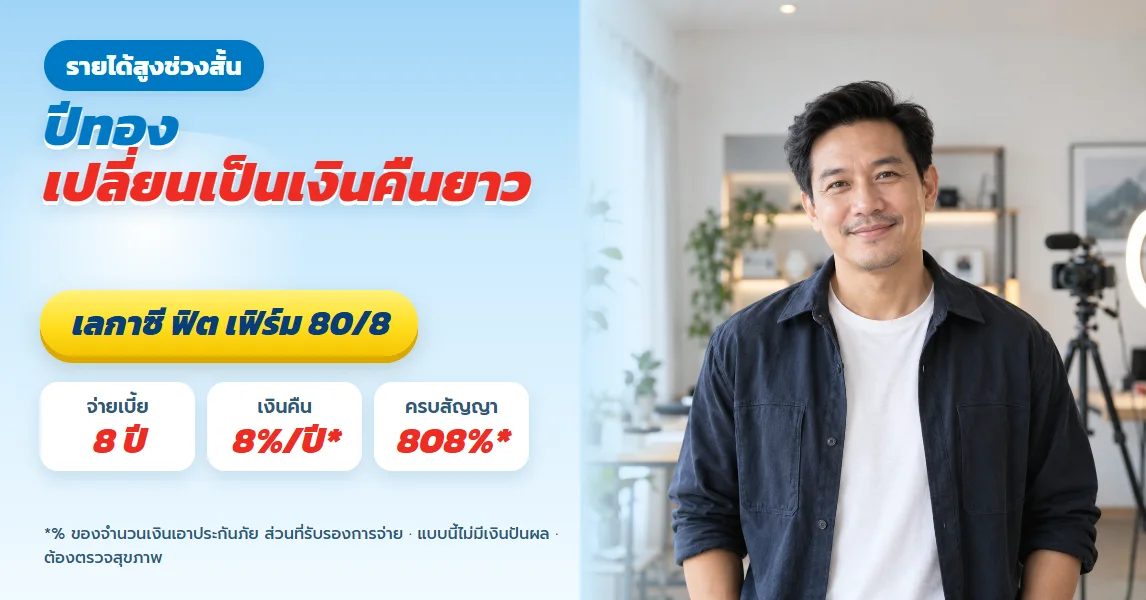
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้