มันนี่ ฟิต เฟิร์ม 30/25 สำหรับแพทย์และผู้ประกอบวิชาชีพ ไล่ทันเวลาที่ใช้เรียน พร้อมสิทธิยกเว้นเบี้ยเมื่อทำงานไม่ได้
คู่มือ มันนี่ ฟิต เฟิร์ม 30/25 สำหรับแพทย์และผู้ประกอบวิชาชีพรายได้สูง วางงบเบี้ยจากรายได้ประจำ อ่านกระแสเงินสดรับรอง 30 ปี สิทธิยกเว้นเบี้ย และปันผลที่ไม่รับรอง
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับแพทย์และผู้ประกอบวิชาชีพรายได้สูง วางงบเบี้ยจากรายได้ประจำ อ่านกระแสเงินสดรับรอง 30 ปี สิทธิยกเว้นเบี้ย และปันผลที่ไม่รับรอง บทความนี้ตอบเรื่องประกันออมทรัพย์ แพทย์, วางแผนการเงิน ผู้ประกอบวิชาชีพ, มันนี่ ฟิต เฟิร์ม 30/25 ยกเว้นเบี้ย และมันนี่ ฟิต เฟิร์ม 30/25 เงินคืน
แพทย์ ทันตแพทย์ เภสัชกร วิศวกร สถาปนิก หรือนักบัญชีที่มีใบอนุญาต มีเส้นทางการเงินคล้ายกันอย่างหนึ่ง คือใช้เวลาเรียนและฝึกงานนานกว่าคนทั่วไป กว่ารายได้จะมั่นคงจริงก็อายุเกือบสามสิบ หรือบางคนมากกว่านั้น แต่เมื่อรายได้มาแล้ว มักมาในระดับที่สูงและเติบโตต่อเนื่องอีกหลายสิบปี
ความท้าทายของคนกลุ่มนี้จึงไม่ใช่ "มีเงินออมไหม" แต่คือ "จะไล่ทันเวลาที่เสียไปช่วงเรียนอย่างไร" และ "ถ้าวันหนึ่งทำงานด้วยมือหรือสายตาไม่ได้ รายได้ระดับนี้จะหายไปทั้งหมดหรือเปล่า" บทความนี้พาดู มันนี่ ฟิต เฟิร์ม 30/25 จากมุมของผู้ประกอบวิชาชีพที่รายได้ผูกกับความสามารถของร่างกายตัวเอง
ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ชื่อแบบเต็มคือ มันนี่ ฟิต เฟิร์ม 30/25 (1) มีเงินปันผล ผู้ประกอบวิชาชีพที่อยากได้เงินก้อนมากกว่านี้เลือกทุนหลายเท่าได้ ส่วนรับรองรวม 158% ของทุนเท่ากันทุกอายุ
รายได้สูงที่มาช้า และผูกกับร่างกายของคุณเอง
ผู้ประกอบวิชาชีพส่วนใหญ่ไม่มีสินทรัพย์ที่สร้างรายได้แทนตัวเองได้ในช่วงแรกของอาชีพ รายได้มาจากการลงมือทำงานโดยตรง ไม่ว่าจะเป็นการผ่าตัด รักษาคนไข้ ออกแบบ หรือเซ็นรับรองงาน ถ้าวันใดทำงานไม่ได้ รายได้ก็หยุดทันที ต่างจากเจ้าของธุรกิจที่อาจมีทีมทำงานแทน
อีกด้านหนึ่ง รายได้ที่สูงขึ้นเร็วมักพาไลฟ์สไตล์ให้สูงตามไปด้วย บ้านใหญ่ขึ้น รถดีขึ้น ค่าใช้จ่ายของครอบครัวสูงขึ้น หลายคนจึงพบว่าอายุสี่สิบกว่าแล้วรายได้สูงมาก แต่เงินออมระยะยาวกลับยังไม่มากเท่าที่ควร เพราะไม่มีระบบบังคับออมเหมือนพนักงานที่มีเงินสะสมผ่านนายจ้าง
สิ่งที่คนกลุ่มนี้ต้องการจากแผนออมระยะยาวจึงมีสามอย่าง คือวินัยที่เดินต่อเนื่องหลายสิบปีโดยไม่ต้องคิดทุกเดือน ความแน่นอนของเงินปลายทาง และการป้องกันกรณีที่ทำงานไม่ได้กลางทาง
เข้าใจโครงสร้างแบบในหนึ่งนาที
| สิ่งที่ผู้ประกอบวิชาชีพควรรู้ | มันนี่ ฟิต เฟิร์ม 30/25 |
| อายุรับประกัน | 1 เดือน – 60 ปี ทุกชั้นอาชีพ |
| ทุนขั้นต่ำ | 100,000 บาท |
| งวดชำระ | รายปี / 6 เดือน / 3 เดือน / รายเดือน เปลี่ยนงวดได้ |
| สุขภาพ | ต้องตรวจตามระเบียบบริษัท |
| สัญญาเพิ่มเติม | แนบได้ เช่น สัญญายกเว้นเบี้ยเมื่อทุพพลภาพ |
มันนี่ ฟิต เฟิร์ม 30/25 จ่ายเบี้ย 25 ปี คุ้มครอง 30 ปี ไม่มีเงินคืนในปีแรก ตั้งแต่วันครบรอบปีที่ 2 ถึงปีที่ 29 รับเงินคืน 1% ของทุนต่อปี รวม 28 งวด เมื่อครบสัญญาปีที่ 30 รับเงินครบกำหนดตามสูตรที่จ่ายจำนวนมากกว่าระหว่าง 130% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระทั้งหมดหักเงินคืนที่จ่ายแล้ว เคสนี้เอกสารแสดงเงินครบสัญญา 130,000 บาท
แบบนี้ต้องตรวจสุขภาพ ผู้ประกอบวิชาชีพที่ทำงานหนักและพักผ่อนน้อยในช่วงฝึกงานจึงควรแจ้งข้อมูลสุขภาพตามจริงทุกข้อ และเข้าใจว่าผลการพิจารณารับประกันขึ้นกับหลักเกณฑ์ของบริษัท ใบเสนอขายไม่ใช่คำยืนยันว่าทุกคนจะได้รับเงื่อนไขเดียวกัน
จุดที่ควรจำไว้คือ เงินคืน 1% และเงินครบกำหนด 130% เป็นสัดส่วนของทุน ไม่ใช่ผลตอบแทนต่อเบี้ยที่จ่าย การดูว่าคุ้มหรือไม่ต้องเริ่มจากเบี้ยรวมทั้งหมดและเงินที่ได้รับจริง
แผนภาพ 30 ปีสำหรับคนที่เริ่มออมช้า
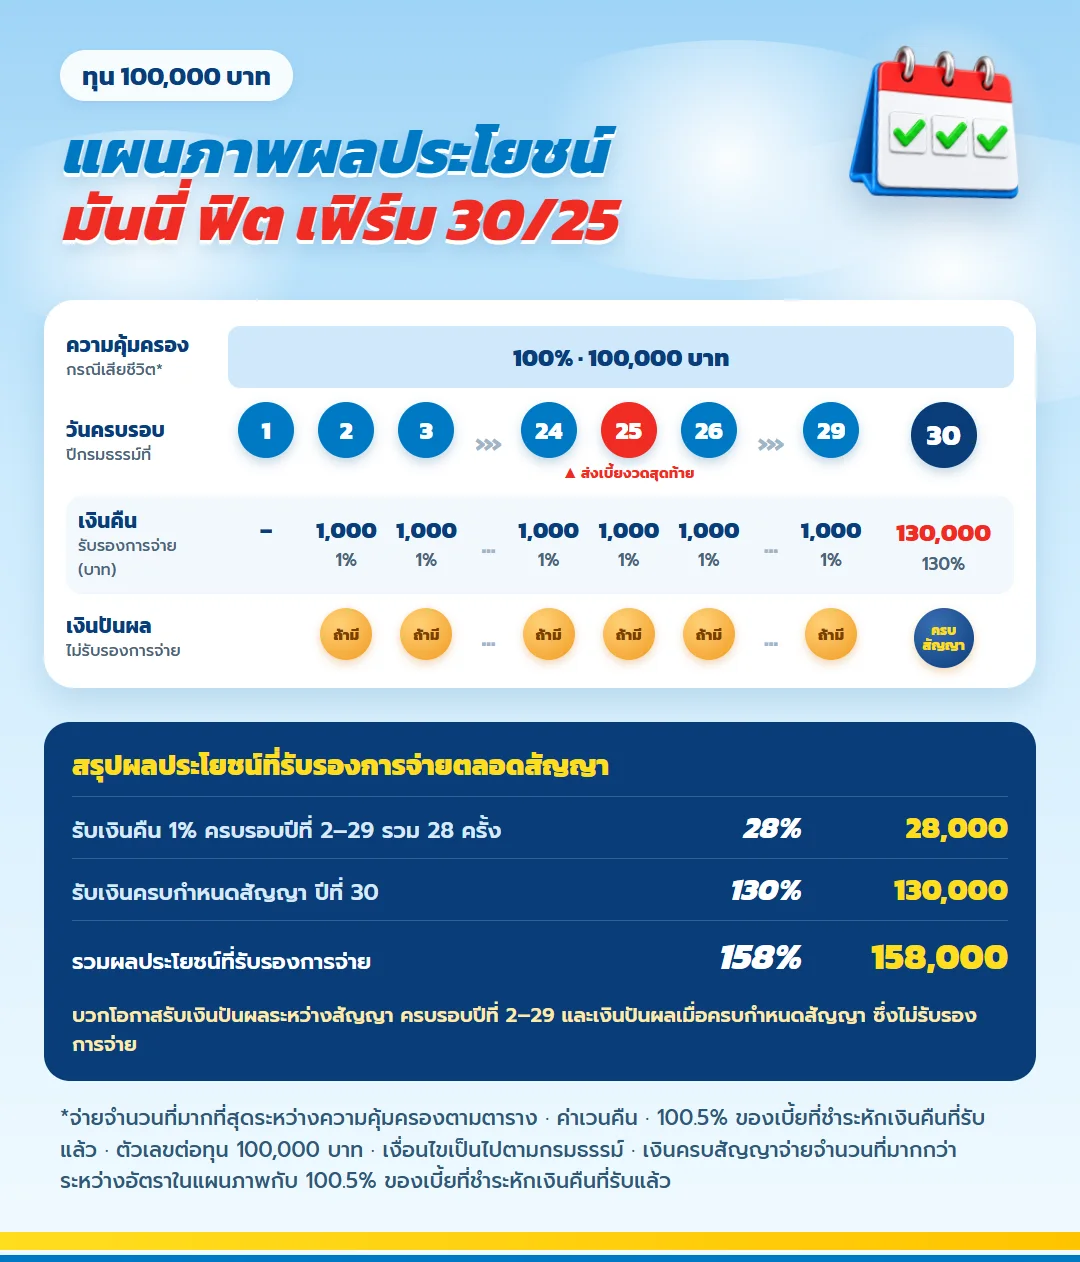
ผู้ประกอบวิชาชีพที่เริ่มมีรายได้มั่นคงช้ามักกังวลว่าจะออมทันไหม ภาพนี้ตอบด้วยเส้นทาง 30 ปี วงกลมแถวกลางคือวันครบรอบปีกรมธรรม์ วงสีแดงคืองวดเบี้ยสุดท้ายในปีที่ 25 และแถวล่างคือเงินที่กลับมาทุกปี
| สิ่งที่สัญญาให้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 1% ทุกครบรอบปี ปีที่ 2 ถึง 29 | 28% | 28,000 |
| เงินครบสัญญาเมื่อถือครบ 30 ปี | 130% | 130,000 |
| รวมที่สัญญาให้แน่นอน | 158% | 158,000 |
ทุกบรรทัดคิดเป็นเปอร์เซ็นต์ของทุน คนที่เลือกทุนสูงกว่า 100,000 บาทจึงได้ตามสัดส่วน ส่วนเงินปันผลเป็นตัวเลขที่บริษัทไม่รับรอง จึงไม่ควรใช้เป็นงบจ่ายเบี้ย
สิทธิยกเว้นเบี้ย: ส่วนที่ผู้ประกอบวิชาชีพควรอ่านละเอียดที่สุด
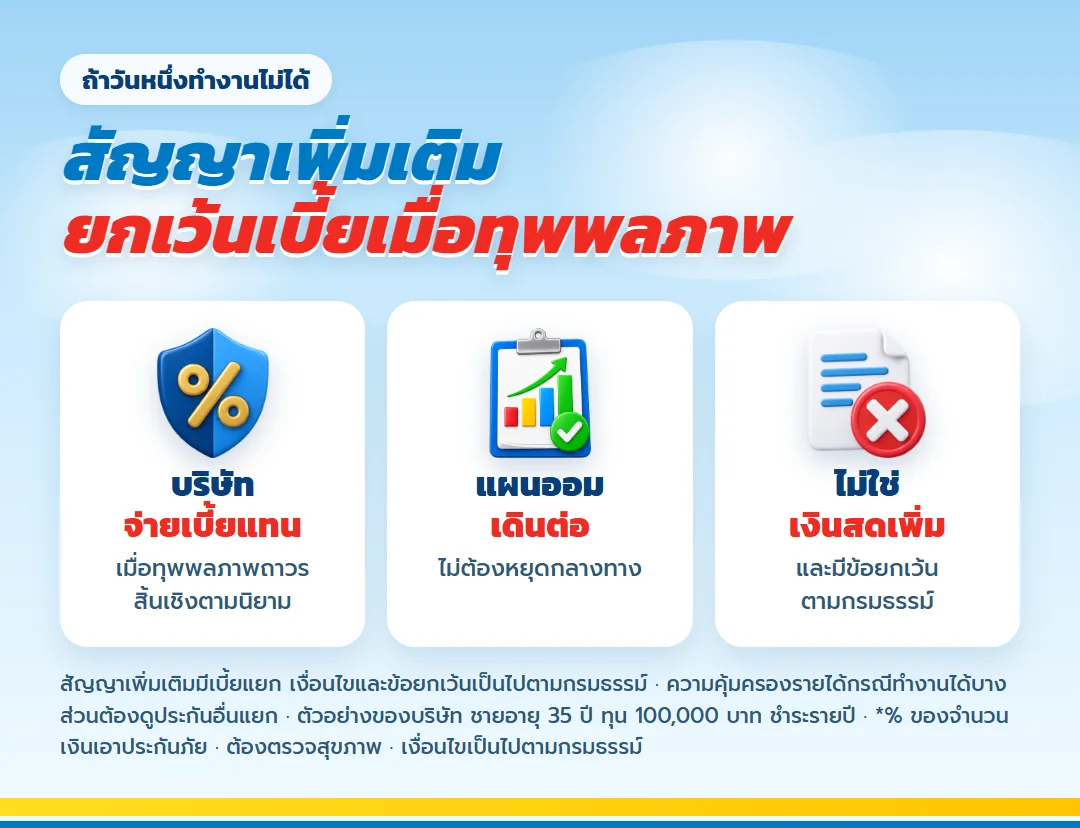
สำหรับคนที่รายได้ขึ้นกับความสามารถในการทำงาน ความเสี่ยงที่น่ากลัวกว่าการเสียชีวิตบางครั้งคือการทุพพลภาพ เพราะรายได้หยุดแต่ค่าใช้จ่ายยังเดินต่อ รวมถึงเบี้ยประกันที่ผูกไว้ระยะยาวด้วย
แบบนี้มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง ในเคสตัวอย่างมีระยะ 25 ปี โดยไม่ต้องจ่ายเบี้ยเพิ่มสำหรับสิทธินี้ หากเข้าเกณฑ์ตามนิยามและเงื่อนไข เบี้ยงวดต่อไปจะได้รับการยกเว้น ทำให้แผนออมเดินต่อไปถึงปลายทางได้แม้คุณหยุดทำงาน
สิ่งที่ต้องเข้าใจให้ตรงคือ สิทธินี้ไม่ใช่เงินสดเพิ่ม 100,000 บาท และไม่ได้ยกเว้นทุกเหตุที่ทำให้หยุดงาน ต้องเป็นทุพพลภาพถาวรสิ้นเชิงตามนิยามของกรมธรรม์ และมีข้อยกเว้นเฉพาะ เช่น การทำร้ายตนเอง สงครามหรือการปราบปราม และกรณีเกี่ยวกับอากาศยานตามที่ระบุ ผู้ประกอบวิชาชีพที่ต้องการคุ้มครองรายได้กรณีทำงานไม่ได้บางส่วน ควรพิจารณาความคุ้มครองอื่นแยกต่างหาก
งบเบี้ยของเคสตัวอย่างเทียบกับรายได้วิชาชีพ
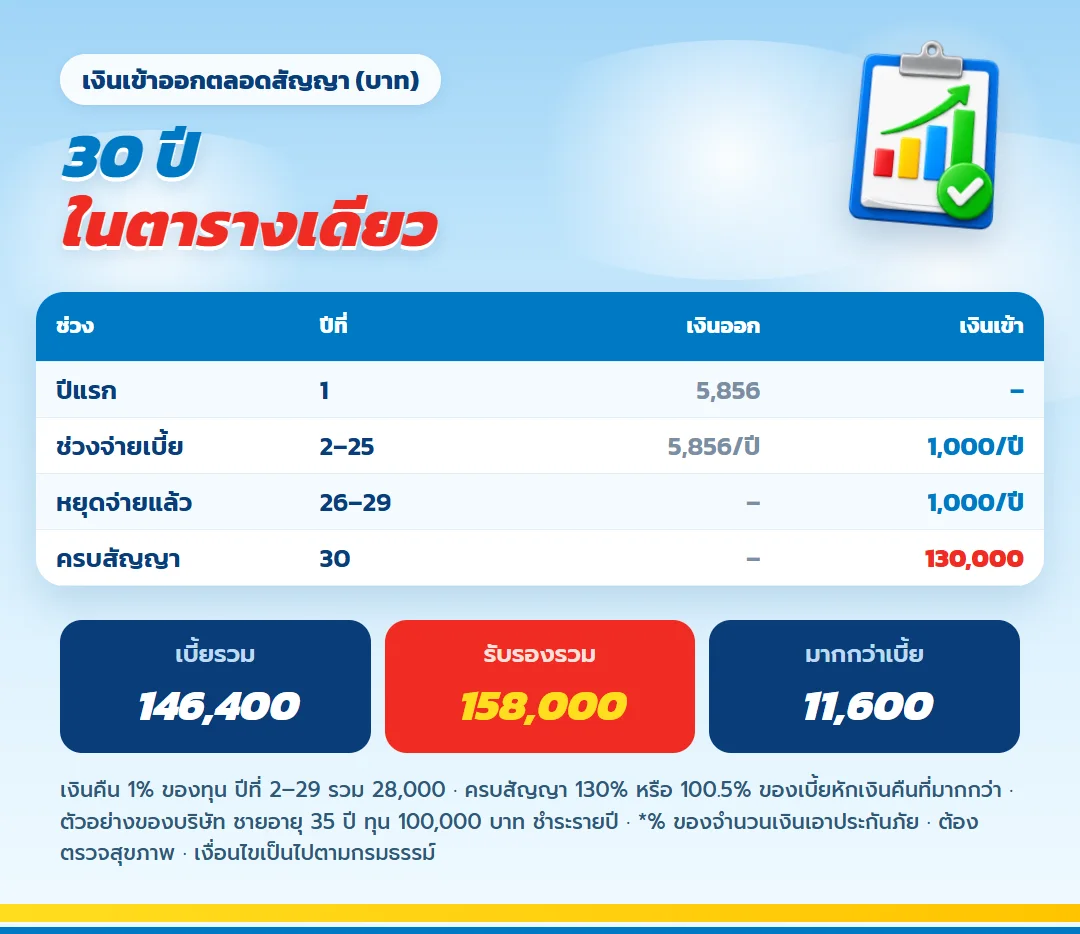
เคสทุน 100,000 บาทมีเบี้ยปีละ 5,856 บาท ถ้าคิดเป็นเงินที่ต้องกันไว้ต่อเดือนเท่ากับ 488 บาท จ่าย 25 ปีรวม 146,400 บาท ผู้ประกอบวิชาชีพที่เพิ่งเริ่มมีรายได้มั่นคงเริ่มที่ทุนเล็กก่อนได้ แล้วค่อยเพิ่มแผนเมื่อรายได้เติบโต แบบนี้ชำระรายเดือนได้ด้วย
หลักที่ใช้ได้จริงคือ คำนวณเบี้ยจากรายได้ประจำที่มั่นใจ เช่น เงินเดือนจากโรงพยาบาลหรือสำนักงาน ไม่ใช่รายได้จากเวรพิเศษ ค่าตอบแทนรายเคส หรือรายได้คลินิกในปีที่ดีที่สุด เพราะสัญญานี้ต้องจ่ายต่อเนื่อง 25 ปี และรายได้เสริมเหล่านั้นอาจลดลงเมื่ออายุมากขึ้นหรือเมื่อเลือกทำงานน้อยลง
- ตั้งโอนอัตโนมัติเข้าบัญชีแยกสำหรับเบี้ยทุกเดือน ให้ยอดพร้อมก่อนวันครบกำหนดชำระ
- กันเงินสำรองฉุกเฉินและเงินสำหรับลงทุนในอาชีพ เช่น ค่าเรียนต่อเฉพาะทางหรือค่าอุปกรณ์ ไว้แยกต่างหาก
- ถ้ามีแผนเปิดคลินิกหรือสำนักงานของตัวเองในอีกไม่กี่ปี ให้เผื่อเงินลงทุนก้อนนั้นก่อนเลือกทุน
- ทบทวนทุนทุกครั้งที่รายได้เปลี่ยนระดับ แทนที่จะเริ่มสูงเกินกำลังตั้งแต่แรก
ตารางเงินเข้าออกที่รับรองตลอด 30 ปี
ตารางด้านล่างคัดปีสำคัญของเคสตัวอย่างมาให้ดู ทั้งเบี้ยสะสม เงินรับรอง ค่าเวนคืน และยอดได้คืนรวม หน่วยเป็นบาท ไม่รวมเงินปันผล
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ค่าเวนคืน + เงินคืนที่รับแล้ว |
|---|---|---|---|---|---|
| 1 | 5,856 | 5,856 | — | — | 0 |
| 2 | 5,856 | 11,712 | 1,000 | 1,700 | 2,700 |
| 4 | 5,856 | 23,424 | 1,000 | 9,000 | 12,000 |
| 6 | 5,856 | 35,136 | 1,000 | 17,100 | 22,100 |
| 9 | 5,856 | 52,704 | 1,000 | 30,100 | 38,100 |
| 11 | 5,856 | 64,416 | 1,000 | 38,700 | 48,700 |
| 14 | 5,856 | 81,984 | 1,000 | 52,500 | 65,500 |
| 16 | 5,856 | 93,696 | 1,000 | 62,400 | 77,400 |
| 19 | 5,856 | 111,264 | 1,000 | 78,300 | 96,300 |
| 21 | 5,856 | 122,976 | 1,000 | 89,900 | 109,900 |
| 23 | 5,856 | 134,688 | 1,000 | 102,300 | 124,300 |
| 25 | 5,856 | 146,400 | 1,000 | 115,600 | 139,600 |
| 26 | 0 | 146,400 | 1,000 | 118,000 | 143,000 |
| 27 | 0 | 146,400 | 1,000 | 120,500 | 146,500 |
| 28 | 0 | 146,400 | 1,000 | 123,200 | 150,200 |
| 29 | 0 | 146,400 | 1,000 | 126,000 | 154,000 |
| 30 | 0 | 146,400 | 130,000 | 130,000 | 158,000 |
ตัวเลขสำคัญของเคส: เงินคืนปีละ 1,000 บาทในปีที่ 2–29 รวม 28,000 บาท เงินครบสัญญา 130,000 บาท เงินรับรองรวม 158,000 บาท เมื่อหักเบี้ยรวม 146,400 บาท ส่วนต่างคือ 11,600 บาท ไม่รวมปันผล ดอกเบี้ยเงินคืนสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
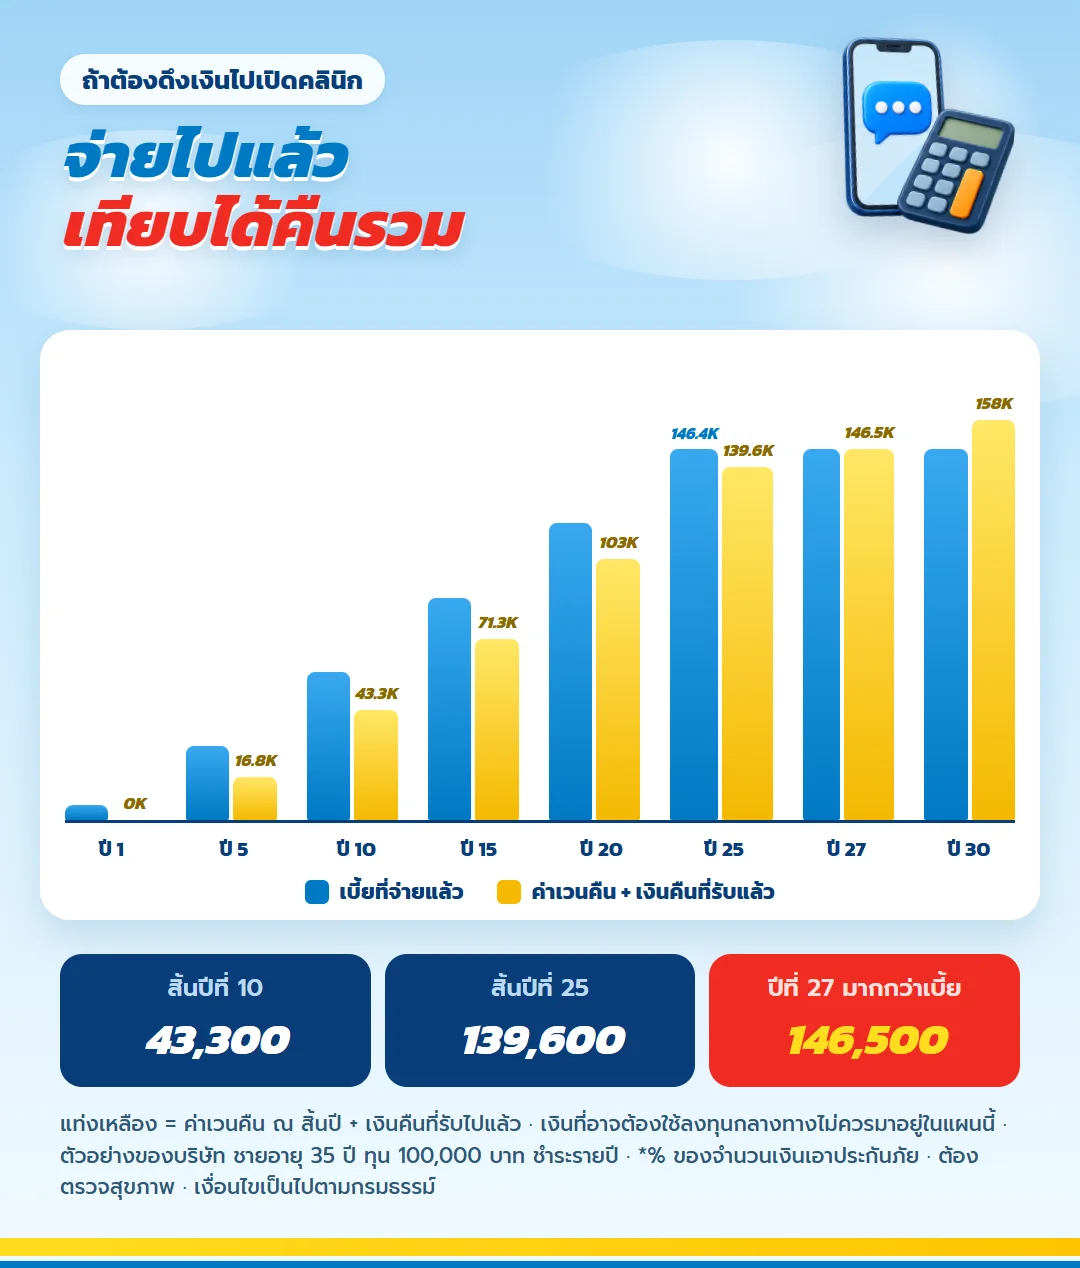
ส่วนต่างนี้เป็นจำนวนเงินรวม ไม่ใช่อัตราต่อปี และเกิดขึ้นเมื่อถือครบ 30 ปี ถ้าดูค่าเวนคืนบวกเงินคืนที่รับไปแล้ว หลังจ่ายครบปีที่ 25 เบี้ยรวม 146,400 บาท ได้คืนรวม 139,600 บาท และมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 27 แผนนี้จึงเหมาะกับเงินที่ตั้งใจถือยาวจริง ไม่ใช่เงินที่อาจต้องดึงไปเปิดคลินิกหรือซื้ออุปกรณ์กลางทาง
สำหรับผู้ประกอบวิชาชีพที่เริ่มตอนอายุ 30 เงินครบสัญญาจะมาราวอายุ 60 ซึ่งเป็นช่วงที่หลายคนเริ่มลดชั่วโมงทำงาน เงินก้อนนี้จึงทำหน้าที่เป็นฐานของช่วงเปลี่ยนผ่านจากการทำงานเต็มเวลาไปสู่การทำงานน้อยลง
เงินปันผลสองช่วง: ใช้เป็นข้อมูลประกอบ ไม่ใช่งบจ่ายเบี้ย
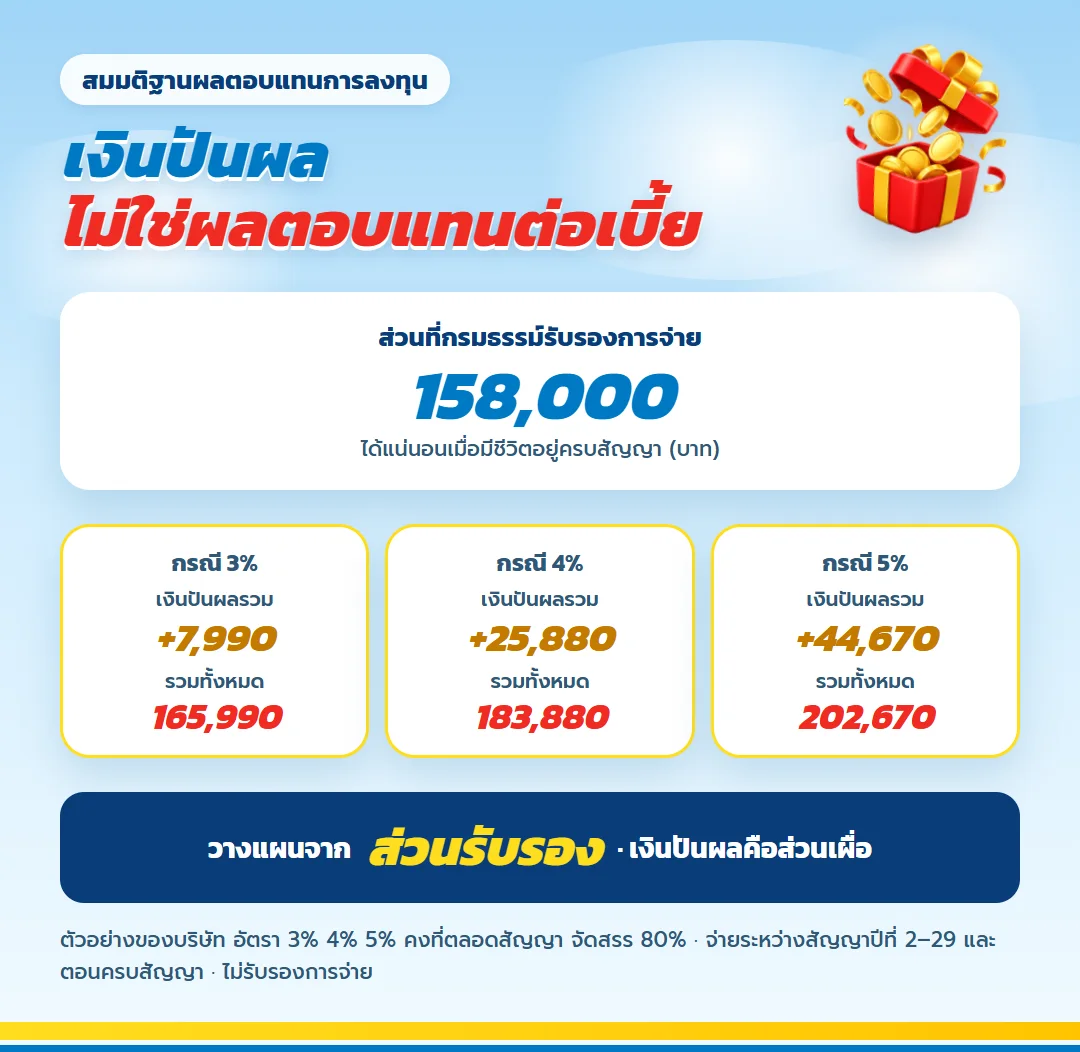
แบบนี้มีโอกาสรับเงินปันผลระหว่างสัญญาในปีที่ 2–29 และปันผลเมื่อครบกำหนดในปีที่ 30 ทั้งสองส่วนไม่รับรองการจ่าย ตารางด้านล่างเป็นตัวอย่างตามสมมติฐานในใบเสนอขาย
| สมมติฐานในข้อมูลตัวอย่าง | ปันผลระหว่างสัญญารวม | ปันผลเมื่อครบกำหนด |
|---|---|---|
| ไม่มีการจ่ายปันผล | 0 บาท | 0 บาท |
| 3% ต่อปี | 6,500 บาท | 1,490 บาท |
| 4% ต่อปี | 16,210 บาท | 9,670 บาท |
| 5% ต่อปี | 26,980 บาท | 17,690 บาท |
ตัวเลข 3% 4% และ 5% เป็นสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่ใช้คำนวณปันผลคงที่ตลอดสัญญา ไม่ใช่ผลตอบแทนต่อเบี้ยของคุณ ปันผลระหว่างสัญญาก็ไม่ได้จ่ายเท่ากันทุกปี เช่น กรณีสมมติฐาน 4% ปีที่ 2 แสดง 30 บาท และปีที่ 29 แสดง 1,140 บาท
เอกสารอธิบายว่าการคำนวณหักต้นทุนทั้งหมดของกรมธรรม์ก่อนจัดสรร 80% ตามวิธีของบริษัท ตัวเลขนี้ไม่ใช่เงินคืน 80% ของเบี้ย และถ้าเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือขยายเวลา จะไม่ได้รับปันผลดังกล่าว ผู้ประกอบวิชาชีพที่คุ้นกับการอ่านข้อมูลเชิงสถิติควรมองตารางนี้เป็นช่วงความเป็นไปได้ ไม่ใช่ค่าคาดการณ์
ความคุ้มครองชีวิตสำหรับครอบครัวที่พึ่งรายได้ของคุณ
ผลประโยชน์กรณีเสียชีวิตใช้จำนวนที่มากที่สุดระหว่างทุน 100,000 บาท เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่ได้รับ ไม่รวมเบี้ยสัญญาเพิ่มเติมถ้ามี ไม่ได้นำทั้งสามจำนวนมารวมกัน
ในตารางตัวอย่าง ปีที่ 25 แสดงผลประโยชน์เสียชีวิต 124,132 บาท และปีที่ 27 แสดง 122,132 บาท ซึ่งสูงกว่าทุนตั้งต้นตามสูตรที่ให้ค่าสูงกว่า จำนวนจริงขึ้นกับวันที่เกิดเหตุและข้อกำหนด ส่วนปันผลครบกำหนด กรณีเสียชีวิตก่อนอาจได้รับเมื่อถึงกำหนดตามส่วนที่สะสมถึงวันครบรอบก่อนเสียชีวิต และเป็นเงินที่ไม่รับรอง
ภาษีของผู้มีเงินได้สูง: สิทธิมีเพดาน
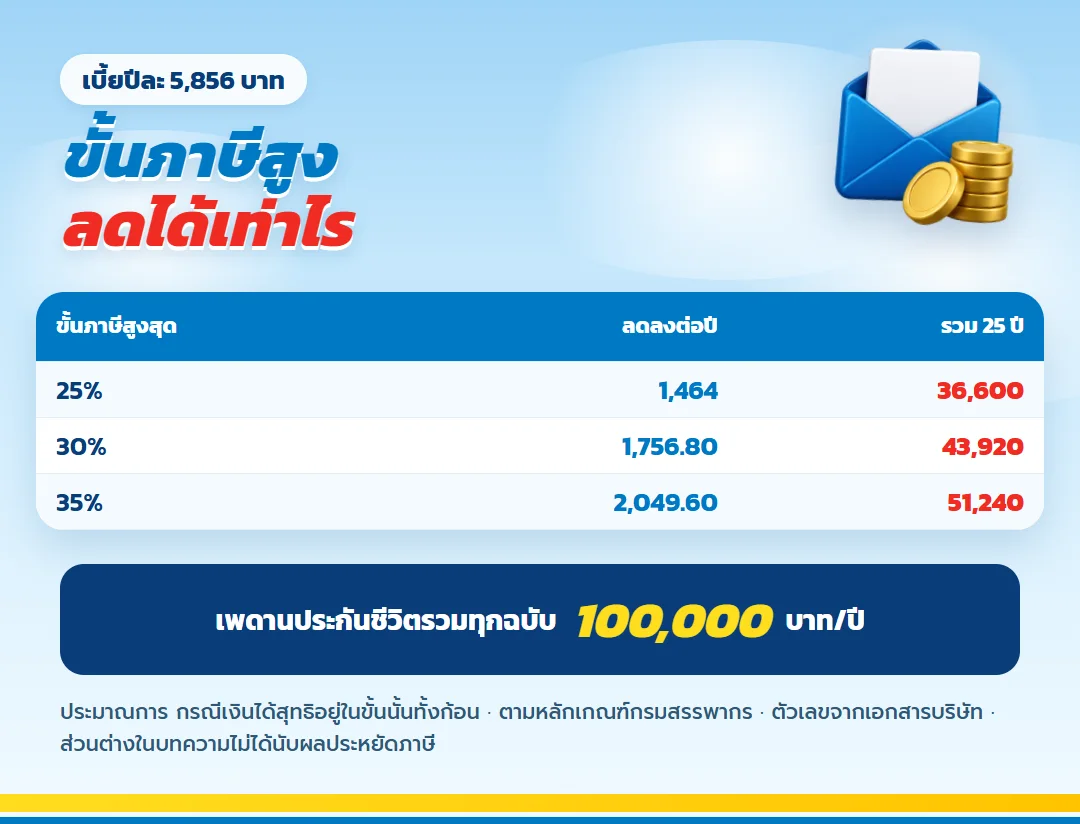
เบี้ย 5,856 บาทต่อปีลดหย่อนภาษีได้เต็มจำนวน สำหรับผู้ประกอบวิชาชีพที่อยู่ขั้นภาษี 30% ภาษีจะลดลงปีละราว 1,757 บาท ตลอด 25 ปีรวม 43,920 บาท แต่เพดานประกันชีวิต 100,000 บาทต่อปีรวมกับกรมธรรม์อื่นด้วย และส่วนต่างในบทความยังไม่ได้นับผลประหยัดภาษีนี้
ผู้ที่มีเงินได้หลายประเภท เช่น เงินเดือนจากโรงพยาบาลและรายได้จากคลินิก ควรตรวจกับผู้ดูแลภาษีว่าสิทธิประกันชีวิตที่ใช้รวมกันแล้วเหลือเท่าไร อ้างอิง เงื่อนไขลดหย่อนประกันชีวิตของกรมสรรพากร และตรวจผลทางภาษีก่อนเวนคืนหรือเปลี่ยนสัญญาก่อนกำหนด
ข้อควรระวังก่อนผูกสัญญา 25 ปี
- เส้นทางอาชีพอาจเปลี่ยน เช่น เรียนต่อต่างประเทศ ย้ายสังกัด หรือเปิดกิจการเอง ให้เลือกทุนที่ยังจ่ายได้ในทุกสถานการณ์
- สิทธิยกเว้นเบี้ยครอบคลุมเฉพาะทุพพลภาพถาวรสิ้นเชิงตามนิยาม ไม่ใช่การคุ้มครองรายได้
- ปันผลไม่รับรอง อย่าวางแผนจ่ายเบี้ยหรือเป้าหมายหลักด้วยเงินปันผล
- เงินครบสัญญาเป็นจำนวนตามสัญญา ไม่ได้ปรับตามเงินเฟ้อในอีก 30 ปี ควรมีการออมและลงทุนอื่นประกอบ
- ถ้าจ่ายเบี้ยงวดใดไม่สะดวก ให้ติดต่อบริษัทก่อนครบกำหนด และขอดูผลของแต่ละทางเลือก โดยเฉพาะสิทธิปันผลที่จะหายไป
คำถามที่ผู้ประกอบวิชาชีพมักถาม
เริ่มมีรายได้ช้า ควรเริ่มทุนสูงเลยเพื่อไล่ให้ทันไหม?
ไม่จำเป็น สัญญานี้ต้องจ่ายต่อเนื่อง 25 ปี การเริ่มทุนที่จ่ายสบายแล้วเพิ่มแผนเมื่อรายได้เติบโตมักปลอดภัยกว่าการเริ่มทุนสูงแล้วต้องหยุดกลางทาง
สิทธิยกเว้นเบี้ยทุพพลภาพครอบคลุมการบาดเจ็บที่มือจนผ่าตัดไม่ได้ไหม?
ต้องดูนิยามทุพพลภาพถาวรสิ้นเชิงในกรมธรรม์ สิทธินี้ไม่ได้ครอบคลุมทุกกรณีที่ทำงานเฉพาะทางไม่ได้ ควรถามตัวแทนให้ชัดและพิจารณาความคุ้มครองรายได้แยกต่างหาก
เงินคืนเริ่มปีแรกไหม?
ไม่ใช่ เงินคืน 1% ของทุนเริ่มวันครบรอบปีที่ 2 ถึงปีที่ 29 ในเคสทุน 100,000 บาทคือปีละ 1,000 บาท
จ่ายครบ 25 ปีแล้วได้เงินก้อนเลยไหม?
ไม่ใช่ เงินครบกำหนดจ่ายในปีที่ 30 ระหว่างปีที่ 26–29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืนตามเงื่อนไข
ต้องตรวจสุขภาพไหม?
แบบนี้ต้องตรวจสุขภาพ และต้องแจ้งข้อมูลสุขภาพและอาชีพตามจริงเพื่อให้บริษัทพิจารณารับประกัน
ข้อกำหนดที่ควรเก็บไว้อ่านซ้ำ
- ตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ตัวเลขของแต่ละคนดูจากใบเสนอขายตามอายุจริง
- ส่วนรับรอง 158,000 บาท มากกว่าเบี้ย 11,600 บาท เป็นจำนวนเงิน ไม่ใช่อัตราผลตอบแทนต่อปี
- ตัวอย่างเงินปันผลอาจไม่เกิดขึ้นจริง บริษัทไม่รับรองการจ่าย
- ยกเลิกกลางทาง ได้คืนรวมช่วงแรกต่ำกว่าเบี้ย และอาจกระทบสิทธิภาษี
- การรับประกันต้องผ่านการตรวจสุขภาพตามระเบียบบริษัท
- ยกเลิกได้ภายใน 15 วันนับจากได้รับกรมธรรม์ หักค่าตรวจสุขภาพที่จ่ายจริงและค่าใช้จ่าย 500 บาท
- ข้อยกเว้นและเงื่อนไขฉบับเต็มอยู่ในกรมธรรม์
ให้แผนออมทำงานแทนคุณในวันที่คุณทำงานน้อยลง
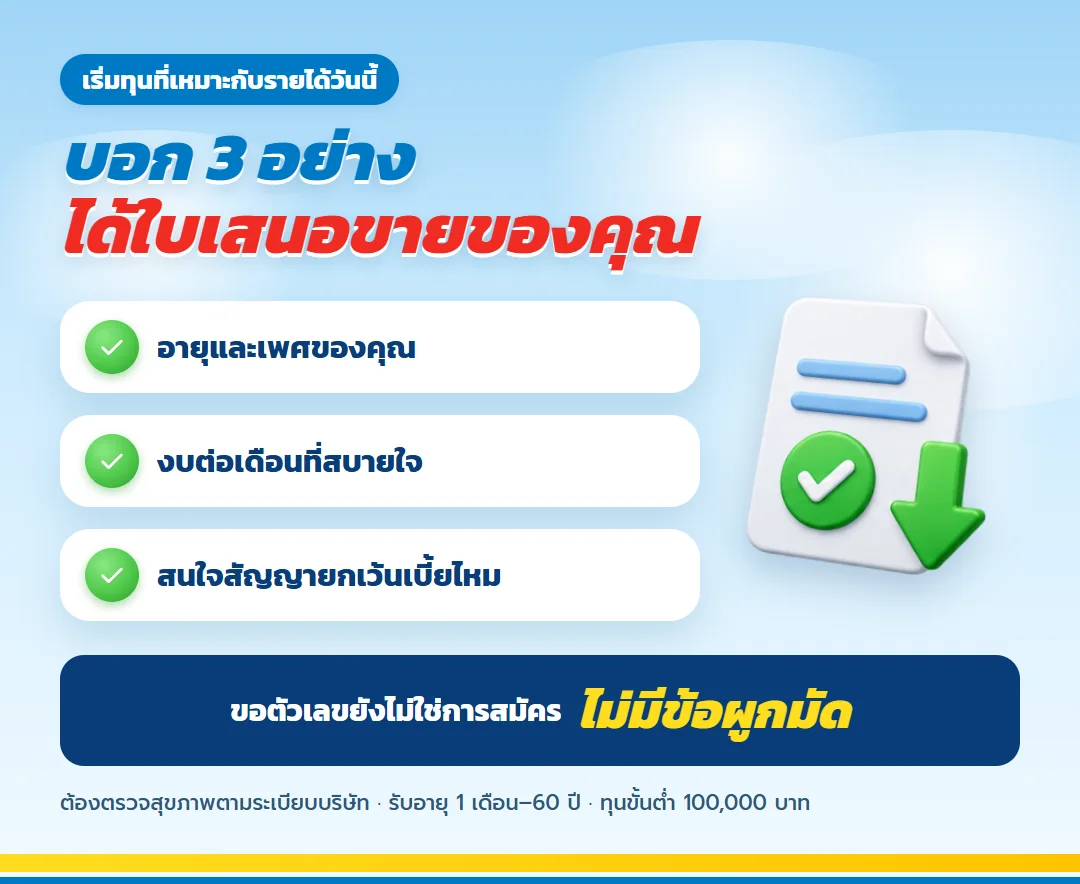
ส่งอายุ เพศ สาขาวิชาชีพ รายได้ประจำที่มั่นใจ และงบที่พร้อมจ่ายต่อเนื่องต่อปี เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/25 ตามข้อมูลจริง แล้วตรวจตารางรับรอง สิทธิยกเว้นเบี้ย และตัวอย่างปันผลแยกกันก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
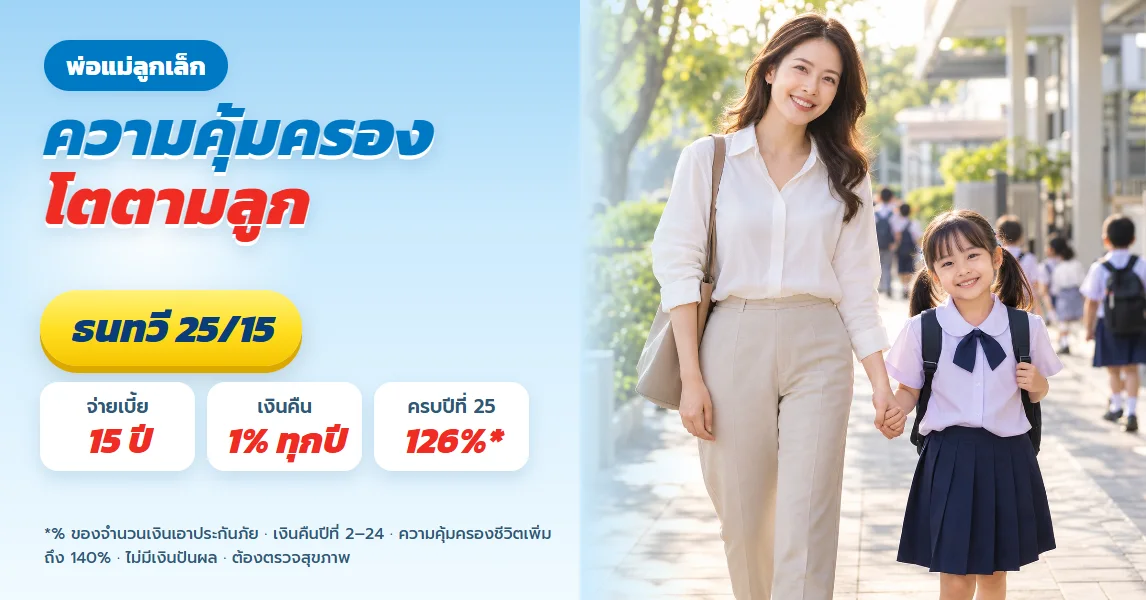
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้