เลกาซี ฟิต รีไทร์ 99/10 สำหรับคู่สามีภรรยาที่ยื่นภาษีแยกกัน ใช้สิทธิลดหย่อนคนละ 100,000 ได้รายได้หลังเกษียณคนละก้อน
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับคู่สามีภรรยาที่ทำงานทั้งคู่ ใช้ช่องลดหย่อนเบี้ยประกันชีวิตของแต่ละคนให้ครบ และสร้างรายได้หลังเกษียณคนละกรมธรรม์
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคู่สามีภรรยาที่ทำงานทั้งคู่ ใช้ช่องลดหย่อนเบี้ยประกันชีวิตของแต่ละคนให้ครบ และสร้างรายได้หลังเกษียณคนละกรมธรรม์ บทความนี้ตอบเรื่องลดหย่อนภาษี สามีภรรยา, วางแผนเกษียณ คู่ชีวิต, เลกาซี ฟิต รีไทร์ 99/10 สองกรมธรรม์ และประกันลดหย่อนภาษี ครอบครัว
คู่สามีภรรยาที่ทำงานทั้งคู่มักวางแผนการเงินร่วมกันแทบทุกเรื่อง ทั้งบ้าน รถ และค่าเล่าเรียนลูก แต่พอถึงเรื่องภาษีกลับต่างคนต่างยื่น และมักมีคนหนึ่งที่ใช้สิทธิประกันชีวิตเต็ม อีกคนแทบไม่ได้ใช้เลย
บทความนี้ชวนคู่ชีวิตวางแผนเกษียณเป็นทีม โดยให้แต่ละคนใช้ช่องลดหย่อนเบี้ยประกันชีวิตของตัวเองให้ครบ และได้รายได้หลังเกษียณคนละก้อน ผ่าน เลกาซี ฟิต รีไทร์ 99/10 ซึ่งจ่ายเบี้ย 10 ปีแล้วจ่ายเงินคืนทุกปีตั้งแต่อายุ 60 ถึง 98
ตัวเลขฝ่ายภรรยามาจากใบเสนอขายจริงของไทยประกันชีวิต กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท ชำระ 10 ปี รวม 1,002,300 บาท สามีที่อายุเท่ากันจ่ายเบี้ยเท่ากัน เพราะแบบนี้ใช้อัตราเดียวทั้งชายและหญิง
ยื่นภาษีแยกกัน แต่เกษียณพร้อมกัน
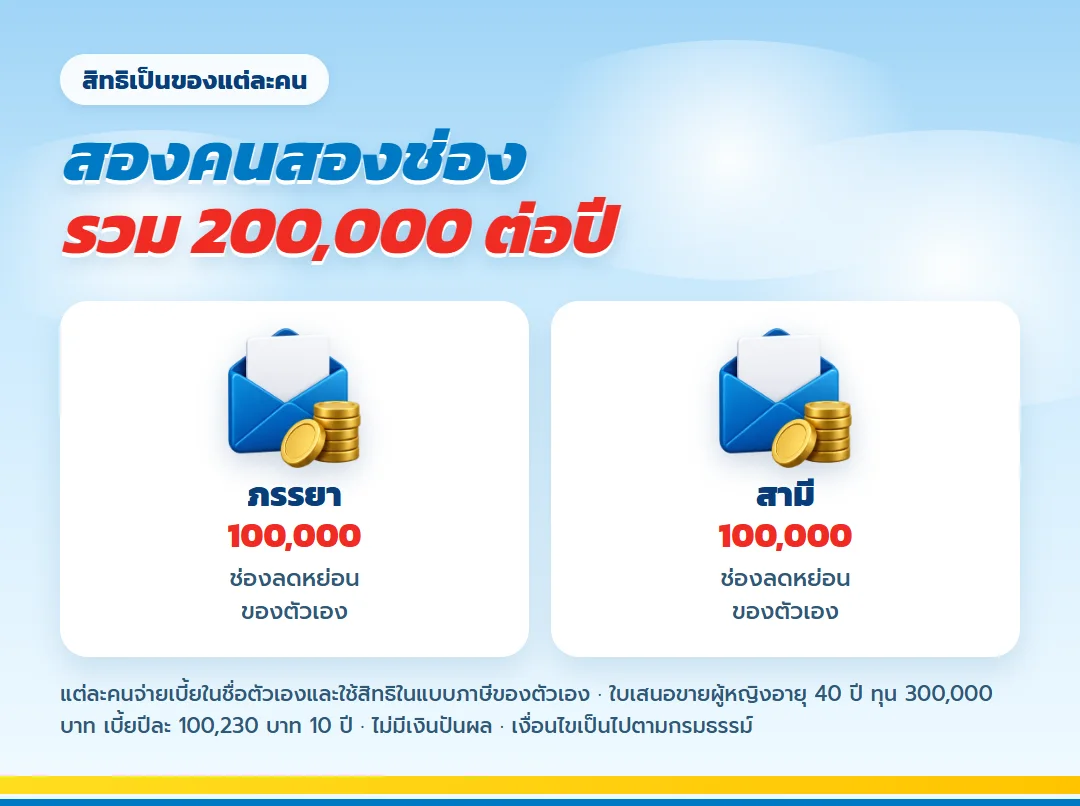
สิทธิลดหย่อนเบี้ยประกันชีวิตเป็นของผู้มีเงินได้แต่ละคน ไม่เกินคนละ 100,000 บาทต่อปี ถ้าภรรยาซื้อประกันให้ตัวเองและใช้สิทธิเต็ม สามีก็ยังมีช่องของตัวเองอีก 100,000 บาทแยกกัน คู่ที่ทำงานทั้งคู่จึงมีช่องลดหย่อนรวมกันได้ถึง 200,000 บาทต่อปี
- แต่ละคนจ่ายเบี้ยในชื่อตัวเอง และใช้สิทธิในแบบภาษีของตัวเอง
- เงินคืนหลังอายุ 60 เข้าบัญชีของแต่ละคน ไม่ต้องรอให้อีกฝ่ายจัดการ
- ถ้าคนหนึ่งจากไปก่อน อีกคนยังมีรายได้ของตัวเองต่อ
คนละกรมธรรม์ คนละรายได้
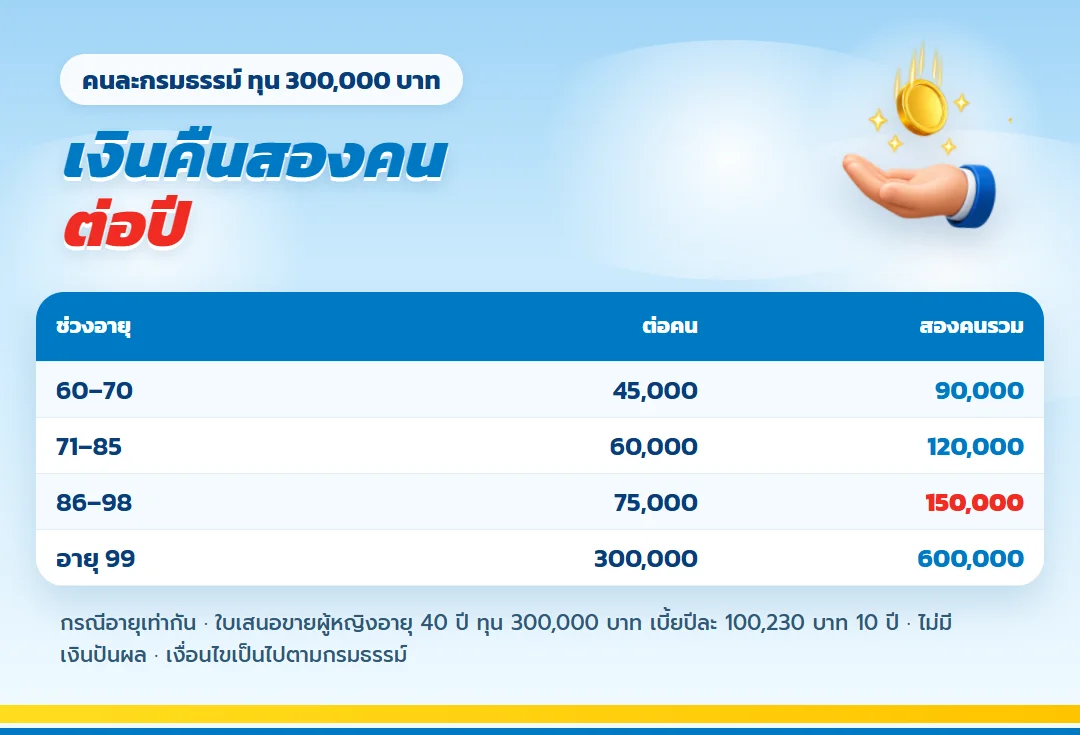
ถ้าทั้งคู่อายุ 40 และทำคนละทุน 300,000 บาท ครอบครัวจะจ่ายเบี้ยรวมปีละ 200,460 บาท และได้เงินคืนรวมสองกรมธรรม์ตามตารางนี้
| ช่วงอายุ | ต่อคนต่อปี | สองคนรวมต่อปี |
| 60–70 | 45,000 | 90,000 |
| 71–85 | 60,000 | 120,000 |
| 86–98 | 75,000 | 150,000 |
| ครบสัญญาอายุ 99 | 300,000 | 600,000 |
เงินคืนของแต่ละคนผูกกับอายุของคนนั้น ถ้าอายุห่างกันหลายปี เงินคืนก้อนแรกของแต่ละคนจะมาไม่พร้อมกัน ซึ่งช่วยให้มีรายได้เข้าบ้านต่อเนื่องหลายปีขึ้น
ตัวเลขต่อหนึ่งกรมธรรม์
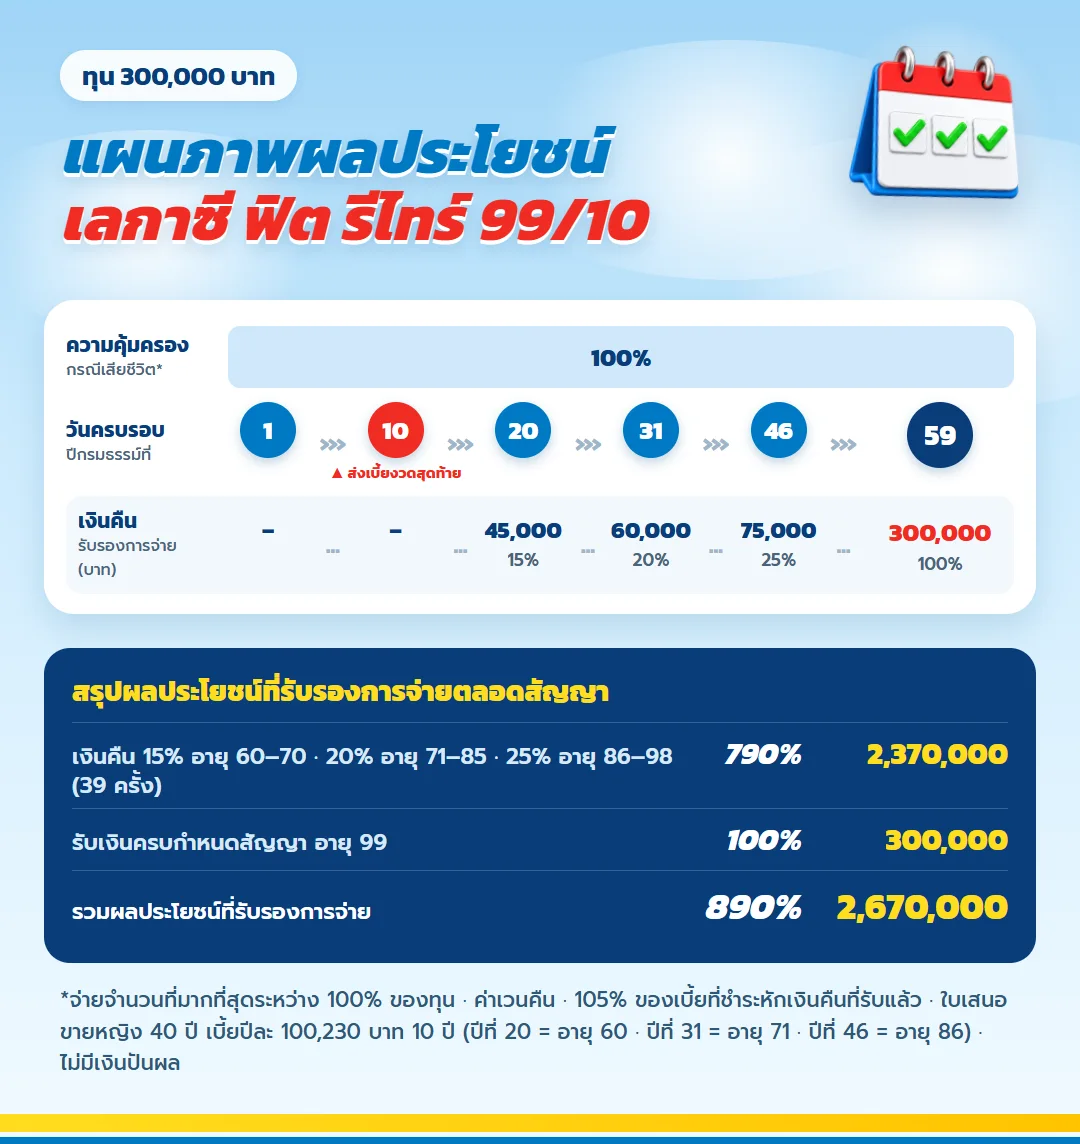
หนึ่งกรมธรรม์ทุน 300,000 บาท จ่ายเบี้ยรวม 1,002,300 บาท รับเงินคืน 2,370,000 บาท บวกทุนครบสัญญา 300,000 บาท เป็น 2,670,000 บาท มากกว่าเบี้ย 1,667,700 บาท ผลตอบแทนเฉลี่ยต่อปีตามใบเสนอขาย 2.70% ไม่มีเงินปันผล ทุกตัวเลขจึงเป็นของที่ระบุไว้ในกรมธรรม์
| ต่อหนึ่งกรมธรรม์ | บาท |
| เบี้ยปีละ (10 ปี) | 100,230 |
| เบี้ยรวม | 1,002,300 |
| เงินคืนรวม 39 งวด | 2,370,000 |
| ครบสัญญาอายุ 99 | 300,000 |
| รวมรับ | 2,670,000 |
ภาษีที่ครอบครัวประหยัดได้
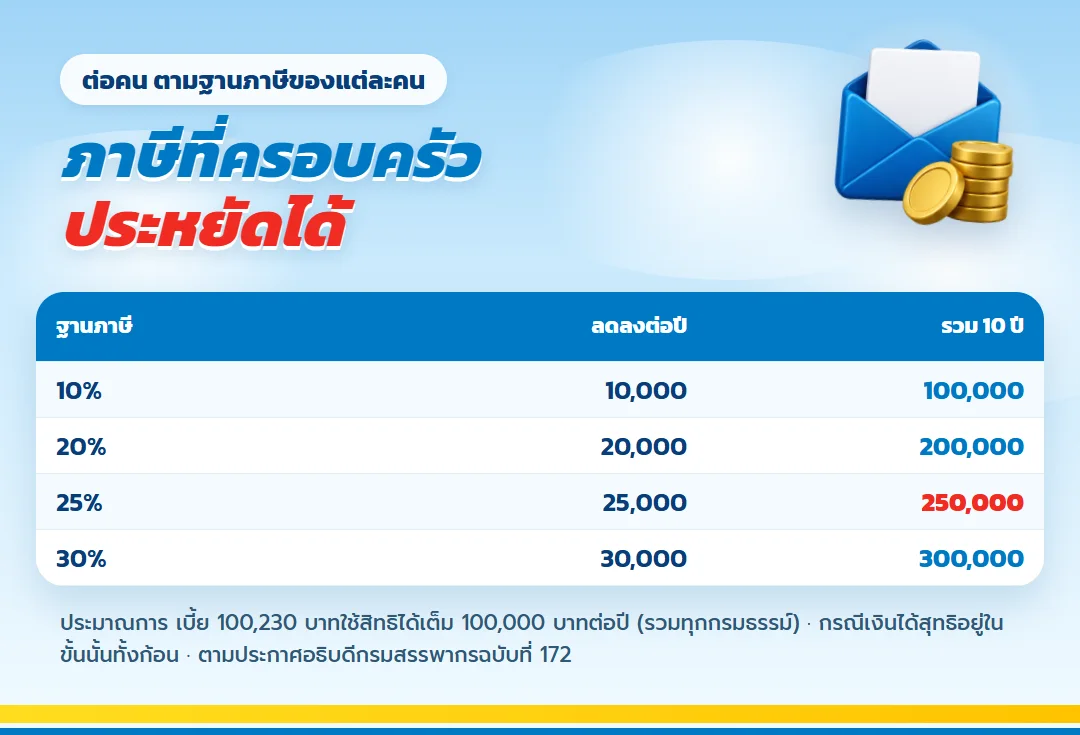
เบี้ยแต่ละกรมธรรม์ใช้สิทธิได้เต็ม 100,000 บาท ถ้าภรรยาอยู่ฐาน 20% และสามีอยู่ฐาน 25% ครอบครัวประหยัดภาษีรวมปีละ 45,000 บาท สิบปีรวม 450,000 บาท ตัวเลขจริงขึ้นกับฐานภาษีของแต่ละคน
| ฐานภาษีของแต่ละคน | ประหยัดต่อคนต่อปี | ต่อคน 10 ปี |
| 10% | 10,000 | 100,000 |
| 20% | 20,000 | 200,000 |
| 25% | 25,000 | 250,000 |
| 30% | 30,000 | 300,000 |
ถ้าคนหนึ่งยังไม่มีเงินได้ที่ต้องเสียภาษี การให้คนนั้นเป็นผู้จ่ายเบี้ยจะไม่ได้ประโยชน์ทางภาษี ให้คนที่มีฐานภาษีสูงกว่าใช้ช่องก่อน ตรวจหลักเกณฑ์ได้ที่ สิทธิประกันชีวิตสำหรับผู้มีเงินได้แต่ละคน (กรมสรรพากร)
ถ้าบ้านต้องใช้เงินก้อนก่อน
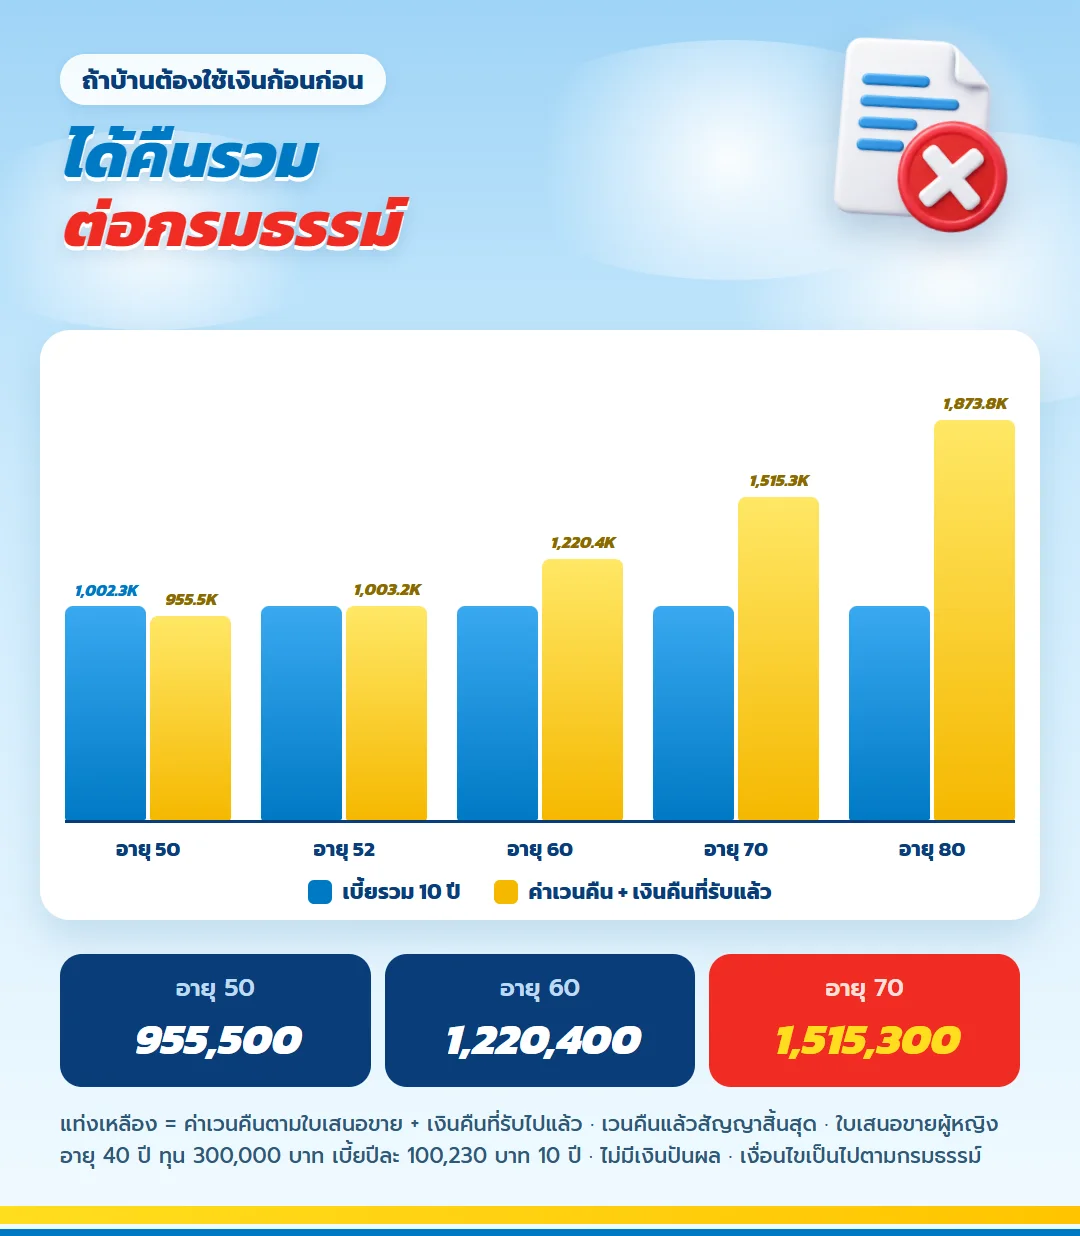
ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ย สิ้นปีที่ 5 อยู่ที่ 423,000 บาทต่อกรมธรรม์ และเกินเบี้ยรวมเมื่อสิ้นปีที่ 12 คู่ที่มีภาระผ่อนบ้านหรือค่าเทอมลูกควรมีเงินสำรองของบ้านแยกไว้ก่อน ถ้ายกเลิกหลังอายุ 60 ให้นับเงินคืนที่รับแล้ว เช่น อายุ 70 ได้คืนรวม 1,515,300 บาท จากค่าเวนคืน 1,020,300 บาท บวกเงินคืน 495,000 บาท
ข้อควรรู้สำหรับคู่ชีวิต
- แต่ละคนต้องตรวจสุขภาพและตอบคำถามสุขภาพเอง รับอายุไม่เกิน 50 ปี
- ระบุอีกฝ่ายเป็นผู้รับประโยชน์ได้ ถ้าเสียชีวิต ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป
- ถ้ารับประกันแบบภัยมาตรฐาน แต่ละคนได้ ทพ. แถมฟรี
- ถ้างบรวมตึง เริ่มคนละทุนเล็กดีกว่าคนเดียวทุนใหญ่
คำถามจากคู่สามีภรรยา
ภรรยาไม่มีรายได้ ซื้อในชื่อภรรยาได้ไหม?
ซื้อได้ แต่สิทธิลดหย่อนเป็นของผู้มีเงินได้ที่ยื่นภาษี ถ้าภรรยาไม่มีเงินได้ เบี้ยก้อนนี้จะไม่ช่วยลดภาษีของใคร
อายุห่างกัน 5 ปี ควรเริ่มพร้อมกันไหม?
เริ่มพร้อมกันได้ เบี้ยของคนที่อายุมากกว่าจะสูงกว่าเล็กน้อย และเงินคืนก้อนแรกของแต่ละคนจะมาห่างกันตามอายุ
ถ้าหย่าร้าง กรมธรรม์เป็นของใคร?
กรมธรรม์เป็นของผู้เอาประกันแต่ละคน เปลี่ยนผู้รับประโยชน์ได้ตามขั้นตอนของบริษัท
เงินคืนเข้าบัญชีไหน?
เข้าบัญชีของผู้เอาประกันแต่ละคน หรือเลือกคงสะสมไว้กับบริษัทได้ ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี
แบบนี้มีเงินปันผลไหม?
ไม่มี
ข้อกำหนดและคำเตือน
- ตัวเลขต่อกรมธรรม์มาจากใบเสนอขายผู้หญิงอายุ 40 ปี ทุน 300,000 บาท ตัวเลขสองคนคือการคูณสอง
- ค่าเวนคืนต่อกรมธรรม์ต่ำกว่าเบี้ยรวมตลอด 11 ปีแรก ประกันชีวิตจึงไม่ใช่ที่พักเงินระยะสั้น
- ทุกยอดในบทความเป็นผลประโยชน์ตามสัญญา ไม่มีเงินปันผลมาเกี่ยว
- สิทธิลดหย่อนของแต่ละคนไม่เกิน 100,000 บาทต่อปี รวมทุกกรมธรรม์ของคนนั้น
วางแผนเกษียณเป็นทีม
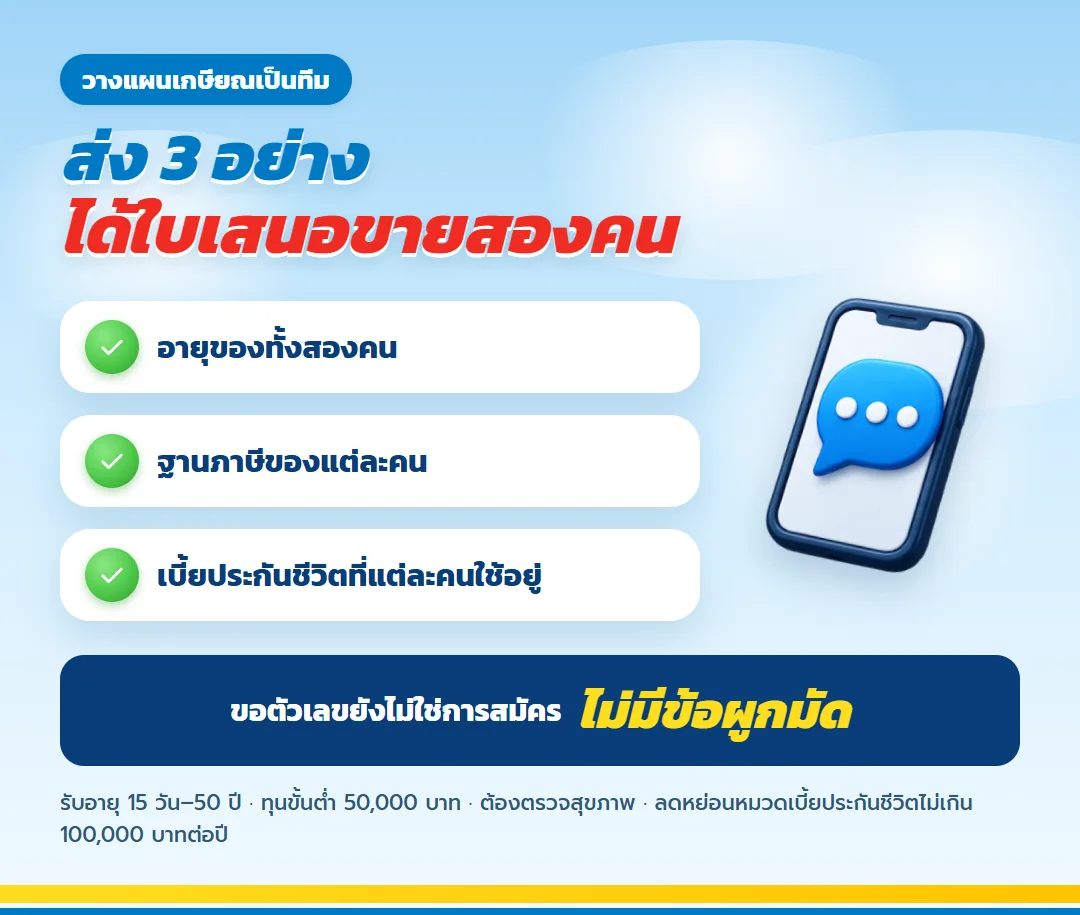
ส่งอายุและฐานภาษีของทั้งสองคน พร้อมยอดเบี้ยประกันชีวิตที่แต่ละคนใช้สิทธิอยู่ ตัวแทนจะทำใบเสนอขายของแต่ละคนให้ช่องลดหย่อนเต็มพอดี การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด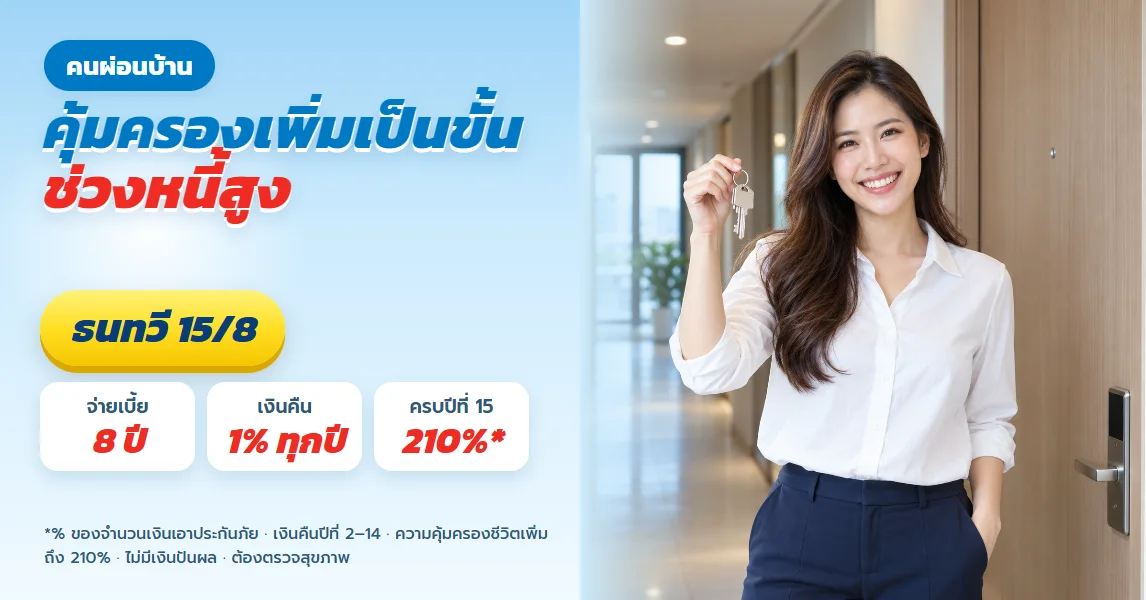
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด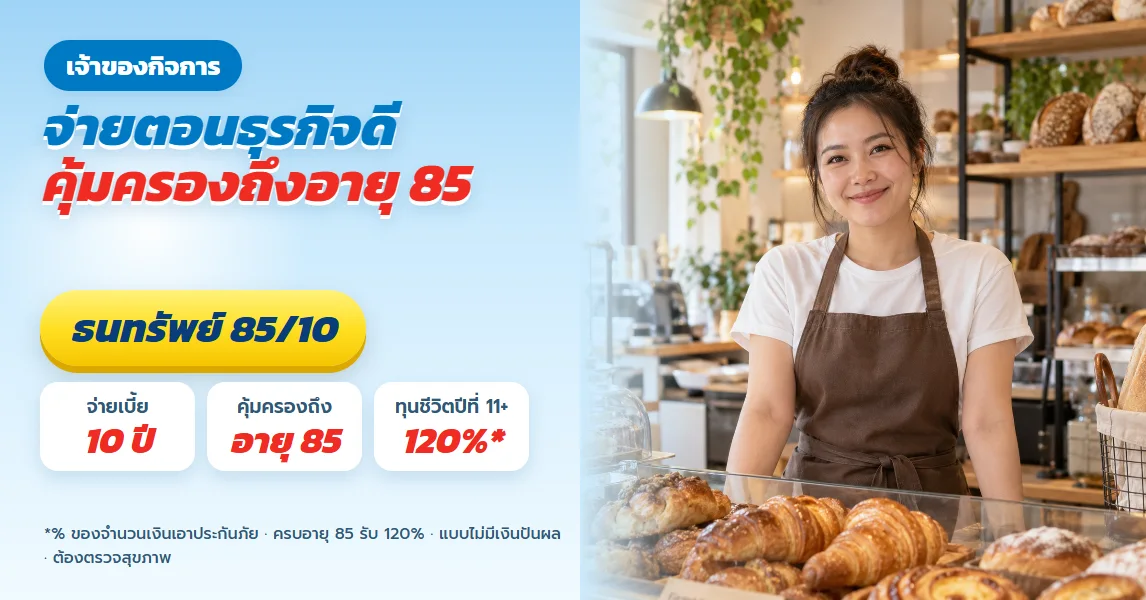
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด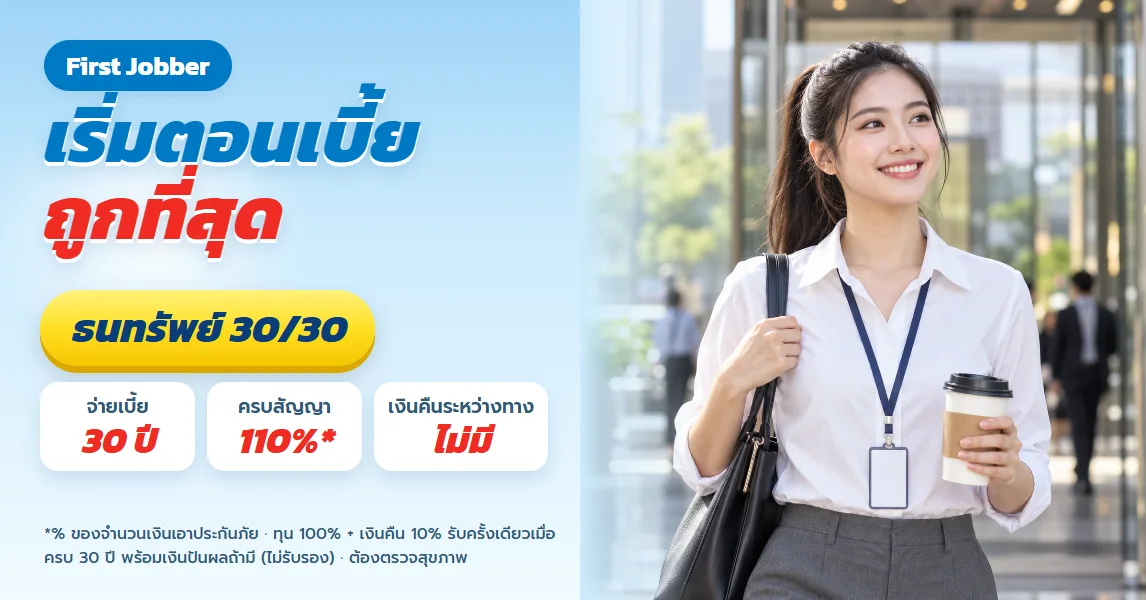
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด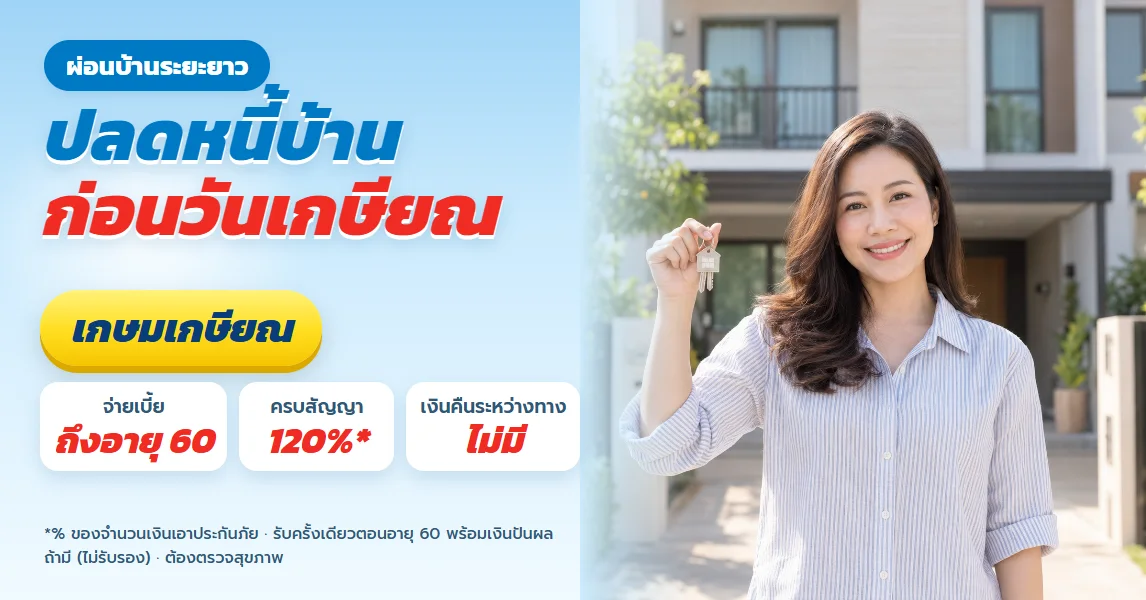
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้