เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวางแผนเกษียณเอง รายได้ทุกปีถึงอายุ 98 ไม่กลัวอายุยืนกว่าเงิน
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงที่วางแผนเกษียณด้วยตัวเอง รับมือความเสี่ยงอายุยืนกว่าเงิน ดูเงินคืนตามช่วงอายุ ตัวเลขเคสของบริษัท สิทธิภาษี และข้อควรระวัง
เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงที่วางแผนเกษียณด้วยตัวเอง รับมือความเสี่ยงอายุยืนกว่าเงิน ดูเงินคืนตามช่วงอายุ ตัวเลขเคสของบริษัท สิทธิภาษี และข้อควรระวัง บทความนี้ตอบเรื่องวางแผนเกษียณ ผู้หญิง, ประกันเงินคืน หลังเกษียณ ผู้หญิง, เลกาซี ฟิต รีไทร์ 99/10 เงินคืนรายปี และเลกาซี ฟิต รีไทร์ 99/10 ลดหย่อนภาษี
เวลาผู้หญิงวัยทำงานวางแผนเกษียณ คำถามที่มักตั้งคือ "ต้องมีเงินเท่าไรถึงจะพอ" แต่อีกคำถามที่สำคัญไม่แพ้กันและถูกพูดถึงน้อยกว่าคือ "ต้องพอไปถึงอายุเท่าไร" ผู้หญิงโดยเฉลี่ยมีอายุยืนกว่าผู้ชาย หลายคนใช้ชีวิตช่วงท้ายคนเดียวหลังคู่ชีวิตจากไป และหลายคนเลือกไม่แต่งงานหรือไม่มีลูกตั้งแต่แรก ความเสี่ยงที่แท้จริงจึงไม่ใช่แค่เงินไม่พอ แต่คือ "อายุยืนกว่าเงิน"
บทความนี้มอง เลกาซี ฟิต รีไทร์ 99/10 จากมุมของผู้หญิงที่ตั้งใจสร้างรายได้หลังเกษียณด้วยตัวเอง แผนนี้จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 99 ปี มีเงินคืนก้อนแรกที่อายุ 60 ปี แล้วมีเงินเข้าทุกปีจนถึงอายุ 98 ปี และรับเงินครบกำหนดอีกก้อนเมื่ออายุ 99 ปี
ตัวเลขทั้งหมดมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท กรณีผู้เอาประกันชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท เบี้ยของผู้หญิงและของอายุอื่นต่างไปจากนี้ แต่เงินคืนและเงินครบสัญญาที่รับรองคิดจากทุนเท่านั้น ทุนเท่ากันจึงได้เงินคืนเท่ากัน
ทำไมผู้หญิงต้องวางแผนเกษียณ "ยาวกว่า" ที่คิด
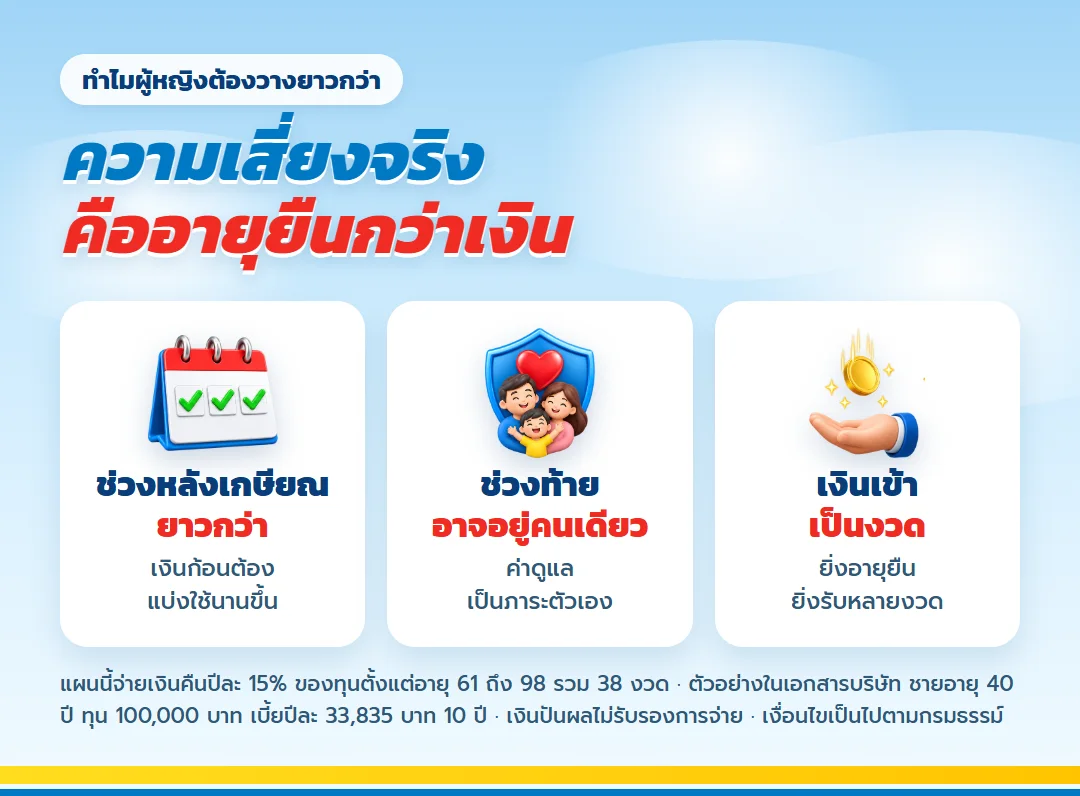
- ช่วงชีวิตหลังเกษียณยาวกว่า เงินก้อนเดียวที่เตรียมไว้ต้องถูกแบ่งใช้หลายปีกว่า
- รายได้สะสมตลอดชีวิตมักขาดช่วง หลายคนเคยลดงานหรือหยุดงานเพื่อดูแลลูกหรือพ่อแม่ ทำให้เงินออมเกษียณขาดตอน
- ช่วงท้ายของชีวิตอาจอยู่คนเดียว ไม่ว่าจะเพราะเป็นโสด หรือคู่ชีวิตจากไปก่อน ค่าดูแลและค่าผู้ช่วยในบ้านจึงเป็นภาระของตัวเอง
- เงินก้อนเสี่ยงต่อการหมดก่อน ถ้ารับเงินเกษียณเป็นก้อนเดียว การใช้เร็วเกินไปในช่วงต้นอาจทำให้ช่วงท้ายตึง
ทางออกที่นักวางแผนการเงินมักแนะนำคือ สร้างรายได้หลังเกษียณที่ "จ่ายเป็นงวด และจ่ายนานพอ" ไว้อย่างน้อยหนึ่งชั้น เพื่อให้ไม่ว่าจะอายุยืนแค่ไหน ก็ยังมีเงินเข้ามาทุกปี
สิ่งที่แผนนี้ให้ ตามช่วงอายุ
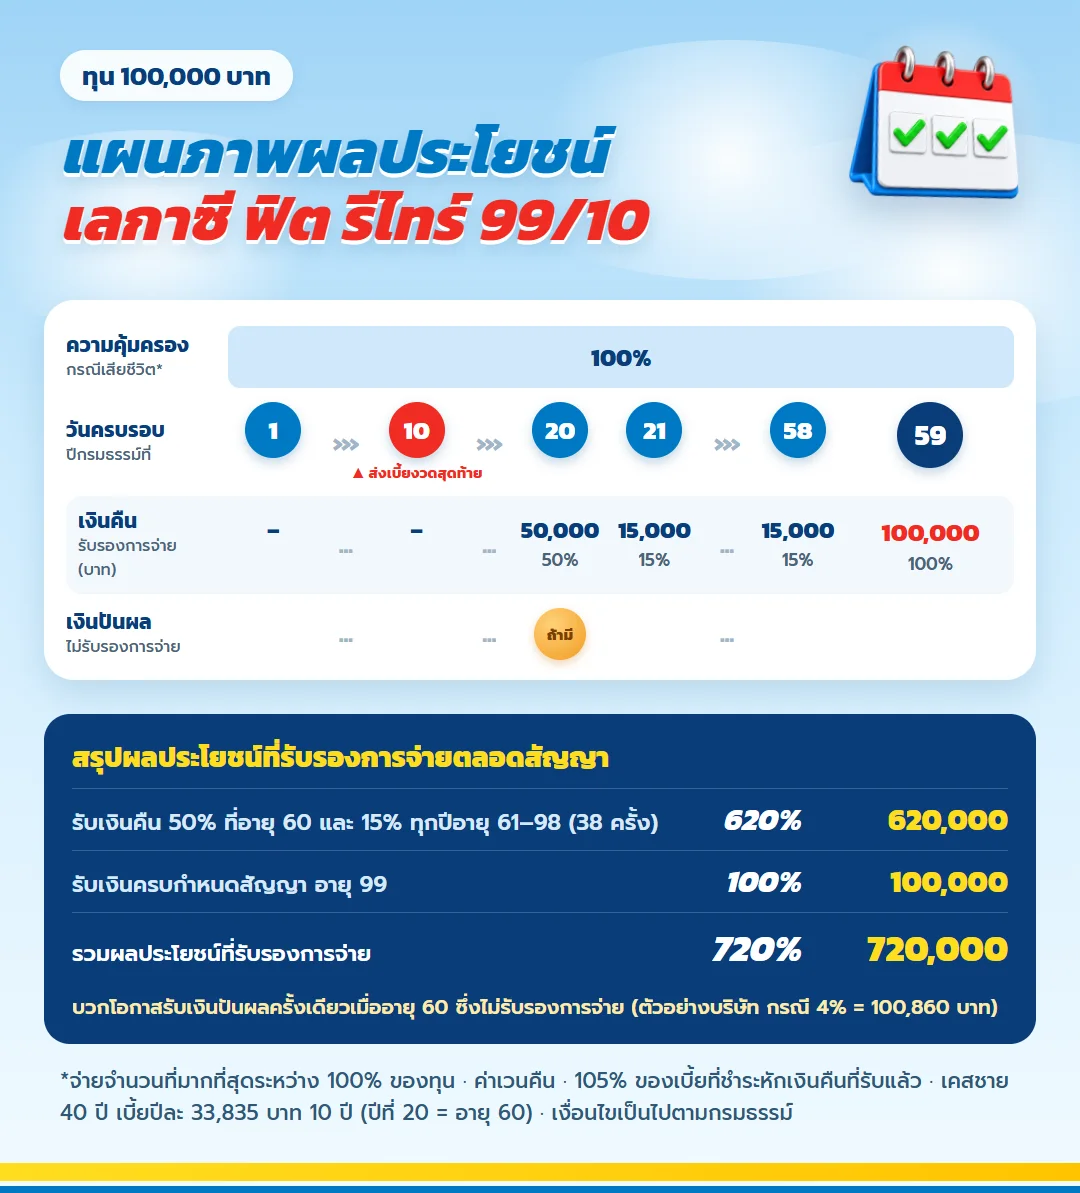
| อายุ | % ของทุน | ทุน 100,000 บาท |
| 60 | 50% | 50,000 |
| 61–98 (38 ปี) | ปีละ 15% | ปีละ 15,000 |
| 99 | 100% | 100,000 |
| รวมที่รับรอง | 720% | 720,000 |
| เงินปันผลที่อายุ 60 | ไม่รับรอง | ขึ้นกับผลดำเนินงาน |
ตารางนี้เป็นเงื่อนไขของแบบ คิดเป็นเปอร์เซ็นต์ของทุนประกัน ใช้ได้ไม่ว่าคุณจะเลือกทุนเท่าไร ผลประโยชน์ที่รับรองการจ่ายตลอดสัญญารวม 720% ของทุน มาจากเงินคืนสะสม 620% และเงินครบกำหนดอีก 100% ส่วนเงินปันผลที่อายุ 60 ปีเป็นโอกาสที่ไม่รับรองการจ่าย
จุดที่ตอบโจทย์ "อายุยืนกว่าเงิน" ได้ตรงที่สุดคือเงินคืนปีละ 15% ของทุนที่จ่ายต่อเนื่องตั้งแต่อายุ 61 ถึง 98 ปี รวม 38 ปี ยิ่งอายุยืน ยิ่งได้รับหลายงวด ซึ่งกลับด้านกับเงินก้อนที่ยิ่งอายุยืนยิ่งต้องแบ่งบางลง
ข้อมูลการรับประกันของแบบ
| เรื่องที่ผู้หญิงมักถาม | คำตอบจากเอกสารบริษัท |
| เริ่มได้ถึงอายุเท่าไร | 50 ปี (เริ่มได้ตั้งแต่อายุ 15 วัน) |
| ต้องตรวจสุขภาพไหม | ตรวจ และตอบคำถามสุขภาพ |
| จ่ายเบี้ยนานแค่ไหน | 10 ปี เลือกงวดรายปีถึงรายเดือน |
| คุ้มครองถึงเมื่อไร | อายุ 99 |
| ถ้าทุพพลภาพระหว่างจ่าย | ทพ. ยกเว้นเบี้ยที่เหลือ (ฟรีเมื่อเป็นภัยมาตรฐาน) |
| ทุนเริ่มต้น | 50,000 บาท |
เลกาซี ฟิต รีไทร์ 99/10 ต้องตรวจสุขภาพและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี ผู้หญิงที่เริ่มตอนอายุยังน้อยและสุขภาพดีมักผ่านการพิจารณาได้ราบรื่นกว่า และเบี้ยต่ำกว่าการเริ่มตอนอายุมาก สัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง (ทพ.) แถมให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน ถ้าวันหนึ่งคุณทำงานต่อไม่ได้ตามเงื่อนไข บริษัทยกเว้นเบี้ยที่เหลือ และแผนเกษียณยังเดินต่อจนจบ
เคสของบริษัท ทุน 100,000 บาท: เงินเข้าออกจริงเป็นอย่างไร
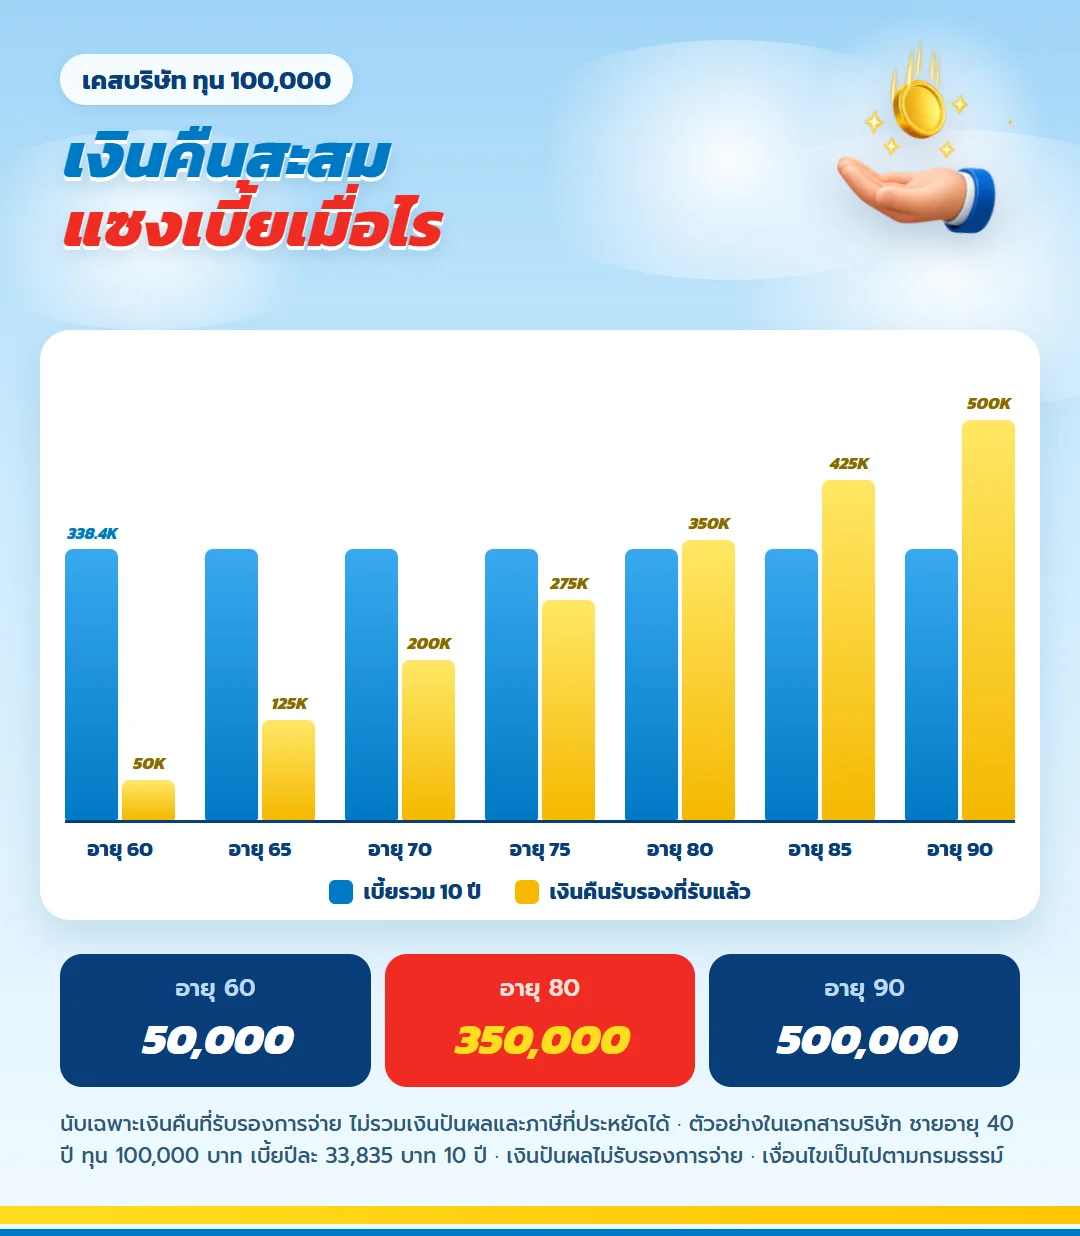
เบี้ยปีละ 33,835 บาทเท่ากับการกันเงินราว 2,820 บาทต่อเดือน ตัวเลขนี้ใช้วางงบเท่านั้น เพราะเคสเป็นการจ่ายรายปี เมื่อจ่ายครบ 10 ปี ช่วงอายุ 40 ถึง 49 ปี เบี้ยรวม 338,350 บาท หลังจากนั้นไม่ต้องจ่ายอีก ผู้หญิงที่เริ่มตอนอายุน้อยกว่านี้มีเวลารอนานขึ้นก่อนถึงอายุ 60 แต่เงินคืนรายปีต่อทุนเท่าเดิม
เงินที่ได้รับตลอดสัญญา แยกตามสมมติฐานเงินปันผล
| ทุน 100,000 บาท | รับรองเท่านั้น | ถ้าปันผลกรณี 3% | ถ้าปันผลกรณี 5% |
| เงินคืน + ครบสัญญา | 720,000 | 720,000 | 720,000 |
| เงินปันผลอายุ 60 | — | 46,810 | 163,230 |
| รวมที่ได้ | 720,000 | 766,810 | 883,230 |
| เทียบเบี้ยรวม 338,350 | 2.13 เท่า | 2.27 เท่า | 2.61 เท่า |
| IRR | 2.21% | 2.52% | 3.31% |
คอลัมน์ "รับรองการจ่าย" คือส่วนที่ควรใช้ตัดสินใจ เคสนี้ได้เงินคืนที่อายุ 60 ปี 50,000 บาท ได้ปีละ 15,000 บาทตั้งแต่อายุ 61 ถึง 98 ปีรวม 570,000 บาท และเงินครบกำหนดที่อายุ 99 ปี 100,000 บาท รวม 720,000 บาท ผลต่างกับเบี้ยรวม 381,650 บาท ผลตอบแทนเฉลี่ยต่อปีของส่วนที่รับรองประมาณ 2.21%
คอลัมน์ปันผลกรณี 3% 4% และ 5% เป็นเพียงตัวอย่างการคำนวณจากอัตราผลตอบแทนการลงทุนสมมติแบบคงที่ตลอดสัญญา เงินปันผลไม่รับรองการจ่าย ของจริงขึ้นกับผลการดำเนินงานของบริษัท และมีโอกาสไม่ได้รับเลย ควรมองเป็นส่วนเพิ่มถ้ามี ไม่ใช่ตัวเลขที่ใช้วางงบใช้จ่าย
เงินคืนปีละ 15% ของทุน ใช้ทำอะไรได้ในชีวิตหลังเกษียณ
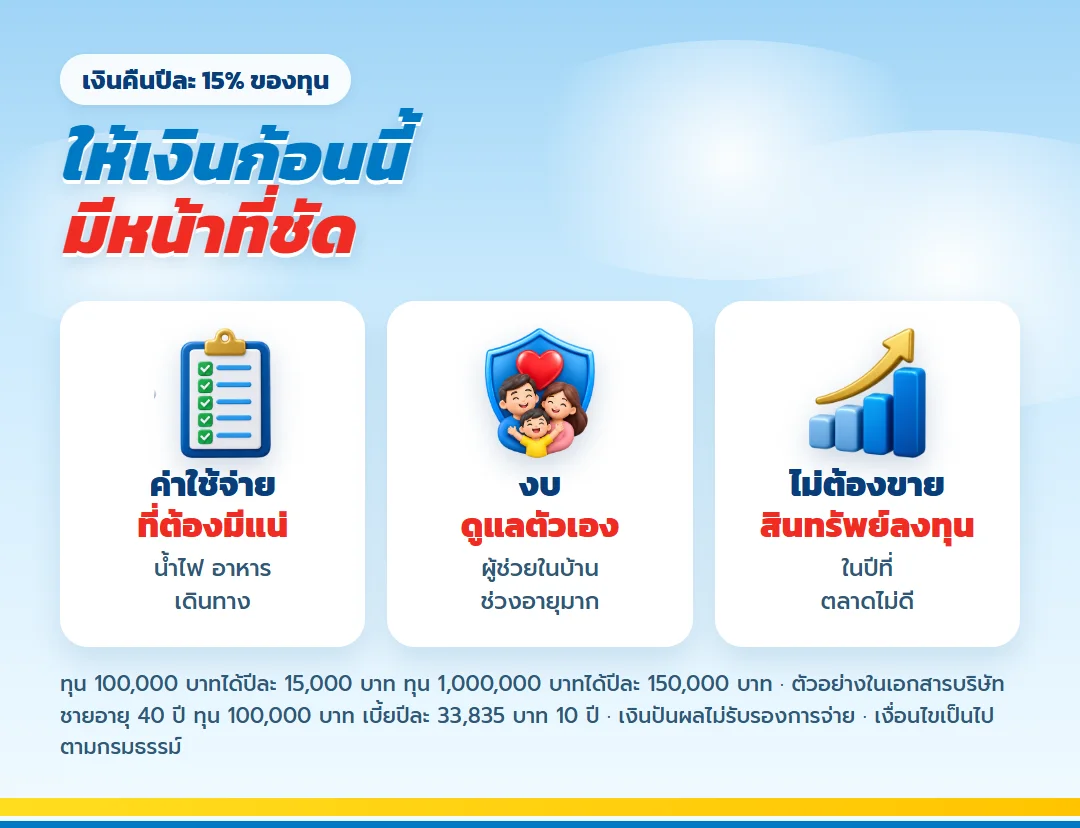
ในเคสทุน 100,000 บาท เงินคืนรายปีหลังอายุ 61 คือ 15,000 บาท ถ้าแบ่งใช้เป็นรายเดือนราว 1,250 บาท เงินคืนเพิ่มตามทุน ทุน 1,000,000 บาทจึงได้ปีละ 150,000 บาท ผู้หญิงที่วางแผนเกษียณคนเดียวอาจกำหนดหน้าที่ของเงินก้อนนี้ไว้ล่วงหน้า เช่น
- เป็นฐานค่าใช้จ่ายประจำที่ "ต้องมีแน่ ๆ" เช่น ค่าน้ำไฟ ค่าอาหาร ค่าเดินทาง
- เป็นงบดูแลสุขภาพและค่าผู้ช่วยในบ้านช่วงอายุมาก
- เป็นเงินที่ทำให้ไม่ต้องรีบขายสินทรัพย์ลงทุนในปีที่ตลาดไม่ดี
ถ้าต้องการรายได้ต่อปีสูงกว่านี้ ให้ขอใบเสนอขายทุนที่สูงขึ้น เงินคืนจะขยับตามสัดส่วนของทุน แต่เบี้ยก็สูงขึ้นตาม จึงต้องดูว่ายังจ่ายครบ 10 ปีได้สบาย
รับออกมาใช้ทุกปี หรือคงไว้สะสม
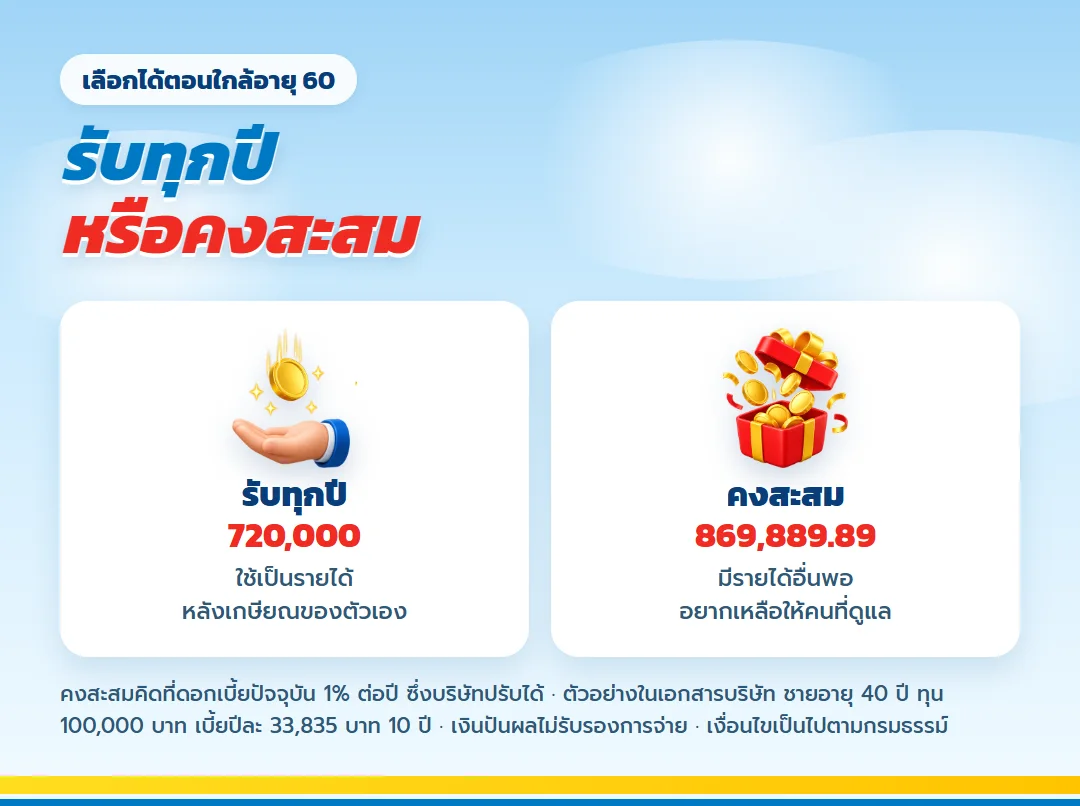
| ทางเลือก | ยอดปลายทาง | เหมาะกับผู้หญิงแบบไหน |
| รับทุกปี | 720,000 บาท | ใช้เป็นรายได้หลังเกษียณของตัวเอง |
| คงสะสม (ดอกเบี้ยปัจจุบัน 1%) | 869,889.89 บาท | มีรายได้อื่นพอ อยากเหลือให้คนที่ดูแล |
ใบเสนอขายของแบบนี้แสดงสองทางเลือกให้เทียบ ถ้าคงเงินคืนไว้สะสมกับบริษัท ยอดรวมของเคสทุน 100,000 บาทเป็น 869,889.89 บาท สูงกว่ารับออกมาทุกปีที่ 720,000 บาท แลกกับการไม่ได้ใช้เงินระหว่างทาง ตัวเลขนี้คิดที่ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้
สำหรับผู้หญิงที่ใช้แผนนี้เป็นรายได้หลังเกษียณ ทางรับออกมาทุกปีมักตรงโจทย์กว่า ส่วนคนที่มีรายได้ทางอื่นพอแล้วและตั้งใจส่งต่อเงินให้หลานหรือคนที่ดูแลตัวเองยามแก่ อาจเลือกคงสะสม ข่าวดีคือไม่ต้องตัดสินใจวันนี้ ค่อยเลือกเมื่อใกล้อายุ 60 ที่เห็นภาพการเงินชัดขึ้นแล้ว
สิทธิภาษีระหว่าง 10 ปีที่ยังทำงาน
เบี้ยประกันชีวิตของแบบนี้ใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกินปีละ 100,000 บาท ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172 และต้องนับรวมกับเบี้ยประกันชีวิตกรมธรรม์อื่น ภาษีที่ประหยัดได้ขึ้นกับฐานภาษีของคุณ
| ฐานภาษี | ประหยัดต่อปี | อายุที่เงินคืนรวมเกินเบี้ยหลังหักภาษี |
| ไม่นับภาษี | — | 80 |
| 10% | 3,383.50 | 77 |
| 20% | 6,767 | 75 |
| 30% | 10,150.50 | 73 |
| 35% | 11,842.25 | 72 |
ตัวเลขในตารางเป็นกรณีที่ยังไม่ได้ใช้สิทธิเบี้ยประกันชีวิตจากกรมธรรม์อื่นจนเต็มเพดาน และเป็นภาษีที่ประหยัดได้ ไม่ใช่เงินที่บริษัทประกันจ่ายคืน ตรวจรายละเอียดเพิ่มเติมได้ที่ กรมสรรพากร และใช้หนังสือรับรองเบี้ยประกอบการยื่นแบบ
เรื่องที่ต้องยอมรับก่อนเริ่ม
- ผลลัพธ์มาช้า ในเคสอายุ 40 เงินคืนสะสมจะเกินเบี้ยที่จ่ายรวมในปีที่อายุ 80 แผนนี้ออกแบบให้ทำงานในระยะยาวมาก
- ยกเลิกก่อนอายุ 60 ได้เพียงค่าเวนคืน เพราะยังไม่มีเงินคืนออกมา และช่วงต้นมักน้อยกว่าเบี้ยที่จ่าย
- เงินคืนเป็นจำนวนคงที่ตามทุน ไม่ได้ปรับตามเงินเฟ้อ ควรมีแผนลงทุนอีกส่วนควบคู่
- ไม่ใช่ประกันสุขภาพ ค่ารักษาพยาบาลยามสูงวัยต้องวางแผนแยก
ข้อแนะนำสำหรับผู้หญิงที่เคยต้องหยุดงานช่วงหนึ่งในชีวิต คือเลือกทุนที่เบี้ยยังจ่ายได้แม้ในปีที่อาจต้องลาไปดูแลครอบครัว ดีกว่าตั้งทุนสูงสุดในปีที่รายได้ดีที่สุด
ถ้าจากไปก่อนครบสัญญา
บริษัทจ่ายจำนวนที่มากกว่าระหว่าง จำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระมาแล้วทั้งหมดหักด้วยเงินคืนที่รับไปแล้ว ผู้หญิงที่อยู่คนเดียวควรระบุผู้รับประโยชน์ให้ตรงกับความตั้งใจ เช่น คนที่ดูแลตัวเองยามแก่ หลาน หรือองค์กรที่ผูกพัน ตามหลักเกณฑ์ของบริษัท และทบทวนเมื่อสถานการณ์เปลี่ยน
คำถามจากผู้หญิงที่วางแผนเกษียณเอง
เงินคืนได้ถึงอายุเท่าไร?
ได้ก้อนแรก 50% ของทุนที่อายุ 60 ปี จากนั้นปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 ปี และรับเงินครบกำหนด 100% ของทุนที่อายุ 99 ปี
ถ้าต้องลาออกไปดูแลครอบครัวระหว่างจ่ายเบี้ยทำอย่างไร?
ควรวางงบตั้งแต่ต้นให้เผื่อช่วงที่รายได้หยุด และติดต่อบริษัทก่อนครบกำหนดเพื่อขอทางเลือกตามกรมธรรม์ ถ้าเป็นกรณีทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข จะมีสิทธิยกเว้นเบี้ยที่เหลือ
เงินปันผลได้แน่นอนไหม?
ไม่แน่นอน เงินปันผลไม่รับรองการจ่าย ตัวเลขในตารางเป็นตัวอย่างจากอัตราผลตอบแทนสมมติ ควรตัดสินใจจากยอด 720,000 บาทที่รับรองการจ่ายในเคสตัวอย่าง
ลดหย่อนภาษีได้เท่าไร?
ตามที่จ่ายจริงแต่ไม่เกินปีละ 100,000 บาท นับรวมกับเบี้ยประกันชีวิตกรมธรรม์อื่น
ต้องตรวจสุขภาพไหม?
ต้องตรวจและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี ผู้หญิงที่อยากใช้แบบนี้จึงควรเริ่มก่อนอายุ 50
ข้อกำหนดและคำเตือน
- ตัวเลขบาทเป็นเคสของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท ผู้หญิงและอายุอื่นมีเบี้ยต่างกัน
- เงินปันผลไม่รับรองการจ่าย ตัวเลขที่แสดงเป็นตัวอย่างจากอัตราผลตอบแทนสมมติแบบคงที่
- ผลตอบแทนเฉลี่ยราว 2.21% ต่อปีคิดจากส่วนที่รับรองการจ่ายของเคสตัวอย่าง ไม่ใช่อัตราดอกเบี้ยของบริษัท
- ประกันภัยไม่ใช่เงินฝาก ถือไม่ครบระยะอาจได้เงินต้นคืนไม่เต็ม และการเวนคืนอาจได้น้อยกว่าเบี้ยที่จ่าย
- แบบนี้ต้องตรวจและตอบคำถามสุขภาพ การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- สิทธิลดหย่อนภาษีเป็นไปตามกฎหมายและหนังสือรับรองเบี้ย
- เงื่อนไข ความคุ้มครอง และข้อยกเว้นฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
เริ่มสร้างรายได้ที่อยู่กับคุณไปจนอายุ 98
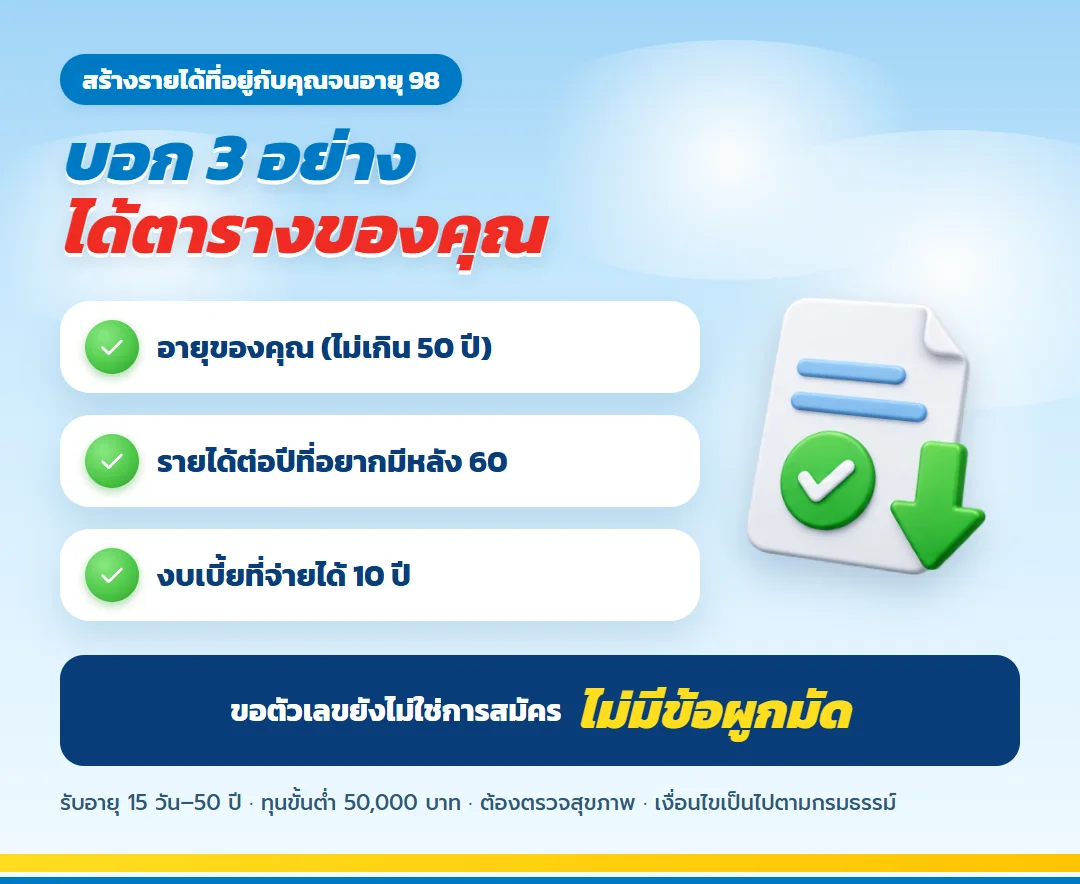
ลองคิดว่าอยากมีรายได้ต่อปีหลังเกษียณเท่าไร ที่ไม่ขึ้นกับว่าคุณจะอายุยืนแค่ไหน แล้วส่งอายุ อาชีพ และงบเบี้ยที่จ่ายได้สบายต่อเนื่อง 10 ปี เพื่อรับใบเสนอขายและตารางเงินคืนตามอายุจริงของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักออมสายเงินฝาก เปลี่ยนเงินฝากก้อนใหญ่บางส่วนเป็นเงินคืนรายปีที่รู้จำนวนล่วงหน้า
ดูรายละเอียด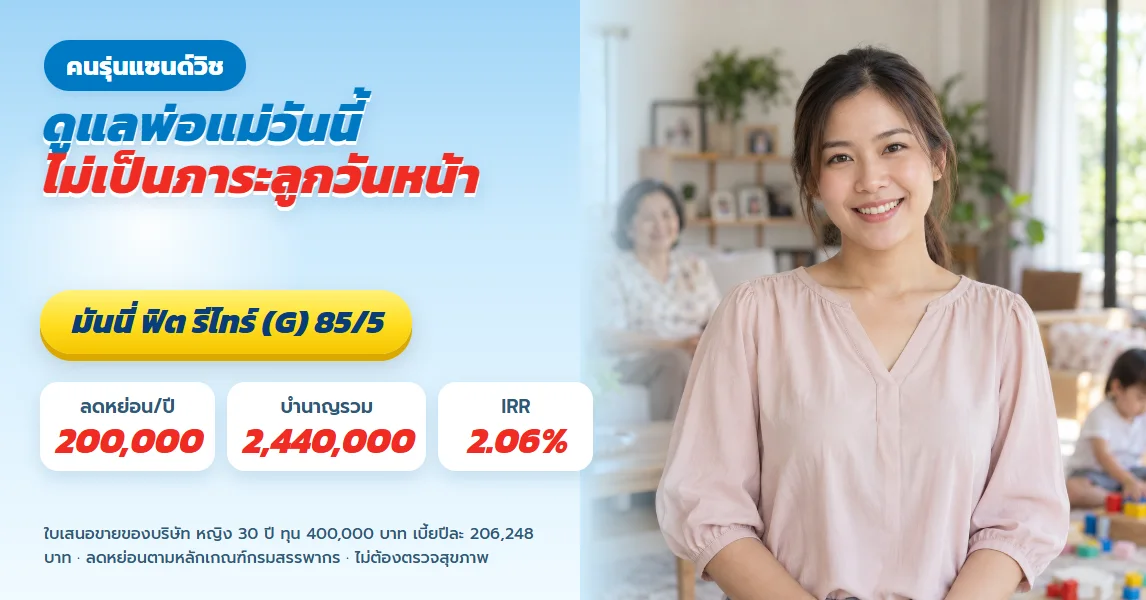
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับคนรุ่นแซนด์วิช ดูแลพ่อแม่วันนี้ และไม่เป็นภาระลูกในวันหน้า
ดูรายละเอียด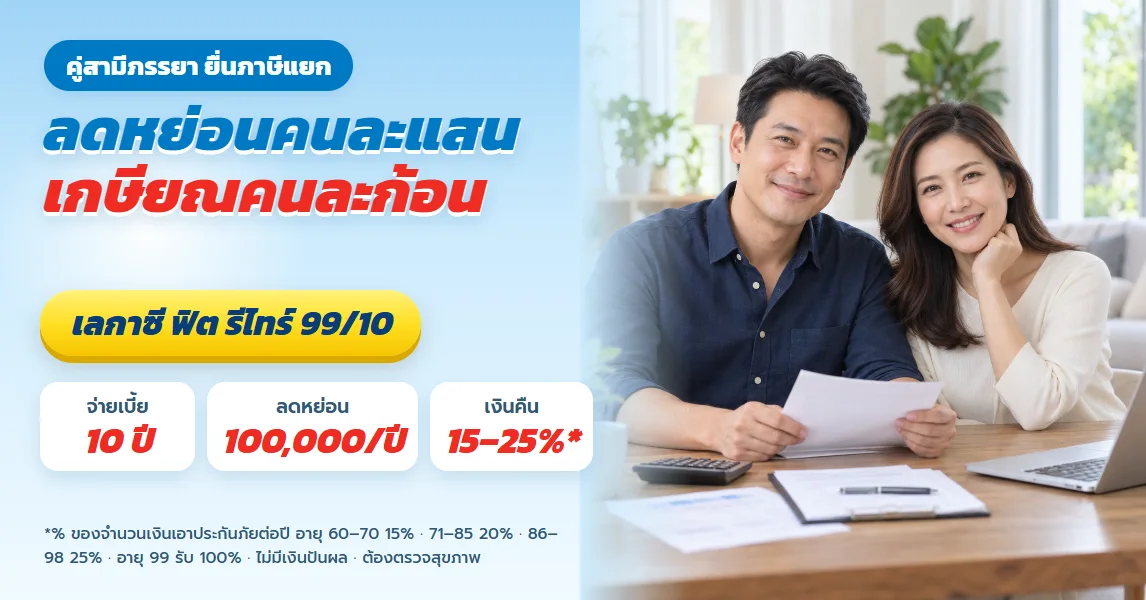
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคู่สามีภรรยาที่ยื่นภาษีแยกกัน ใช้สิทธิลดหย่อนคนละ 100,000 ได้รายได้หลังเกษียณคนละก้อน
ดูรายละเอียด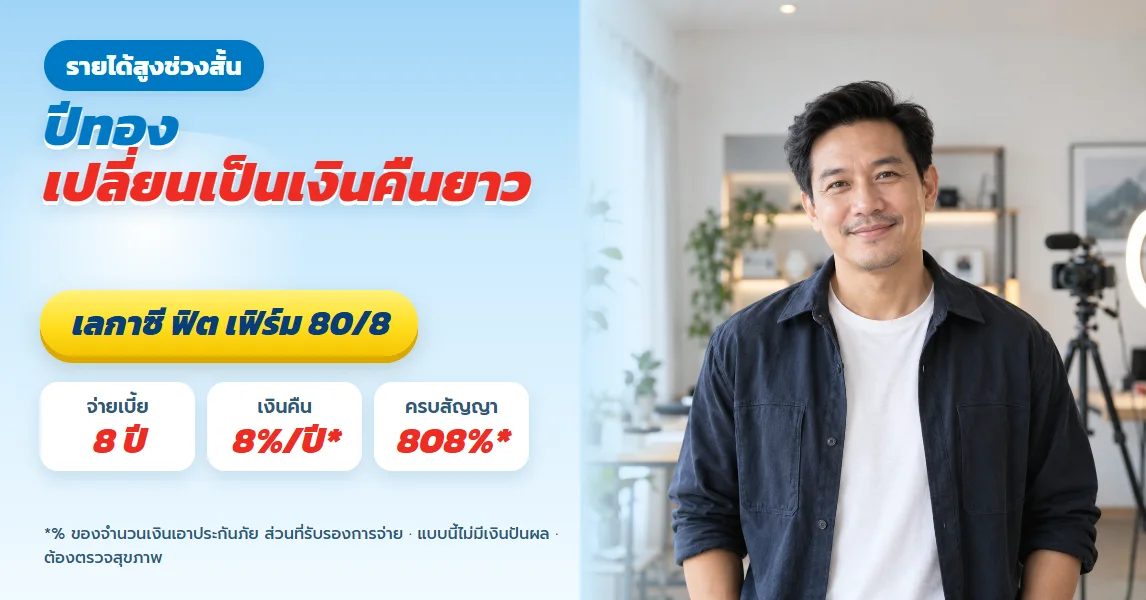
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดเลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักออมสายเงินฝาก เปลี่ยนเงินฝากก้อนใหญ่บางส่วนเป็นเงินคืนรายปีที่รู้จำนวนล่วงหน้า
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 สำหรับคนรุ่นแซนด์วิช ดูแลพ่อแม่วันนี้ และไม่เป็นภาระลูกในวันหน้า
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคู่สามีภรรยาที่ยื่นภาษีแยกกัน ใช้สิทธิลดหย่อนคนละ 100,000 ได้รายได้หลังเกษียณคนละก้อน
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้