มันนี่ ฟิต รีไทร์ G 85/5 สำหรับคนรุ่นแซนด์วิช ดูแลพ่อแม่วันนี้ และไม่เป็นภาระลูกในวันหน้า
คู่มือ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับคนรุ่นแซนด์วิชที่ดูแลพ่อแม่อยู่ แบ่งเงินสามกอง ดูบำนาญที่เพิ่มตามวัย จุดที่บำนาญแซงเบี้ย และเงินค่าเวนคืนระหว่างรอ
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับคนรุ่นแซนด์วิชที่ดูแลพ่อแม่อยู่ แบ่งเงินสามกอง ดูบำนาญที่เพิ่มตามวัย จุดที่บำนาญแซงเบี้ย และเงินค่าเวนคืนระหว่างรอ บทความนี้ตอบเรื่องประกันบำนาญ คนรุ่นแซนด์วิช, เกษียณไม่เป็นภาระลูก, มันนี่ ฟิต รีไทร์ G 85/5 บำนาญรายเดือน และมันนี่ ฟิต รีไทร์ G 85/5 เวนคืน
หลายคนในวัยสามสิบถึงสี่สิบกำลังยืนอยู่ตรงกลางระหว่างสองรุ่น ด้านหนึ่งต้องส่งเงินให้พ่อแม่ทุกเดือน พาไปหาหมอ ซื้อยา หรือจ้างคนช่วยดูแล อีกด้านหนึ่งยังมีลูกหรือหลานที่กำลังโต และมีค่าใช้จ่ายของตัวเองที่ไม่ได้ลดลงเลย คนกลุ่มนี้มักถูกเรียกว่า "คนรุ่นแซนด์วิช" และสิ่งที่พวกเขาเห็นชัดกว่าใครคือ ชีวิตหลังเกษียณที่ไม่มีรายได้ประจำเป็นอย่างไร เพราะกำลังเห็นอยู่กับพ่อแม่ของตัวเองทุกวัน
คำถามที่ตามมาจึงไม่ใช่ "จะเก็บเงินเกษียณดีไหม" แต่เป็น "ทำอย่างไรไม่ให้ลูกต้องมาแบกเราแบบที่เรากำลังแบกพ่อแม่อยู่" บทความนี้ใช้ มันนี่ ฟิต รีไทร์ G 85/5 เป็นตัวอย่างของเครื่องมือที่ช่วยตอบคำถามนั้น โดยอธิบายจากมุมของคนที่มีภาระสองทางในเวลาเดียวกัน
ตัวเลขทุกตัวในบทความมาจากกรณีตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ใช้เพื่อให้เห็นว่าแผนทำงานอย่างไร ไม่ใช่เบี้ยหรือผลประโยชน์ที่ผู้สมัครทุกคนจะได้เท่ากัน
สิ่งที่การดูแลพ่อแม่สอนเรื่องเงินหลังเกษียณ
ใครที่เคยจัดการเงินให้พ่อแม่วัยเกษียณจะรู้ว่า ปัญหาไม่ได้อยู่ที่ยอดเงินก้อนอย่างเดียว แต่อยู่ที่ "จังหวะ" ของเงินด้วย เงินก้อนจากการเกษียณมักถูกใช้ไปกับเรื่องใหญ่ในช่วงแรก เช่น ซ่อมบ้าน ช่วยลูกหลาน หรือค่ารักษาครั้งใหญ่ แล้วหลังจากนั้นสิ่งที่ขาดคือรายได้ที่เข้ามาสม่ำเสมอทุกปีหรือทุกเดือน
อีกบทเรียนหนึ่งคือ ค่าใช้จ่ายของผู้สูงอายุไม่ได้คงที่ ยิ่งอายุมาก ค่ารักษา ค่ายา และค่าคนดูแลมักเพิ่มขึ้น ขณะที่แรงทำงานลดลง ถ้ารายได้หลังเกษียณเท่าเดิมไปตลอด ช่วงท้ายของชีวิตจะเป็นช่วงที่เงินตึงที่สุด และเป็นช่วงที่ลูกต้องเข้ามาช่วยมากที่สุดด้วย
ข้อสังเกตทั้งสองข้อนี้ตรงกับโครงของ มันนี่ ฟิต รีไทร์ G 85/5 พอดี คือให้รายได้เป็นงวดตั้งแต่อายุ 60 ไปจนถึง 85 และเพิ่มจำนวนเงินเป็นขั้นเมื่อเข้าช่วงอายุที่สูงขึ้น แทนที่จะให้เงินเท่ากันทุกปี
รู้จักแบบประกันก่อนนำมาวางแผน
| เรื่องที่ถามบ่อย | คำตอบจากเงื่อนไขแบบ |
| ใครสมัครได้ | อายุ 20 ถึง 55 ปี ไม่ต้องตรวจสุขภาพ |
| จ่ายนานแค่ไหน | 5 ปี เลือกงวดรายปีถึงรายเดือน |
| เริ่มต้นที่ทุน | 50,000 บาท |
| ตัวอย่างในบทความ | หญิงอายุ 30 ทุน 400,000 เบี้ยรวม 1,031,240 บาท |
| บำนาญ | 15% → 25% → 35% ของทุนต่อปี |
| เสียชีวิตก่อนอายุ 60 | 105% ของเบี้ยที่ชำระ หรือค่าเวนคืนที่มากกว่า |
| ลดหย่อน | หมวดบำนาญได้ไม่เกิน 200,000 บาทต่อปี |
จากตาราง จุดที่คนรุ่นแซนด์วิชควรให้ความสนใจมีสามเรื่อง เรื่องแรก การจ่ายเบี้ยจบใน 5 ปี ทำให้ภาระของแผนนี้ไม่ลากยาวไปชนช่วงที่ค่าใช้จ่ายของพ่อแม่อาจสูงขึ้นในอนาคต เรื่องที่สอง แบบนี้ไม่ต้องตรวจสุขภาพ แต่ยังต้องแถลงข้อมูลในใบสมัครตามจริง เรื่องที่สาม บำนาญแต่ละงวดต้องไม่ต่ำกว่า 5,000 บาท ทุนที่เลือกจึงต้องสูงพอให้ผ่านเงื่อนไขนี้
ทุน 400,000 บาทในตัวอย่างไม่ใช่ทุนขั้นต่ำ และอายุ 30 ก็ไม่ใช่อายุเดียวที่สมัครได้ ถ้าคุณเริ่มที่อายุมากกว่านี้ ช่วงรอจะสั้นลงและเบี้ยต่อปีจะเปลี่ยนไป ต้องขอตารางตามอายุจริงทุกครั้ง
แบ่งเงินเป็นสามกองก่อนตัดสินใจกันเบี้ย
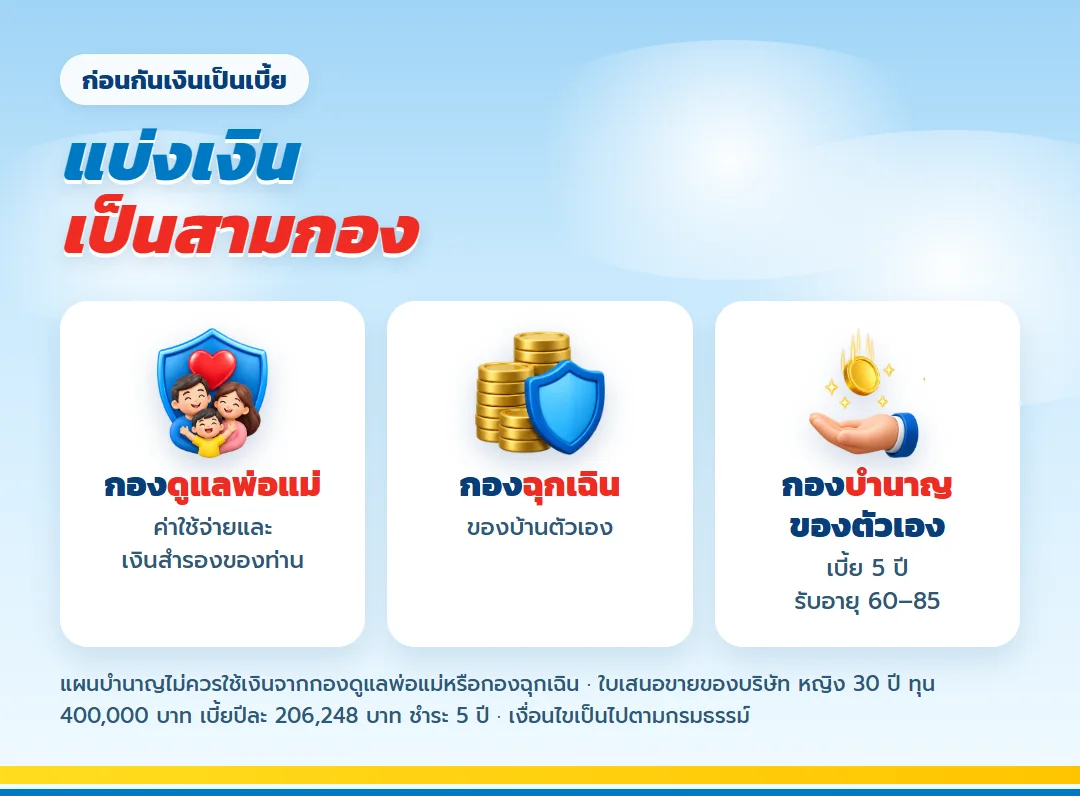
ความเสี่ยงที่ใหญ่ที่สุดของคนที่มีภาระสองทางคือ เอาเงินที่ควรเป็นเงินฉุกเฉินของพ่อแม่ไปจ่ายเบี้ย แล้ววันหนึ่งต้องเวนคืนกรมธรรม์กลางทางเพราะพ่อแม่ป่วยกะทันหัน ก่อนเริ่มแผนนี้จึงควรแบ่งเงินให้เห็นภาพชัดเป็นสามกอง
- กองที่หนึ่ง เงินดูแลพ่อแม่และเงินฉุกเฉิน สำหรับค่ารักษา ค่ายา และเหตุไม่คาดคิด ต้องหยิบใช้ได้ทันที ไม่ควรล็อกไว้ในแผนระยะยาว
- กองที่สอง ค่าใช้จ่ายของครอบครัวตัวเอง ทั้งค่าเล่าเรียนลูก ค่าบ้าน และค่าครองชีพประจำ
- กองที่สาม เงินที่ตั้งใจไว้ให้ตัวเองในอนาคต กองนี้เท่านั้นที่ควรนำมาจ่ายเบี้ยบำนาญ
ในกรณีตัวอย่าง เบี้ยรายปีคือ 206,248 บาท จ่าย 5 ปีรวม 1,031,240 บาท ถ้าคิดเป็นเงินที่ต้องกันไว้ต่อเดือนจะประมาณ 17,187 บาท ตัวเลขนี้ช่วยให้ตรวจได้ง่ายว่ากองที่สามของคุณรองรับได้จริงหรือไม่ หากยังไม่ถึง ให้ขอใบเสนอขายที่ทุนต่ำลง เบี้ยและบำนาญจะลดตามสัดส่วนกัน
อีกเรื่องที่ควรคุยกับคู่ชีวิตหรือพี่น้องก่อนเริ่มคือ การแบ่งภาระดูแลพ่อแม่ในช่วง 5 ปีที่จ่ายเบี้ย ถ้าภาระนี้อาจตกมาที่คุณคนเดียวในอนาคตอันใกล้ การเลือกทุนที่ต่ำกว่าเดิมแต่จ่ายได้สบายมักดีกว่าทุนสูงที่ต้องลุ้นทุกปี
ภาพวันที่คุณอายุ 60: เงินเข้ามาเท่าไรในแต่ละช่วง
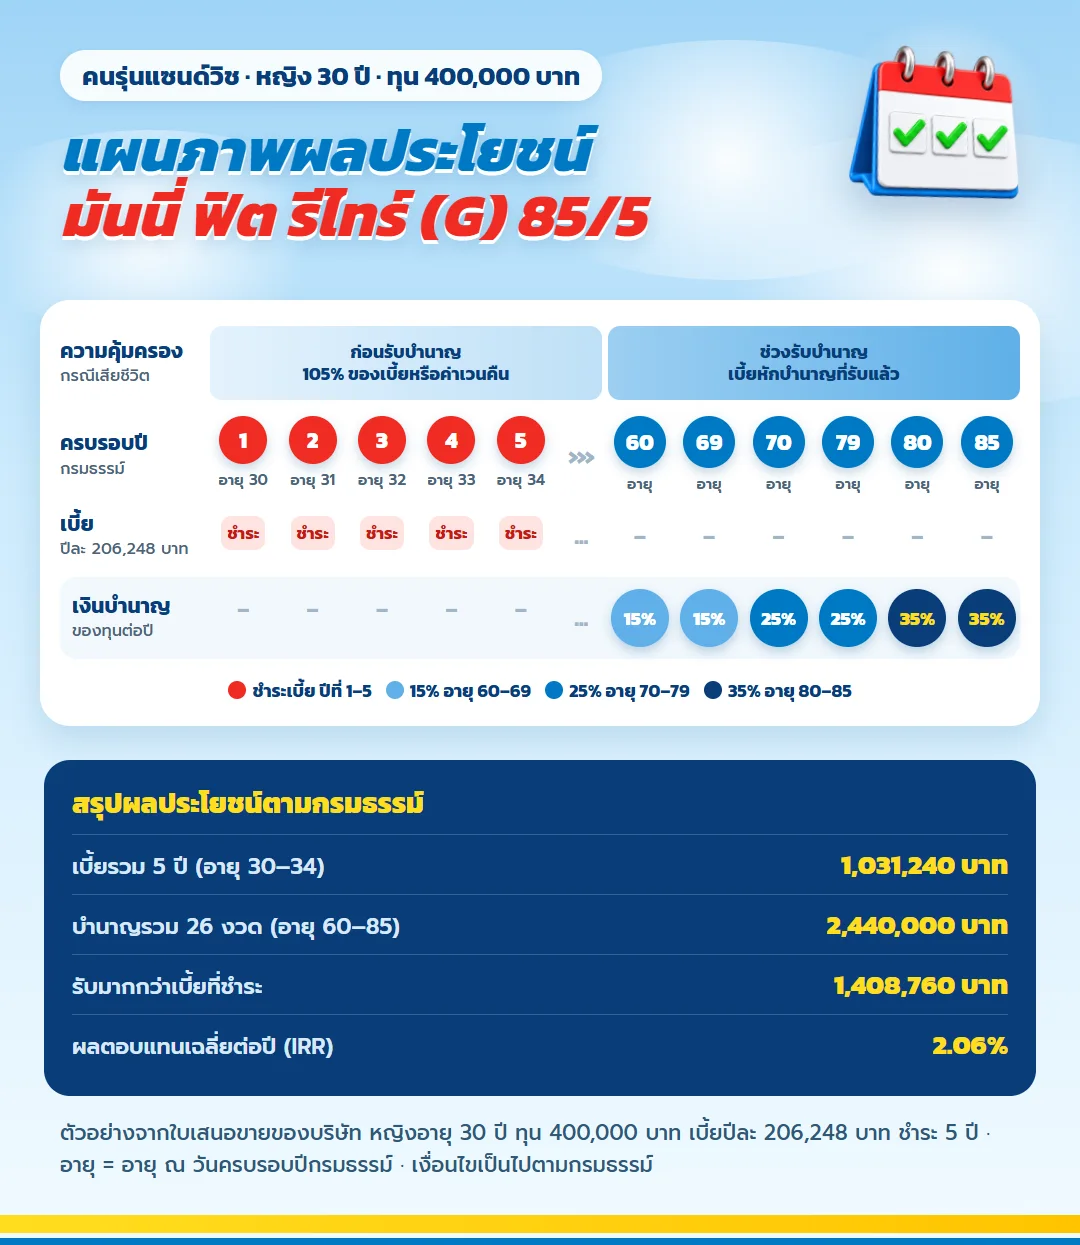
เมื่อมีชีวิตอยู่ถึงวันครบรอบปีกรมธรรม์ที่อายุ 60 บำนาญงวดแรกจะเริ่มจ่าย อายุ 60–69 รับรายปี 15% ของทุน อายุ 70–79 รับ 25% และอายุ 80–85 รับ 35% โดยเลือกรับเป็นรายปีหรือรายเดือนได้อย่างใดอย่างหนึ่ง
| ช่วงวัย | % ของทุน | ได้ต่อปี | ถ้าเลือกรายเดือน |
| 60–69 | 15% | 60,000 | 5,040 ต่อเดือน |
| 70–79 | 25% | 100,000 | 8,360 ต่อเดือน |
| 80–85 | 35% | 140,000 | 11,720 ต่อเดือน |
ลองอ่านตารางนี้ด้วยสายตาของคนที่เคยดูแลพ่อแม่ ช่วงอายุ 60–69 เป็นช่วงที่ยังเดินทางและดูแลตัวเองได้ดี รายเดือน 5,040 บาทช่วยเป็นค่าใช้จ่ายประจำส่วนหนึ่ง ช่วงอายุ 70–79 ค่าหมอค่ายามักเริ่มถี่ขึ้น เงินรายเดือนขยับเป็น 8,360 บาท และช่วงอายุ 80–85 ซึ่งหลายครอบครัวเริ่มต้องจ้างคนช่วยดูแล เงินรายเดือนขึ้นเป็น 11,720 บาท
ตัวเลขเหล่านี้ไม่ได้รับรองว่าจะพอกับค่าดูแลทั้งหมด และไม่ได้เพิ่มตามเงินเฟ้อทุกปี แต่การมีรายได้ที่ขยับขึ้นตามวัยช่วยลดส่วนที่ลูกต้องเติมให้ในช่วงที่ค่าใช้จ่ายสูงที่สุด นี่คือความหมายของการ "ไม่เป็นภาระ" ในทางปฏิบัติ
ถ้ารับครบถึงอายุ 85 ทางเลือกรายปีรวมเป็น 2,440,000 บาท หรือ 610% ของทุน ส่วนทางเลือกรายเดือนรวม 2,451,840 บาท ให้ใช้ยอดรายเดือนที่บริษัทระบุ ไม่หารยอดรายปีเอง
เมื่อไรบำนาญที่รับจะแซงเบี้ยที่จ่ายไป
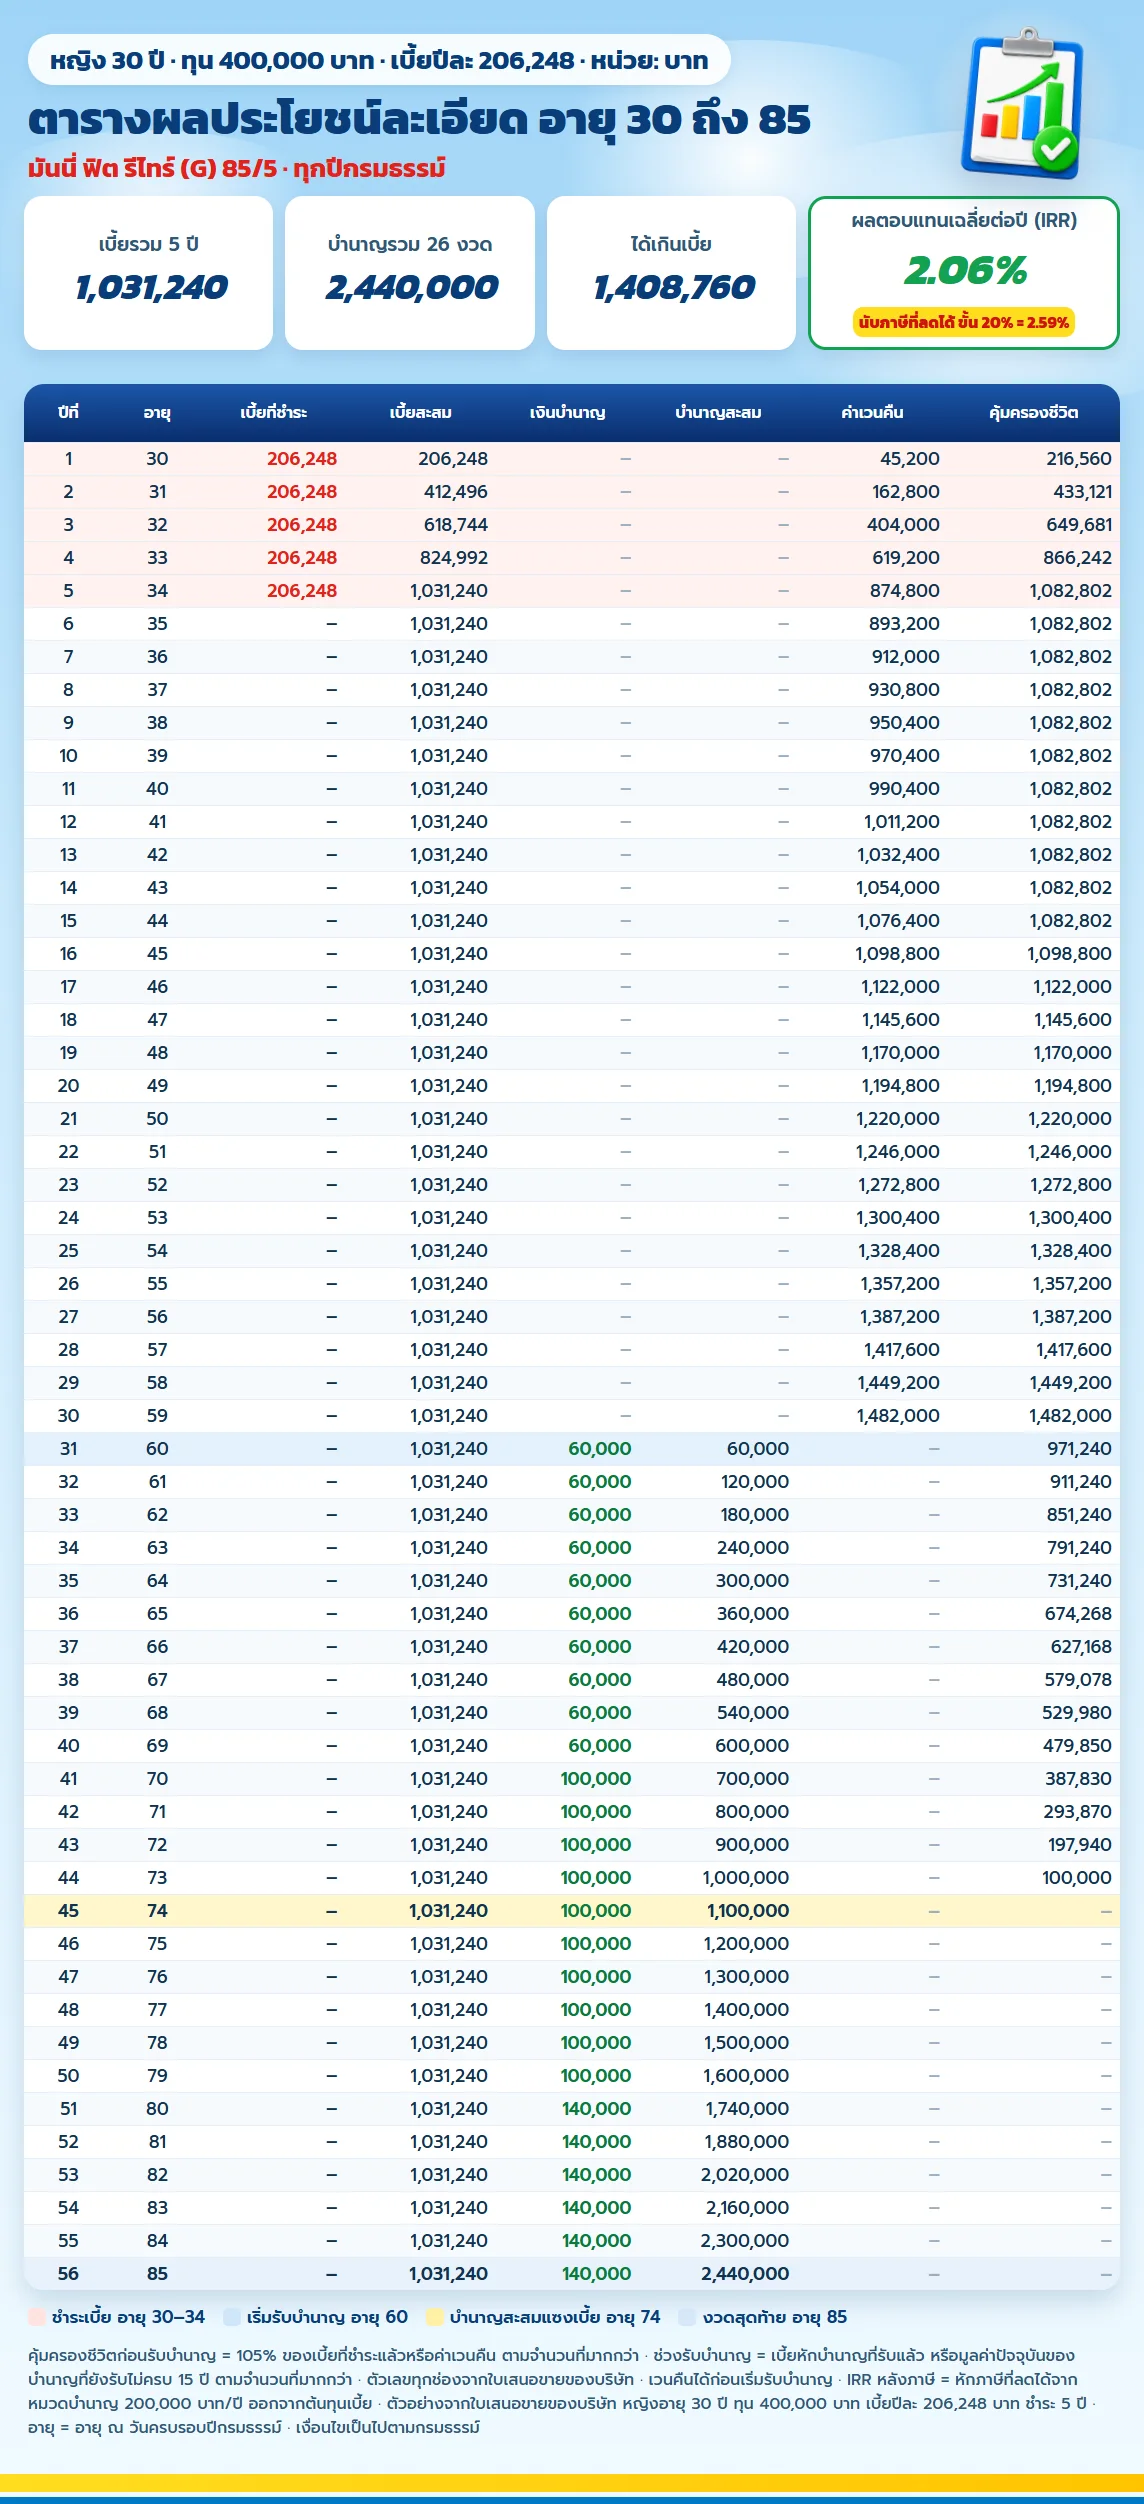
คนที่จ่ายเงินให้พ่อแม่มาหลายปีมักถามตรง ๆ ว่า "ต้องอยู่ถึงอายุเท่าไรถึงจะได้เงินคืนครบ" ตารางด้านล่างตอบคำถามนี้ไว้ทั้งยอดสะสมและเงินที่ครอบครัวจะได้รับหากเสียชีวิตหลังรับงวดในแต่ละปี
บำนาญสะสมรายปีและเงินกรณีเสียชีวิต (ทางเลือกรายปี)
| อายุ | รับปีนี้ | รับมาแล้วรวม | ถ้าจากไปหลังรับงวด |
| 60 | 60,000 | 60,000 | 971,240 |
| 62 | 60,000 | 180,000 | 851,240 |
| 66 | 60,000 | 420,000 | 627,168 |
| 70 | 100,000 | 700,000 | 387,830 |
| 72 | 100,000 | 900,000 | 197,940 |
| 75 | 100,000 | 1,200,000 | ไม่มี |
| 81 | 140,000 | 1,880,000 | ไม่มี |
| 85 | 140,000 | 2,440,000 | ไม่มี |
หลังรับงวดอายุ 73 บำนาญสะสมเท่ากับ 1,000,000 บาท และหลังรับงวดอายุ 74 เป็น 1,100,000 บาท ซึ่งเกินเบี้ยรวม 1,031,240 บาทแล้ว นับจากจุดนั้นทุกงวดที่รับต่อคือส่วนที่เกินจากเงินที่จ่าย ถ้ารับครบถึงอายุ 85 ส่วนต่างของทางเลือกรายปีเท่ากับ 1,408,760 บาท และรายเดือนเท่ากับ 1,420,600 บาท
เมื่อเทียบจังหวะจ่ายเบี้ย 5 งวดกับบำนาญรายปีที่ได้รับ ผลตอบแทนเฉลี่ยของกรณีนี้อยู่ที่ประมาณ 2.06% ต่อปี เป็นตัวเลขประเมินกระแสเงินสดของกรณีตัวอย่าง ไม่รวมภาษีที่ประหยัดได้ ไม่หักเงินเฟ้อ และไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
สำหรับคนรุ่นแซนด์วิช ตัวเลขที่สำคัญกว่าผลตอบแทนอาจเป็นคอลัมน์ขวาสุด เพราะบอกว่าถ้าจากไปก่อนจะได้รับบำนาญมากพอ ครอบครัวยังได้รับเงินส่วนที่เหลือตามเงื่อนไข เช่น เสียชีวิตหลังรับงวดอายุ 60 ครอบครัวได้รับ 971,240 บาท ส่วนตั้งแต่อายุ 74 ตารางไม่มีเงินกรณีนี้แล้ว เพราะบำนาญที่รับรวมเกินเบี้ยไปแล้ว
ช่วงรอก่อนอายุ 60: เงินในกรมธรรม์มีค่าเท่าไร
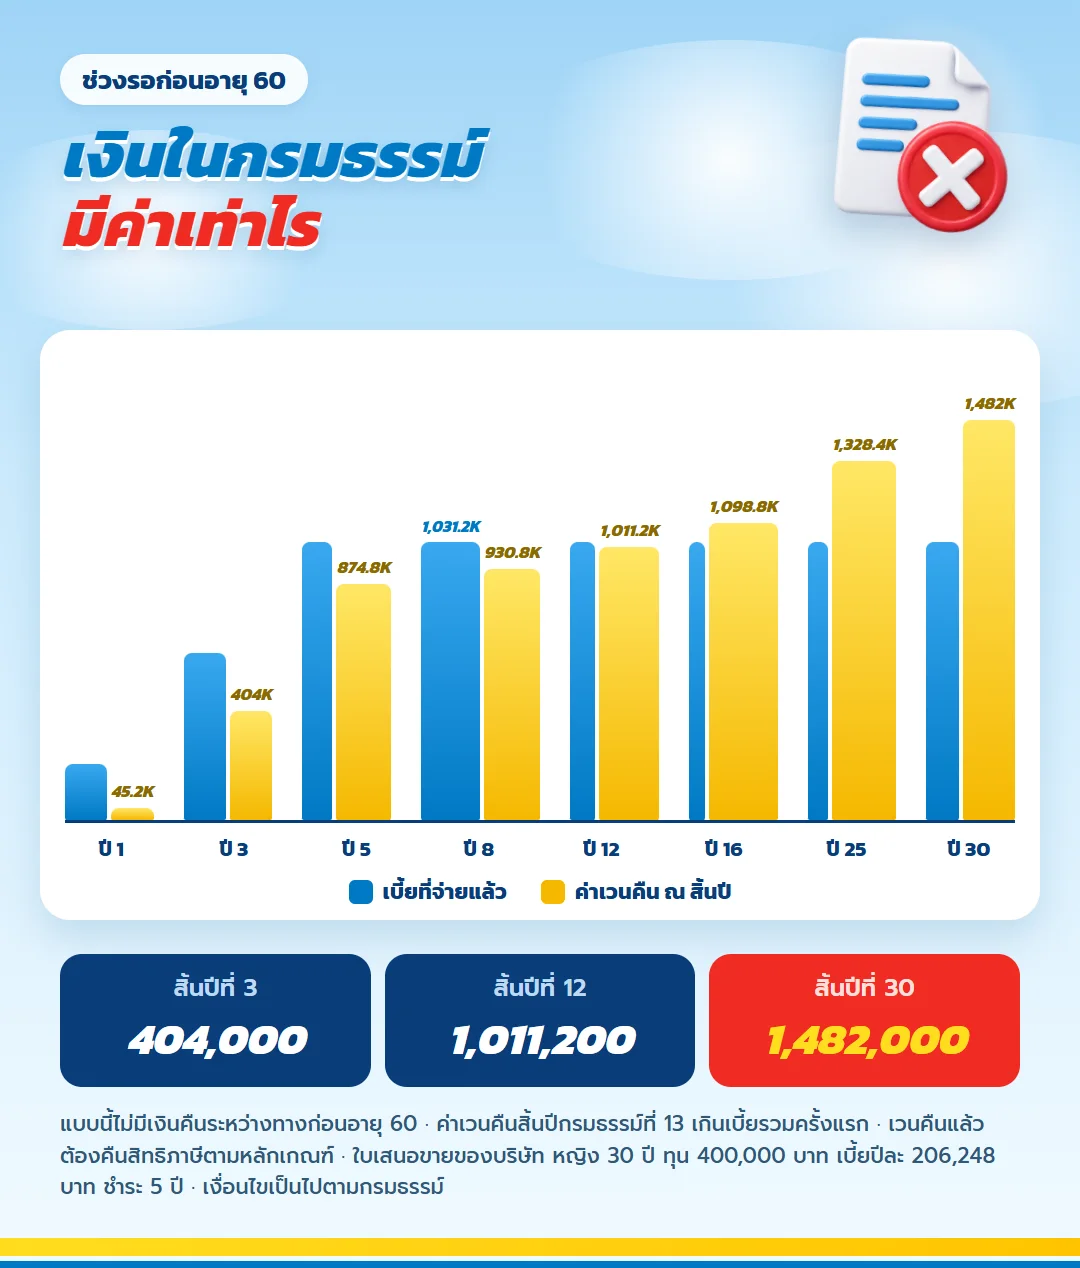
ระหว่างจ่ายครบจนถึงวันรับบำนาญงวดแรก แผนนี้ไม่มีเงินจ่ายออกมาเป็นงวด ถ้าวันหนึ่งพ่อแม่ป่วยหนักและคุณจำเป็นต้องใช้เงินจริง ทางเดียวที่มีคือเวนคืนกรมธรรม์ ตารางด้านล่างแสดงเงินค่าเวนคืนของกรณีตัวอย่างในแต่ละปี
เบี้ยที่จ่ายและเงินค่าเวนคืนในช่วงปีกรมธรรม์ที่ 1–30
| ปีที่ | อายุ | จ่ายมาแล้ว | ค่าเวนคืน | คุ้มครองชีวิต |
| 1 | 30 | 206,248 | 45,200 | 216,560 |
| 5 | 34 | 1,031,240 | 874,800 | 1,082,802 |
| 8 | 37 | 1,031,240 | 930,800 | 1,082,802 |
| 12 | 41 | 1,031,240 | 1,011,200 | 1,082,802 |
| 16 | 45 | 1,031,240 | 1,098,800 | 1,098,800 |
| 25 | 54 | 1,031,240 | 1,328,400 | 1,328,400 |
| 30 | 59 | 1,031,240 | 1,482,000 | 1,482,000 |
สิ้นปีกรมธรรม์ที่ 1 เงินค่าเวนคืนอยู่ที่ 45,200 บาท ขณะที่จ่ายเบี้ยไปแล้ว 206,248 บาท และเมื่อจ่ายครบ 5 ปีรวม 1,031,240 บาท เงินค่าเวนคืนยังอยู่ที่ 874,800 บาท ต้องรอถึงปีกรมธรรม์ที่ 13 เงินค่าเวนคืนจึงเป็น 1,032,400 บาท ซึ่งเกินเบี้ยรวม การเวนคืนยังอาจกระทบสิทธิลดหย่อนภาษีที่ใช้ไปแล้วด้วย
ตัวเลขชุดนี้คือเหตุผลที่เงินดูแลพ่อแม่ต้องอยู่ในกองที่หนึ่งเสมอ แผนบำนาญควรเป็นเงินที่คุณ "ลืมไปได้" จนถึงวันเกษียณ ไม่ใช่เงินสำรองยามฉุกเฉินของครอบครัว
ถ้าเกิดเหตุก่อนถึงวันรับบำนาญ
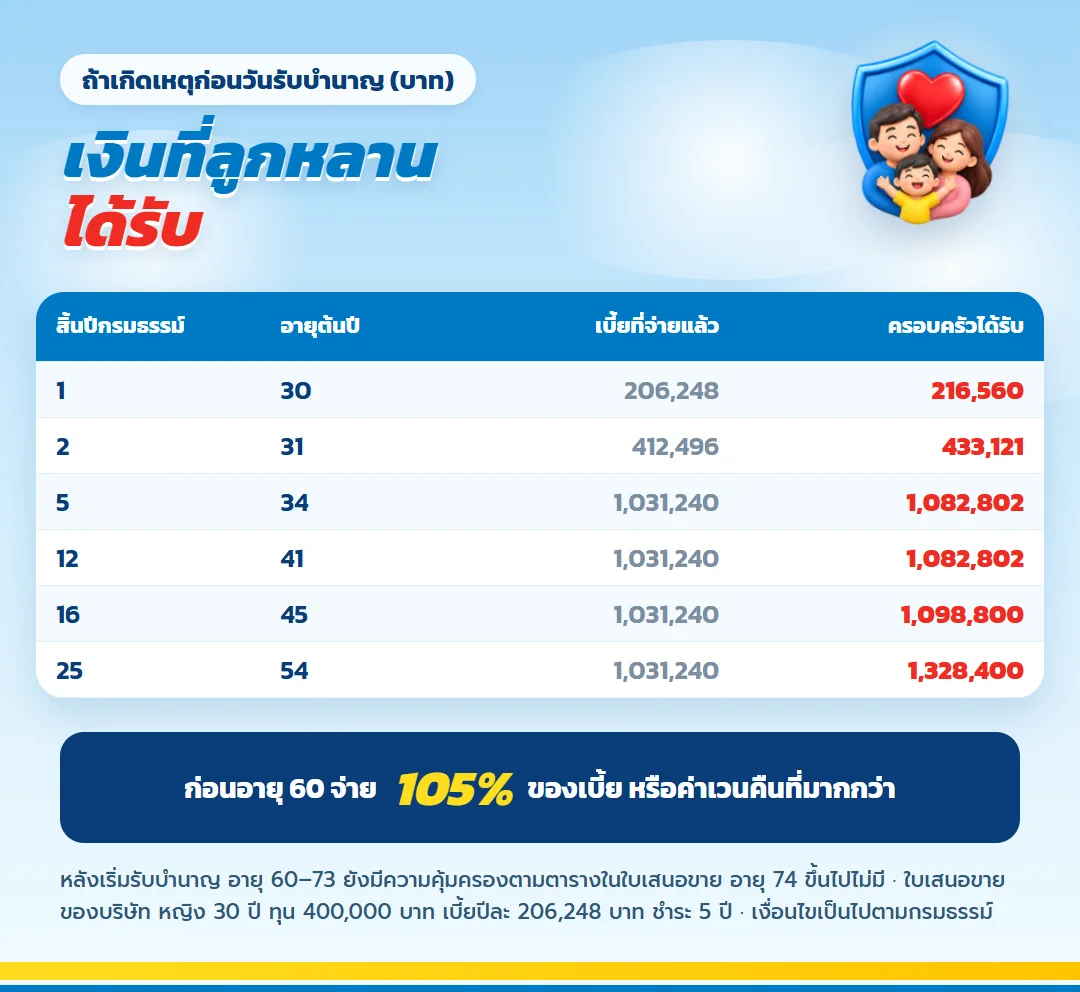
ก่อนวันครบรอบปีกรมธรรม์ที่อายุ 60 หากผู้เอาประกันเสียชีวิต บริษัทจ่าย 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดมากกว่า ตามเงื่อนไขกรมธรรม์ ฐานนี้คิดจากเบี้ยที่จ่าย ไม่ใช่ทุน 400,000 บาทที่ใช้คำนวณบำนาญ
หมายความว่าแผนนี้ไม่ได้ออกแบบมาเป็นประกันชีวิตก้อนใหญ่สำหรับทดแทนรายได้ของคุณ ถ้าคุณเป็นคนหารายได้หลักที่ทั้งพ่อแม่และลูกพึ่งพาอยู่ ควรมีความคุ้มครองชีวิตอีกส่วนแยกไว้ เพื่อให้ทั้งสองรุ่นยังอยู่ได้หากคุณจากไปก่อนเวลา
หลังเริ่มรับบำนาญแต่ยังไม่ครบ 15 ปี เงินกรณีเสียชีวิตเป็นไปตามคอลัมน์ขวาของตารางรายปีข้างต้น และเมื่อบำนาญสะสมเกินเบี้ยทั้งหมดแล้ว จะไม่มีผลประโยชน์ส่วนนี้ สำหรับผู้เลือกรับรายเดือน ถ้าเสียชีวิตระหว่างปีโดยยังรับงวดของปีนั้นไม่ครบ บริษัทจ่ายส่วนที่เหลือของปีนั้นครั้งเดียวให้ผู้รับประโยชน์ตามข้อกำหนด
สิทธิภาษีที่ใช้ได้ระหว่างจ่ายเบี้ย
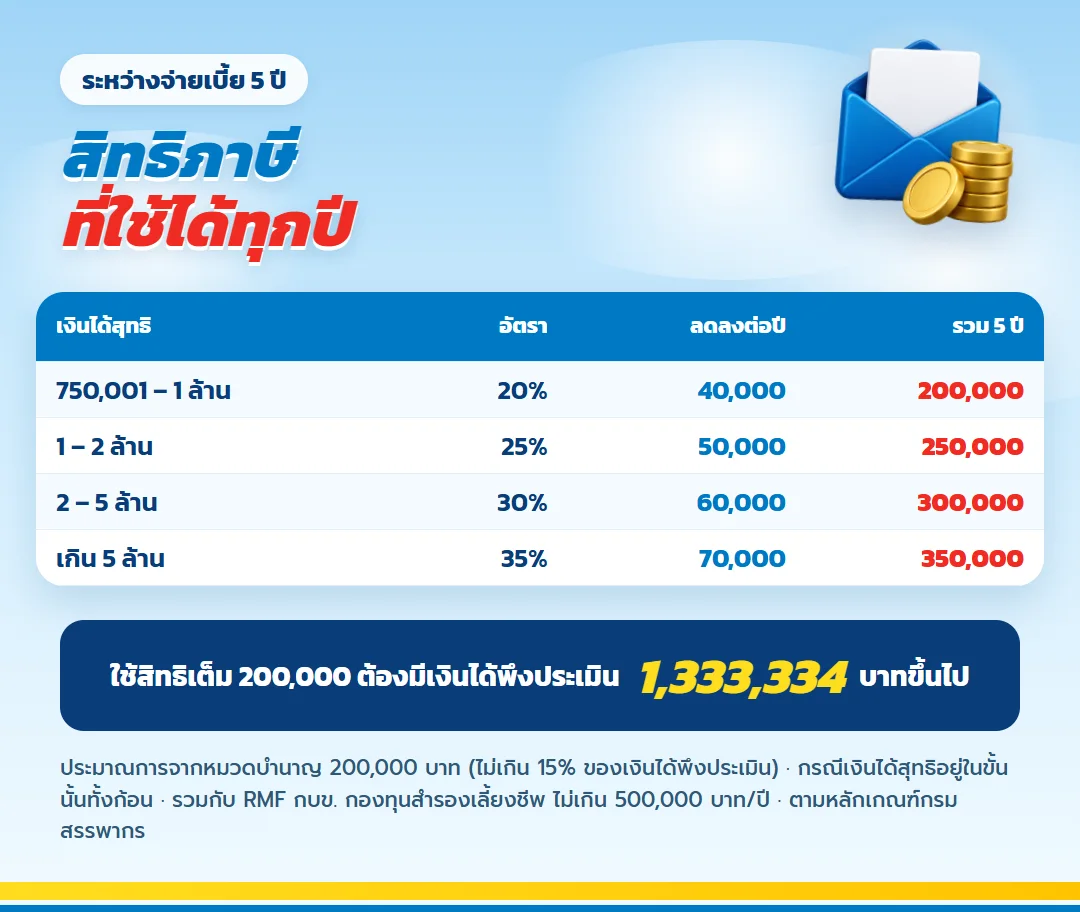
มันนี่ ฟิต รีไทร์ G 85/5 ใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์ ในกรณีตัวอย่างเบี้ยที่ใช้สิทธิได้คือ 206,248 บาทต่อปี แต่ยอดที่หักได้จริงขึ้นกับเงินได้ของคุณในปีนั้น และสิทธิประกันชีวิตหรือการออมเพื่อเกษียณอื่นที่ใช้อยู่แล้ว
กรมสรรพากรกำหนดสิทธิประกันชีวิตทั่วไปไม่เกิน 100,000 บาท และบำนาญส่วนเพิ่มไม่เกิน 15% ของเงินได้พึงประเมิน สูงสุด 200,000 บาท เมื่อรวมกับการออมเพื่อเกษียณอื่นต้องไม่เกิน 500,000 บาท ค่าลดหย่อนสำหรับการเลี้ยงดูพ่อแม่เป็นอีกรายการหนึ่งที่แยกจากกัน คนที่ดูแลพ่อแม่อยู่จึงควรตรวจเงื่อนไขของทั้งสองรายการไปพร้อมกัน
ยอดลดหย่อนเป็นตัวเลขที่ใช้คำนวณเงินได้สุทธิ ไม่ใช่เงินภาษีที่ได้คืนเท่ากับยอดนั้น อ้างอิง หน้าอธิบายการลดหย่อนบำนาญของกรมสรรพากร และ ข้อความประกาศกรมสรรพากรฉบับที่ 194 ก่อนยื่นแบบให้ตรวจข้อกำหนดของปีภาษีนั้นอีกครั้ง
ข้อควรระวังสำหรับคนที่มีภาระสองทาง
- อย่านำเงินที่อาจต้องใช้รักษาพ่อแม่มาจ่ายเบี้ย การเวนคืนช่วงต้นได้เงินน้อยกว่าเบี้ยที่จ่าย
- บำนาญเพิ่มเป็นขั้นตามช่วงอายุ ไม่ได้เพิ่มทุกปีตามค่าครองชีพ ควรมีรายได้เกษียณส่วนอื่นประกอบ
- แผนนี้ไม่ได้แทนประกันสุขภาพของตัวคุณเอง ค่ารักษาในวัยเกษียณควรมีแผนแยก
- ถ้าภาระดูแลพ่อแม่อาจเพิ่มขึ้นใน 5 ปีข้างหน้า เลือกทุนที่จ่ายครบได้แน่นอนกว่าทุนที่สูงที่สุดที่ทำได้
- ยอดบำนาญรวมเป็นกรณีมีชีวิตอยู่รับครบเท่านั้น
หากงบช่วงใดเริ่มตึง ให้ติดต่อบริษัทก่อนครบกำหนดชำระเพื่อขอดูทางเลือกตามกรมธรรม์และตารางผลประโยชน์ที่จะเปลี่ยน อย่าหยุดจ่ายโดยเข้าใจว่าบำนาญเดิมยังอยู่ครบ
คำถามจากคนที่ดูแลพ่อแม่ไปพร้อมกับวางแผนให้ตัวเอง
ตอนนี้ยังส่งเงินให้พ่อแม่ทุกเดือน ควรรอให้ภาระลดลงก่อนไหม?
ไม่จำเป็นต้องรอ แต่ควรเริ่มจากทุนที่จ่ายได้โดยไม่แตะเงินดูแลพ่อแม่ การเริ่มเร็วทำให้ช่วงรอยาวและเบี้ยต่อปีต่ำกว่าการเริ่มตอนอายุมาก ส่วนจะเริ่มที่ทุนเท่าไรให้ดูจากใบเสนอขายตามอายุจริง
รับบำนาญรายเดือนหรือรายปีดีกว่าสำหรับวัยที่ต้องมีคนดูแล?
รายเดือนใช้วางงบค่าใช้จ่ายประจำได้ง่าย เช่น ค่าคนดูแลหรือค่ายา ส่วนรายปีเหมาะกับคนที่อยากได้เงินก้อนไปจัดการเอง ทั้งสองทางเลือกได้ทางเดียว และควรใช้ยอดที่บริษัทระบุ
ถ้าเสียชีวิตก่อนอายุ 60 ลูกจะได้อะไร?
ได้ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดมากกว่า ตามเงื่อนไขกรมธรรม์ แผนนี้จึงไม่ใช่ประกันชีวิตก้อนใหญ่ ควรมีความคุ้มครองชีวิตอีกส่วนหากครอบครัวพึ่งรายได้ของคุณ
ต้องตรวจสุขภาพไหม?
แบบนี้ไม่ต้องตรวจสุขภาพ แต่ยังต้องตอบคำถามในใบสมัครตามความจริงและเป็นไปตามหลักเกณฑ์รับประกันของบริษัท
ถ้าวันหนึ่งต้องใช้เงินก้อนดูแลพ่อแม่ เวนคืนได้ไหม?
เวนคืนได้ตามเงื่อนไข แต่ช่วงต้นจะได้น้อยกว่าเบี้ยที่จ่าย เช่น สิ้นปีที่ 5 ได้ 874,800 บาทจากเบี้ยรวม 1,031,240 บาท และอาจกระทบสิทธิภาษีที่ใช้ไปแล้ว จึงควรมีเงินฉุกเฉินแยกไว้ก่อน
ข้อกำหนดที่ควรอ่านก่อนเซ็นสัญญา
- ตัวเลขทั้งหมดเป็นกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ผู้สมัครแต่ละคนจะได้ตัวเลขต่างกันตามอายุ เพศ อาชีพ และทุน
- บำนาญจ่ายเมื่อผู้เอาประกันมีชีวิตอยู่ตามกำหนด งวดละไม่ต่ำกว่า 5,000 บาท ต้องพิสูจน์การมีชีวิตโดยรับค่าใช้จ่ายเอง และบริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามเงื่อนไข
- ส่วนต่างและผลตอบแทนเฉลี่ยมาจากกรณีตัวอย่าง ยังไม่นับสิทธิภาษีและเงินเฟ้อ ไม่ใช่ดอกเบี้ยที่บริษัทประกาศ
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนอาจได้เงินน้อยกว่าเบี้ยที่จ่ายและอาจกระทบสิทธิภาษี
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับตามเงื่อนไข โดยหักค่าใช้จ่ายฉบับละ 500 บาท และค่าตรวจสุขภาพจริงถ้ามี ผู้ที่ใช้สิทธิเรียกร้องค่าสินไหมแล้วยกเลิกตามข้อนี้ไม่ได้
- ข้อยกเว้นความคุ้มครองชีวิตรวมถึงการแถลงข้อความเท็จ การฆ่าตัวตายภายในระยะเวลาที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามเงื่อนไข
- ความคุ้มครอง เงื่อนไข และข้อยกเว้นฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
เริ่มจากตัวเลขที่เป็นของคุณเอง
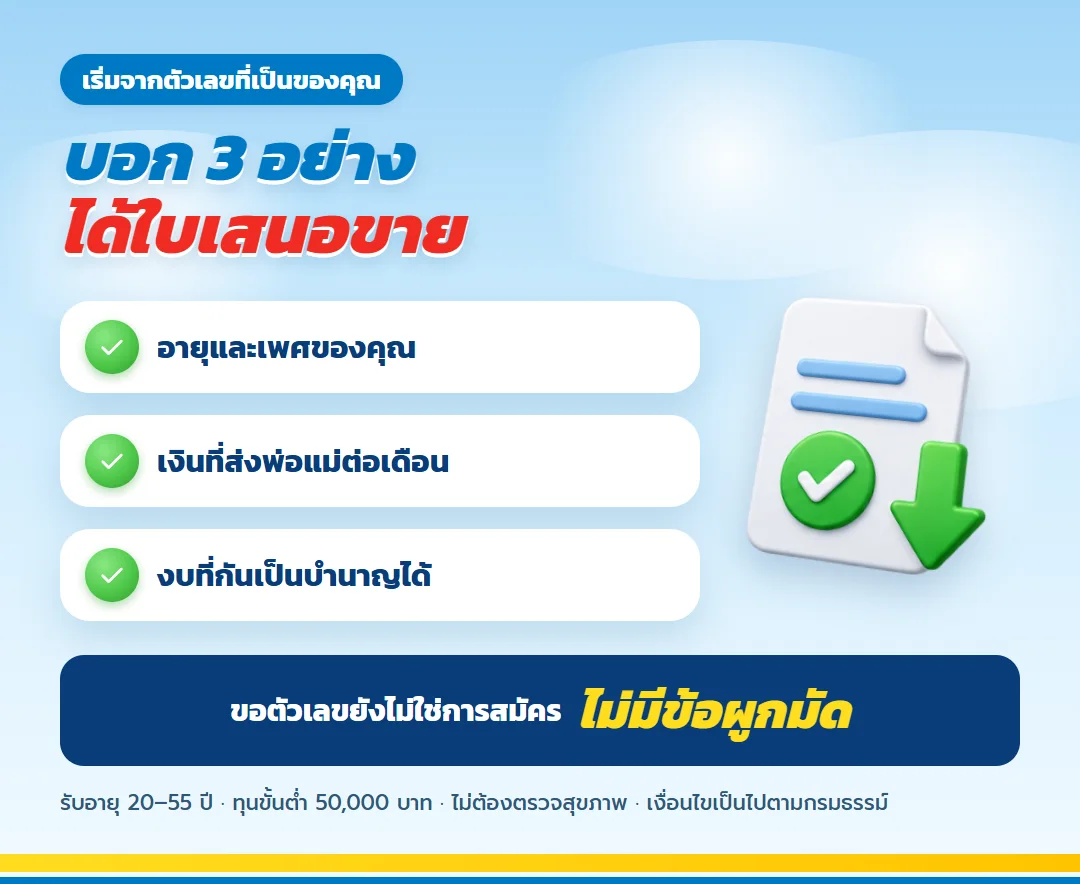
การไม่เป็นภาระลูกในวันหน้าเริ่มได้จากเงินกองเล็ก ๆ ที่แยกไว้ให้ตัวเองวันนี้ ส่งอายุ เพศ อาชีพ งบที่กันได้ต่อปีหลังหักเงินดูแลพ่อแม่แล้ว และรายได้ที่อยากมีหลังอายุ 60 เพื่อรับใบเสนอขายและตารางบำนาญเฉพาะของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
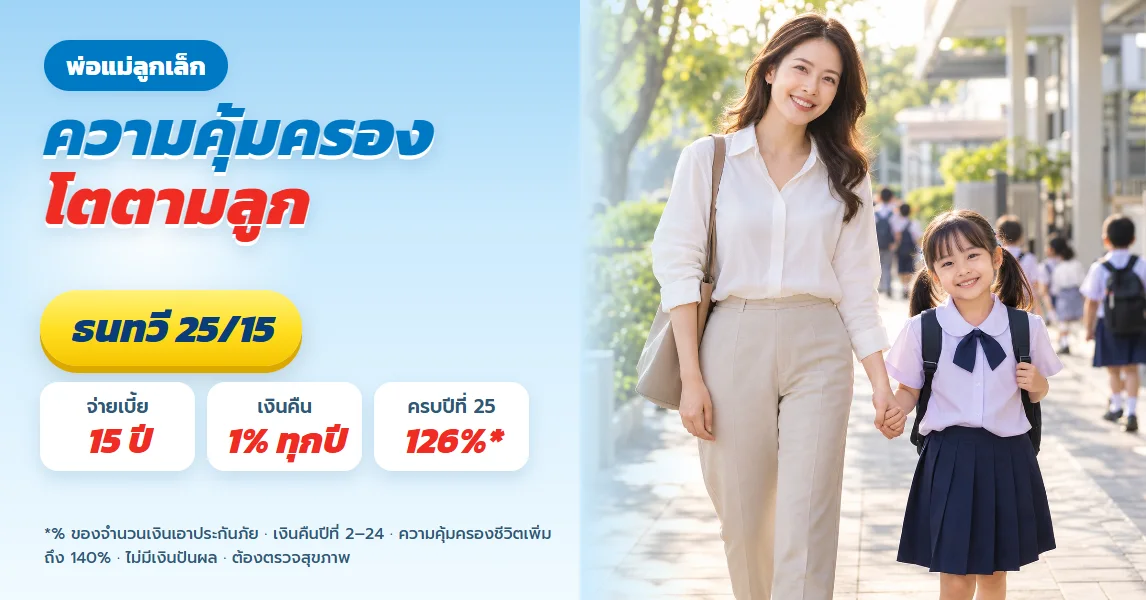
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด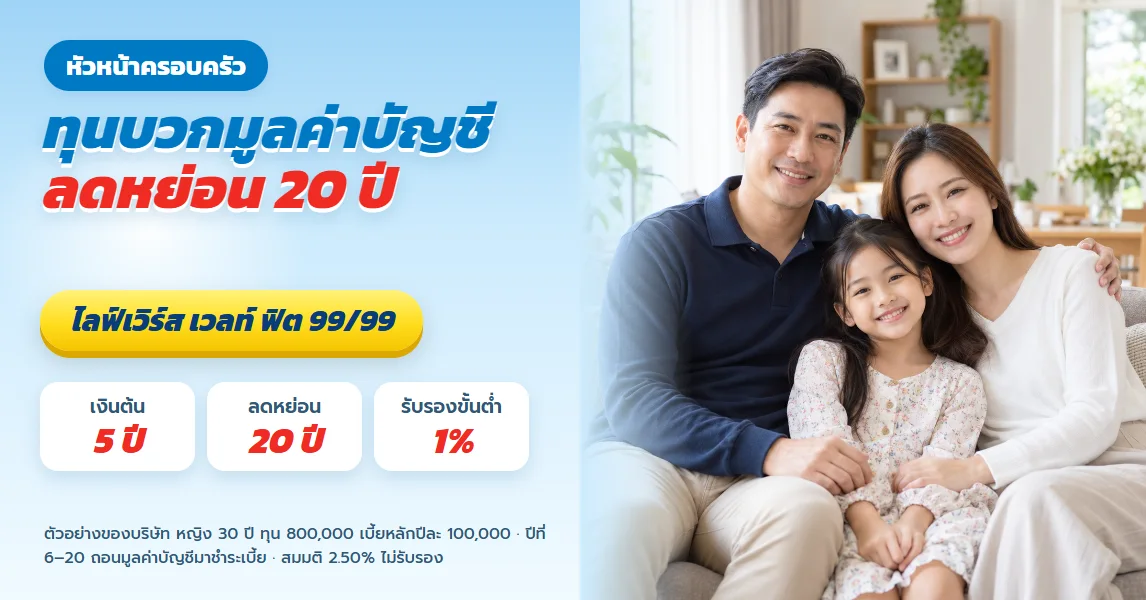
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด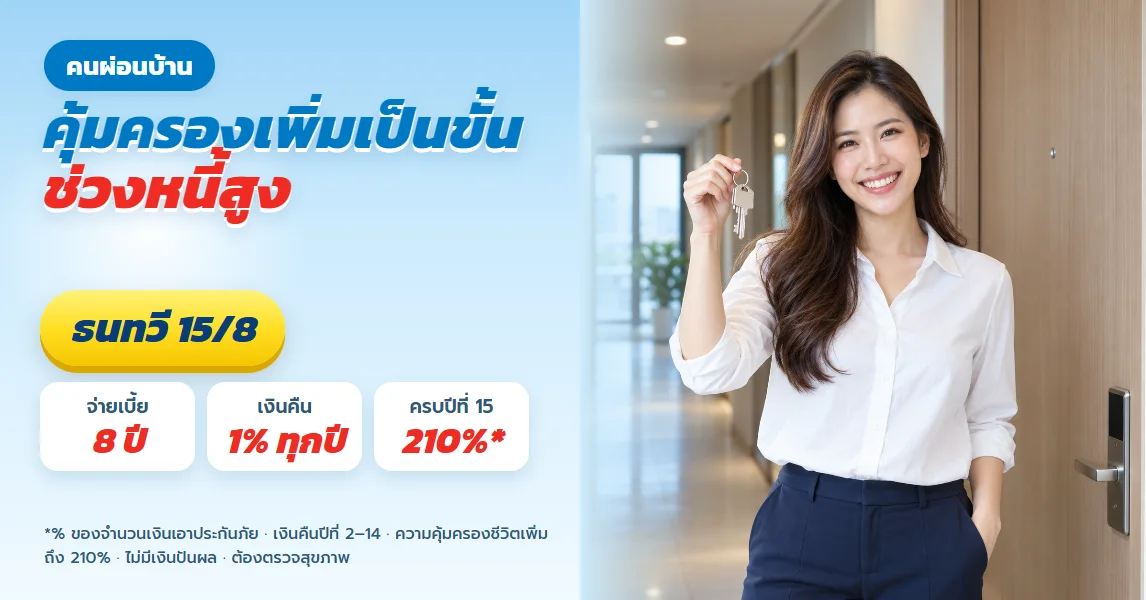
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด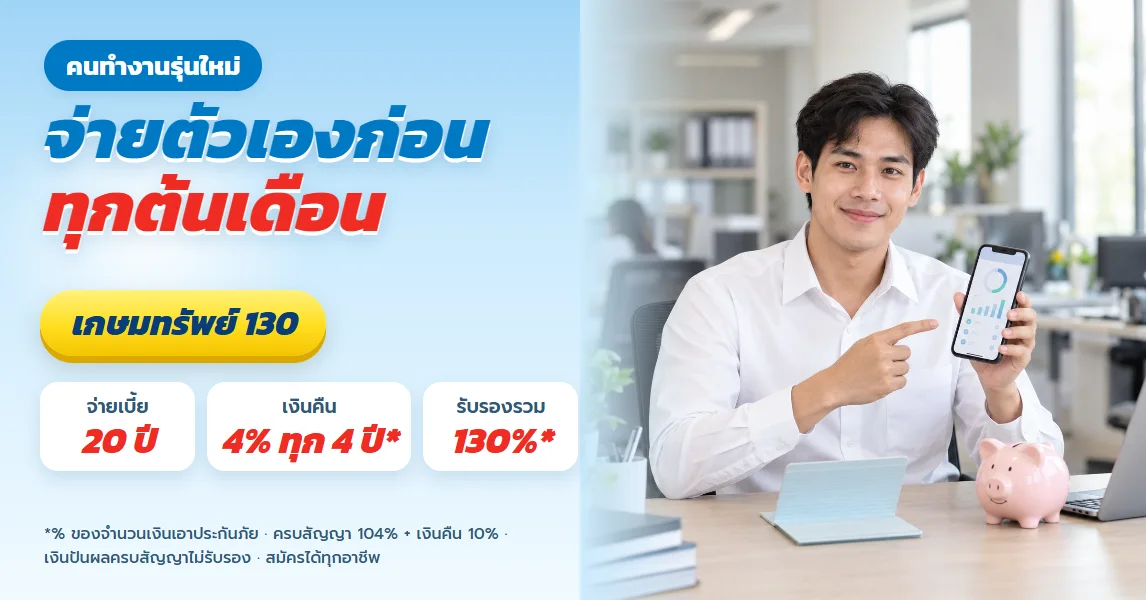
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้