เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักออมสายเงินฝาก เปลี่ยนเงินฝากก้อนใหญ่บางส่วนเป็นเงินคืนรายปีที่รู้จำนวนล่วงหน้า
คู่มือ เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักออมที่ถือเงินฝากก้อนใหญ่ แบ่งเงินสามชั้น เข้าใจข้อต่างจากเงินฝาก ดูเงินคืนรายปี ตารางค่าเวนคืน ทุนชีวิต และสิทธิภาษี
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับนักออมที่ถือเงินฝากก้อนใหญ่ แบ่งเงินสามชั้น เข้าใจข้อต่างจากเงินฝาก ดูเงินคืนรายปี ตารางค่าเวนคืน ทุนชีวิต และสิทธิภาษี บทความนี้ตอบเรื่องประกัน เทียบ เงินฝาก, เงินฝากก้อนใหญ่ ทำอะไรดี, เลกาซี ฟิต เวลท์ตี้ 99/1 เงินคืน และเลกาซี ฟิต เวลท์ตี้ 99/1 ค่าเวนคืน
มีคนจำนวนไม่น้อยที่สร้างความมั่งคั่งด้วยวิธีเรียบง่ายที่สุด คือออมเงินอย่างสม่ำเสมอแล้วฝากไว้ในธนาคาร ไม่ชอบความผันผวน ไม่อยากดูกราฟหุ้นทุกวัน และสบายใจกับการรู้ว่าเงินต้นอยู่ครบ จนวันหนึ่งเงินฝากโตเป็นก้อนหลายสิบล้านบาท คำถามใหม่ก็เริ่มเกิดขึ้น เช่น ดอกเบี้ยที่ได้รับแต่ละปีขึ้นลงตามรอบอัตราดอกเบี้ย ทำให้วางแผนรายรับล่วงหน้ายาก และเงินก้อนนี้จะไปถึงคนข้างหลังอย่างไร
บทความนี้เขียนให้ "นักออมสายเงินฝาก" ที่ถือเงินสดก้อนใหญ่ และกำลังมองหาวิธีแบ่งบางส่วนออกมาเป็นรายรับรายปีที่รู้จำนวนล่วงหน้าตลอดหลายสิบปี พร้อมทุนชีวิตสำหรับคนข้างหลัง โดยใช้ เลกาซี ฟิต เวลท์ตี้ 99/1 เป็นตัวอย่าง แผนนี้จ่ายเบี้ยครั้งเดียว มีเงินคืนรายปี 2.5% ของทุน และคุ้มครองถึงอายุ 99 ปี
ตัวเลขทั้งหมดมาจากเอกสารแนะนำแบบของไทยประกันชีวิต กรณีชายอายุ 40 ปี ทุน 1,000,000 บาท ชำระเบี้ยครั้งเดียว 920,000 บาท เป็นเคสตัวอย่างของบริษัท ทุนนี้คือทุนขั้นต่ำของแบบ
ก่อนอื่น: ประกันชีวิตไม่ใช่เงินฝากแบบใหม่
นักออมสายเงินฝากต้องเข้าใจเรื่องนี้ให้ชัดก่อนอ่านตัวเลข เพราะถ้าเข้าใจผิดตั้งแต่ต้น จะตัดสินใจผิดตามไปทั้งหมด
- เงินฝาก ถอนได้เกือบทุกเมื่อ เงินต้นคงที่ แต่ดอกเบี้ยแต่ละรอบเปลี่ยนตามอัตราตลาด
- ประกันชีวิตแบบนี้ ให้เงินคืนรายปีเป็นจำนวนคงที่ตามสัญญา คุ้มครองชีวิต และมีเงินครบกำหนด แต่ถ้ายกเลิกก่อน โดยเฉพาะช่วงต้น จะได้ค่าเวนคืนซึ่งต่ำกว่าเบี้ยที่จ่ายไป
- ความคุ้มครองของรัฐ เงินฝากและกรมธรรม์ประกันชีวิตอยู่ภายใต้กฎหมายและหน่วยงานกำกับคนละชุด ควรศึกษาความแตกต่างก่อนย้ายเงินจำนวนมาก
ดังนั้นคำถามที่ถูกไม่ใช่ "ย้ายเงินฝากทั้งหมดมาดีไหม" แต่คือ "มีเงินส่วนไหนบ้างที่ไม่ต้องถอนแน่นอนตลอดหลายสิบปี และอยากเปลี่ยนให้เป็นรายรับรายปีที่รู้จำนวนล่วงหน้า"
แบ่งเงินฝากเป็นสามชั้นก่อนตัดสินใจ
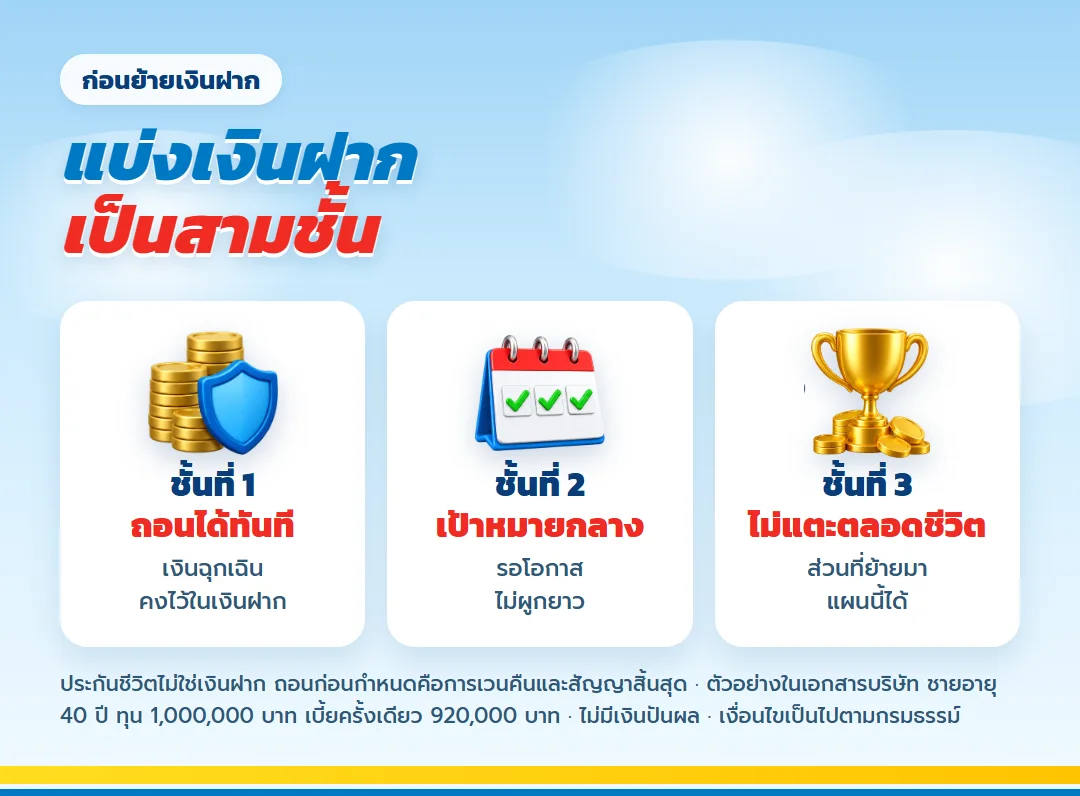
ชั้นที่ 1: เงินฝากที่ต้องถอนได้ทันที
ค่าใช้จ่ายหลายปีข้างหน้า เงินฉุกเฉิน ค่ารักษาพยาบาล และเงินที่อาจต้องช่วยเหลือครอบครัว ส่วนนี้ควรอยู่ในเงินฝากหรือสินทรัพย์สภาพคล่องสูงต่อไป
ชั้นที่ 2: เงินที่รอโอกาสหรือเป้าหมายระยะกลาง
เงินที่อาจใช้ซื้อบ้าน ช่วยลูกตั้งตัว หรือลงทุนเมื่อมีโอกาส ส่วนนี้ยังต้องการความยืดหยุ่น ไม่ควรล็อกไว้ในสัญญายาว
ชั้นที่ 3: เงินที่ไม่ต้องแตะเลยตลอดชีวิต
ส่วนที่ตั้งใจเก็บยาวมาก ๆ หรือตั้งใจส่งต่อ คือพื้นที่ที่ เลกาซี ฟิต เวลท์ตี้ 99/1 อาจเข้ามาทำหน้าที่ได้ เปลี่ยนเงินก้อนนี้ให้เป็นรายรับรายปีคงที่ระหว่างที่มีชีวิตอยู่ และเป็นทุนชีวิตหรือเงินครบกำหนดในวันท้าย
ข้อมูลแบบประกันของเคสตัวอย่าง
| รายการ | ข้อมูลตามเอกสารบริษัท |
| จ่ายเบี้ย | ครั้งเดียว 920,000 บาท (ชาย 40 ปี ทุน 1,000,000) |
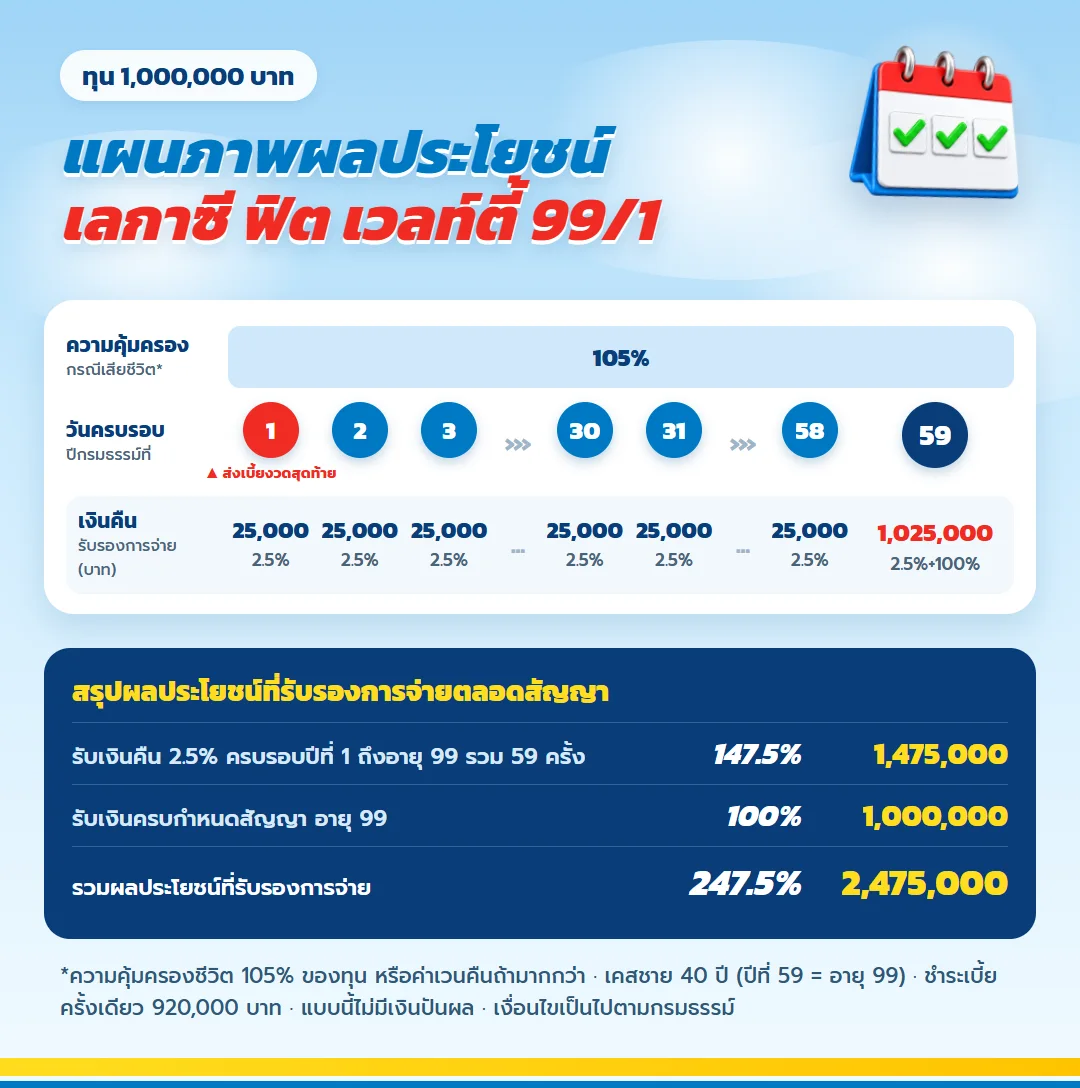
| เงินที่ได้ทุกปี | 25,000 บาท ตั้งแต่สิ้นปีที่ 1 ถึงอายุ 99 |
| ครบสัญญาอายุ 99 | ทุน 1,000,000 บาท |
| ถ้าจากไประหว่างทาง | 105% ของทุน หรือค่าเวนคืน ที่มากกว่า |
| สมัครได้ | อายุ 1 เดือน–70 ปี ไม่ตรวจสุขภาพ ไม่มีคำถามสุขภาพ |
| ทุน | ขั้นต่ำ 1 ล้าน สูงสุด 20 ล้านบาทต่อราย |
| ผลตอบแทนเฉลี่ย (IRR) | 2.76–2.78% ช่วงอายุ 31–40 ปี |
แบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ รับอายุ 1 เดือนถึง 70 ปี ทุนขั้นต่ำ 1,000,000 บาท สูงสุด 20,000,000 บาทต่อราย อายุ 40 ปีเป็นอายุของเคสบริษัท ไม่ใช่เกณฑ์ว่าสมัครได้เฉพาะอายุนี้
รายรับรายปีที่รู้จำนวนตั้งแต่วันแรก
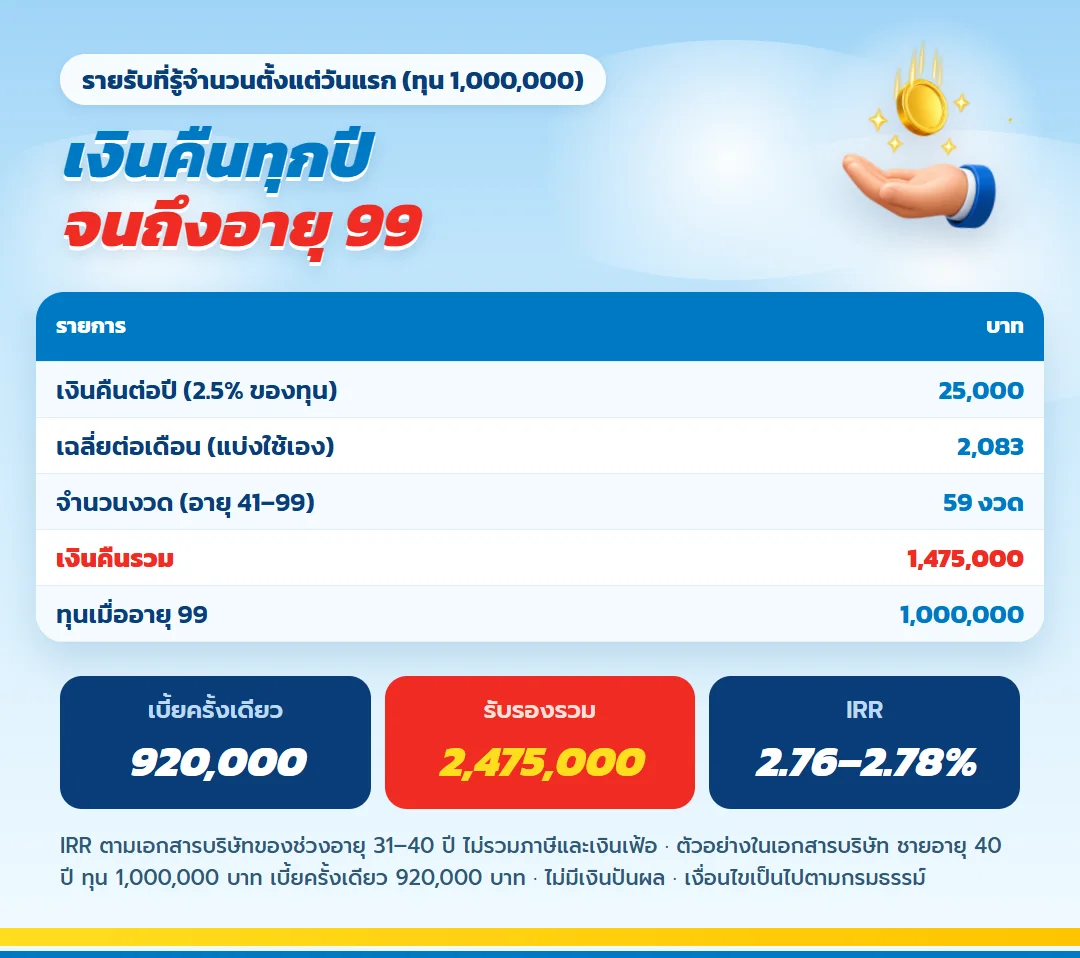
เงินคืนของแบบนี้คือ 2.5% ของทุนประกัน ในเคสทุน 1,000,000 บาทจึงได้ปีละ 25,000 บาท จ่ายทุกวันครบรอบปีกรมธรรม์ตั้งแต่ปีที่ 1 ไปจนถึงอายุ 99 ในเคสอายุ 40 ปีรวม 59 งวด ถ้าแบ่งใช้เป็นรายเดือนจะราว 2,083 บาท แต่บริษัทจ่ายเป็นรายปี คุณต้องจัดสรรเองว่าจะแบ่งใช้อย่างไร
สิ่งที่นักออมสายเงินฝากควรสังเกตคือ เงินคืนจำนวนนี้กำหนดไว้ในสัญญาตั้งแต่วันเริ่ม ไม่ขึ้นลงตามรอบดอกเบี้ย จึงวางงบรายปีล่วงหน้าได้ยาว ในอีกด้าน มันก็ไม่ได้เพิ่มขึ้นเมื่อดอกเบี้ยตลาดสูงขึ้น หรือเมื่อค่าครองชีพแพงขึ้นเช่นกัน
อีกจุดที่ต้องอ่านให้ถูก 2.5% คิดจากทุน ไม่ได้คิดจากเบี้ยที่จ่าย และไม่ใช่ดอกเบี้ยแบบเงินฝาก เคสนี้ทุน 1 ล้านบาท แต่จ่ายเบี้ย 920,000 บาท อัตราเฉลี่ยต่อปีจึงต้องคำนวณจากกระแสเงินทั้งสัญญา ไม่ใช่ใช้ 2.5% เทียบกับดอกเบี้ยเงินฝากตรง ๆ เงินคืนนี้เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล
ตัวเลขทั้งสัญญาของเคส 920,000 บาท
- จ่ายเบี้ยครั้งเดียว 920,000 บาท
- เงินคืนปีละ 25,000 บาท × 59 งวด = 1,475,000 บาท
- ทุนครบกำหนดเมื่ออายุ 99 ปี = 1,000,000 บาท
- รวมรับตลอดสัญญา 2,475,000 บาท ผลต่างกับเบี้ย 1,555,000 บาท
ผลตอบแทนเฉลี่ยต่อปีของกรณีรับเงินคืนออกมาทุกงวดและอยู่ครบประมาณ 2.76–2.78% คำนวณจากจ่ายเบี้ยครั้งเดียวตอนเริ่ม รับเงินทุกสิ้นปี 59 งวด และรับทุนเมื่อครบกำหนด ไม่รวมดอกเบี้ยกรณีคงเงินคืนไว้ ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต ผลต่างทั้งหมดกระจายอยู่บนระยะเวลา 59 ปี ไม่ใช่กำไรที่ได้ทันที
ได้คืนรวมเทียบเบี้ย ตามปีที่บริษัทยกตัวอย่าง
| สิ้นปี | เบี้ยที่จ่าย | ได้คืนรวม (เวนคืน + เงินคืน) | มากกว่าเบี้ย |
| 1 | 920,000 | 930,000 | 10,000 |
| 5 | 920,000 | 1,037,000 | 117,000 |
| 10 | 920,000 | 1,172,000 | 252,000 |
| 20 | 920,000 | 1,445,000 | 525,000 |
| 30 | 920,000 | 1,720,000 | 800,000 |
ตารางใช้ปีที่บริษัทยกตัวอย่างไว้ (ปีที่ 1 5 10 20 และ 30) ได้คืนรวมคือค่าเวนคืนบวกเงินคืนที่รับไปแล้ว หน่วยบาท ค่าเวนคืนเป็นสิทธิอีกกรณีหนึ่งเมื่อยกเลิกสัญญา ไม่ใช่รายรับที่นำไปบวกกับการถือครบ
ถอนก่อนได้ไหม: จุดที่ต่างจากเงินฝากที่สุด
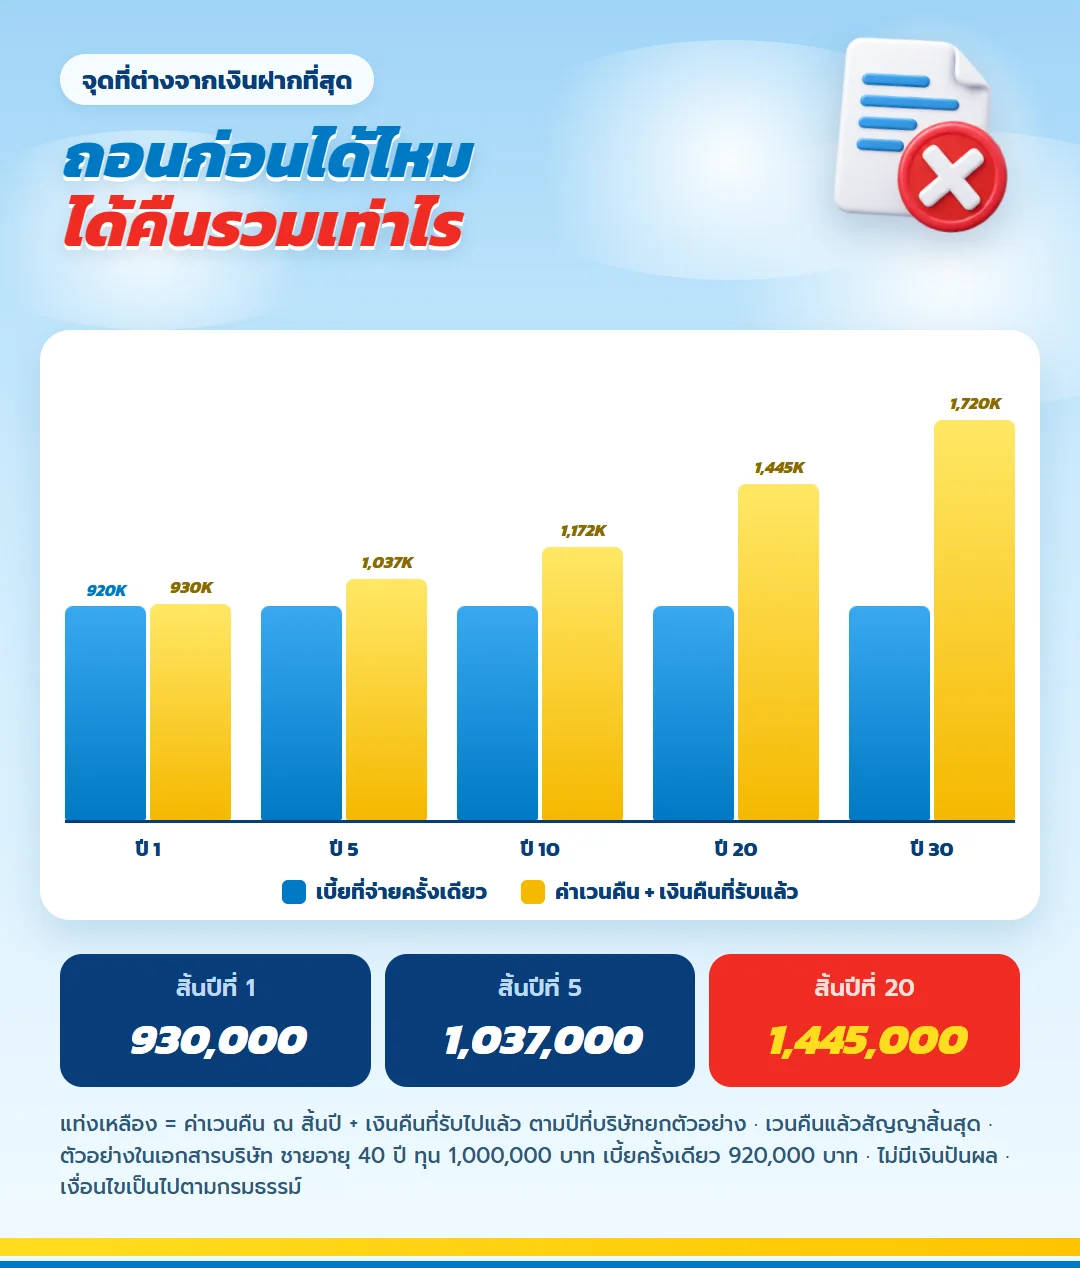
สำหรับคนที่ชินกับการถอนเงินฝากได้ทุกเมื่อ ตารางค่าเวนคืนคือสิ่งที่ต้องดูให้ละเอียดที่สุด สิ้นปีแรกค่าเวนคืนอยู่ที่ 905,000 บาท ต่ำกว่าเบี้ยที่จ่าย 920,000 บาทอยู่ 15,000 บาท ถ้านับเงินคืนงวดแรก 25,000 บาทที่รับไปแล้ว ยอดรวมเป็น 930,000 บาท แต่ต่างจากเงินฝากตรงที่การถอนทำให้สัญญาจบทันที
แม้ระหว่างนั้นจะได้เงินคืนรายปีมาแล้วหลายงวด แต่ถ้าเวนคืน ความคุ้มครองชีวิตและเงินคืนงวดถัดไปทั้งหมดจะจบลง และอาจกระทบสิทธิภาษีที่ใช้ไปแล้ว นี่คือเหตุผลที่แผนนี้ควรใช้กับเงินชั้นที่ 3 เท่านั้น
ทุนชีวิตสำหรับคนข้างหลัง
กรณีเสียชีวิต ผู้รับประโยชน์ได้ 105% ของทุน หรือค่าเวนคืนถ้าสูงกว่าตามเงื่อนไข ในเคสนี้จำนวนที่แสดงคือ 1,050,000 บาท ซึ่งเป็นคนละกรณีกับเงินครบกำหนด 1,000,000 บาท ไม่ได้รับทั้งสองก้อน
สำหรับนักออมที่ตั้งใจส่งต่อ ควรระบุผู้รับประโยชน์ให้ตรงกับความตั้งใจตามหลักเกณฑ์ของบริษัท และบอกคนในครอบครัวว่ามีกรมธรรม์ฉบับนี้ ส่วนประเด็นการส่งต่อทรัพย์สิน หนี้สิน หรือภาษีเฉพาะบุคคลต้องพิจารณาข้อเท็จจริงและกฎหมายที่เกี่ยวข้อง ไม่ควรสรุปเหมารวมว่าเงินก้อนนี้ปลอดจากทุกภาระหรือข้อพิพาท
คงเงินคืนไว้กับบริษัทแทนการรับออกมา
ใบเสนอขายมีทางเลือกคงเงินคืนสะสมไว้กับบริษัท ซึ่งนักออมสายเงินฝากอาจรู้สึกคุ้นเคย แต่เงื่อนไขดอกเบี้ยของการคงสะสมอาจเปลี่ยนตามประกาศของบริษัท บทความนี้จึงใช้เฉพาะกรณีรับเงินคืนออกมาตามงวด และไม่บวกยอดคงสะสมสมมติเข้ากับตัวเลขใด ๆ หากสนใจทางนี้ ให้ขอยอดและเงื่อนไขล่าสุดจากบริษัทโดยตรง
สิทธิลดหย่อนภาษีจากเบี้ยครั้งเดียว
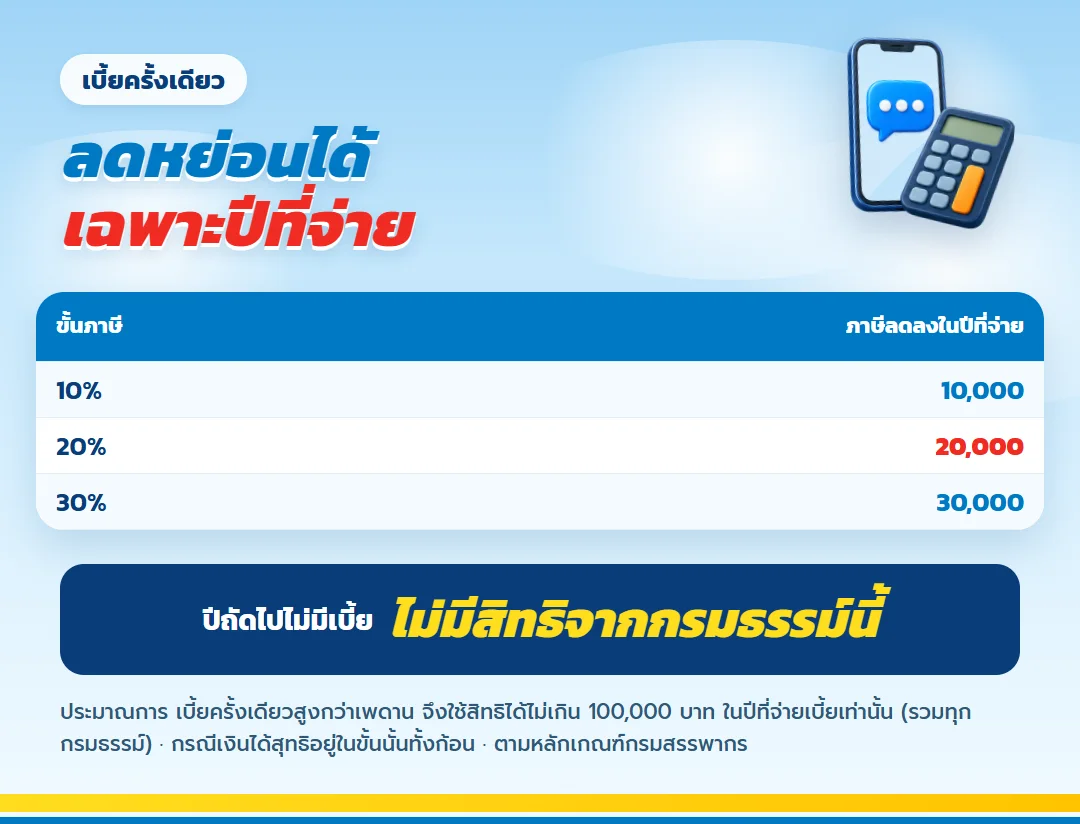
เอกสารของบริษัทระบุเบี้ยที่ใช้ลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปี การจ่ายครั้งเดียว 920,000 บาทจึงใช้สิทธิได้เพียงในปีที่จ่าย และไม่เกินเพดานนี้ ปีถัดไปที่ไม่มีการจ่ายเบี้ยก็ไม่มีสิทธิส่วนนี้ ต้องนับรวมกับกรมธรรม์อื่น และจำนวนลดหย่อนไม่เท่ากับภาษีที่ได้คืน ตรวจหลักเกณฑ์ได้ที่ กรมสรรพากร บทความนี้ไม่ได้รวมผลภาษีในตัวเลข
ข้อควรระวังสำหรับนักออมสายเงินฝาก
- อย่าย้ายเงินชั้นที่ 1 และ 2 เข้ามา เพราะการเวนคืนช่วงต้นได้น้อยกว่าเบี้ยที่จ่าย
- เงินคืนเป็นจำนวนคงที่ ไม่ปรับตามเงินเฟ้อหรือดอกเบี้ยตลาด
- เงินคืนเป็นรายปี ถ้าต้องใช้รายเดือนต้องจัดสรรเอง
- ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ แต่อายุและข้อมูลส่วนตัวในใบคำขอต้องตรงความจริง เพราะการแจ้งอายุคลาดเคลื่อนมีผลต่อสิทธิ
คำถามจากคนที่ถือเงินฝากก้อนใหญ่
เงินคืน 2.5% เทียบกับดอกเบี้ยเงินฝากได้ไหม?
เทียบตรง ๆ ไม่ได้ เพราะ 2.5% คิดจากทุน ไม่ได้คิดจากเบี้ย และประกันมีเงื่อนไขการเวนคืนต่างจากเงินฝาก อัตราเฉลี่ยของเคสนี้คือประมาณ 2.76–2.78% ต่อปีเมื่อถือครบและรับเงินคืนทุกงวด
ต้องจ่ายเบี้ยทุกปีไหม?
ไม่ต้อง แบบนี้ชำระเบี้ยครั้งเดียว เคสตัวอย่างคือ 920,000 บาท
ถ้าต้องใช้เงินด่วน ถอนบางส่วนได้ไหม?
ทางที่ระบุในบทความคือการเวนคืนซึ่งทำให้สัญญาสิ้นสุด แบบนี้ยังใช้สิทธิกู้เงินตามกรมธรรม์ได้ตามเงื่อนไขของบริษัท แต่ดีที่สุดคือเก็บเงินที่อาจต้องใช้ไว้ในเงินฝากต่อไป
ปีครบกำหนดได้อะไรบ้าง?
ได้เงินคืนงวดสุดท้าย 25,000 บาทและทุนครบกำหนด 1,000,000 บาท รวมปีนั้น 1,025,000 บาทในเคสตัวอย่าง
เงินคืนเป็นเงินปันผลหรือไม่?
ไม่ใช่ เป็นผลประโยชน์ตามสัญญา ส่วนดอกเบี้ยกรณีคงสะสมเป็นไปตามประกาศของบริษัทและเปลี่ยนแปลงได้
ข้อกำหนดที่ต้องรู้
- ตัวเลขเป็นกรณีชายอายุ 40 ปี ทุน 1,000,000 บาท ไม่ใช่เบี้ยสำหรับทุกคน
- เงินรับรวมและผลต่างเป็นกรณีรับเงินคืนออกมาและอยู่ครบ ไม่รวมยอดคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
- ผลตอบแทนเฉลี่ยราว 2.76–2.78% ต่อปีเป็นค่าของเคส ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
- ค่าเวนคืนเป็นยอดก่อนหักหนี้สิน และไม่ใช่เงินรับเพิ่มกรณีถือครบ
- ประกันภัยไม่ใช่เงินฝาก ยกเลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ แต่ข้อมูลส่วนตัวต้องแถลงตามจริง
- ข้อยกเว้นความคุ้มครองชีวิต เช่น การแถลงข้อความเท็จ การฆ่าตัวตายในระยะที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อน
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพที่จ่ายจริง (ถ้ามี) และค่าใช้จ่าย 500 บาท ใช้ไม่ได้หากเคยเรียกร้องค่าสินไหมแล้ว
- รายละเอียดสมบูรณ์ให้ยึดกรมธรรม์และหลักเกณฑ์ของบริษัท
เริ่มจากการนับว่าเงินฝากส่วนไหนไม่ต้องแตะจริง
ลองแบ่งเงินฝากของคุณเป็นสามชั้น แล้วดูว่าชั้นที่ 3 มีขนาดเท่าไร จากนั้นส่งอายุ เพศ อาชีพ และจำนวนเงินที่สนใจ เพื่อขอใบเสนอขายพร้อมตารางเงินคืนและค่าเวนคืนตามอายุจริงของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
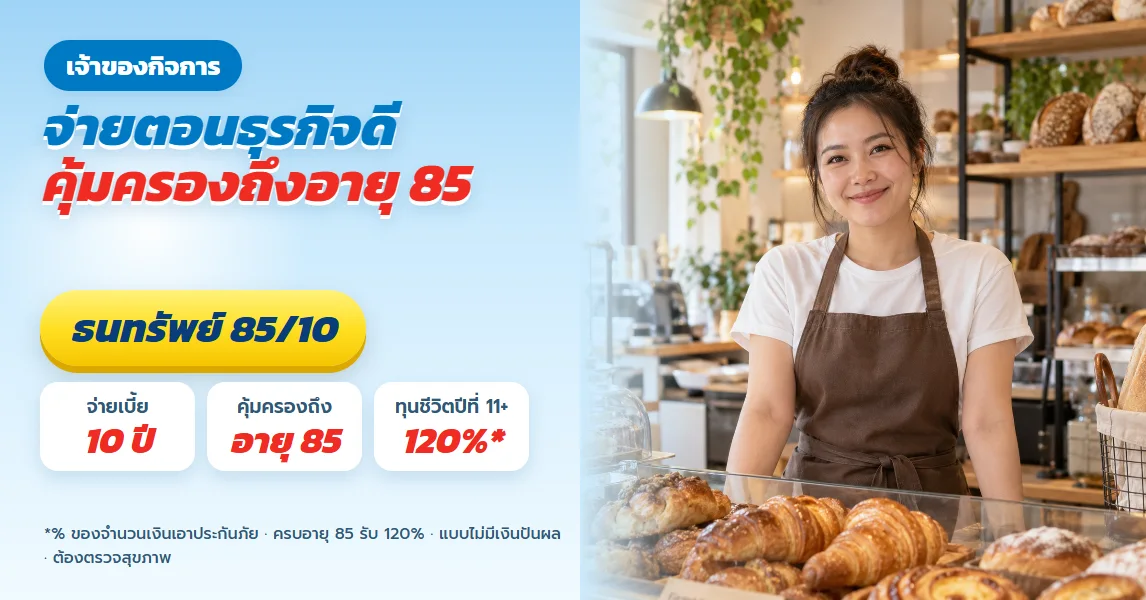
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด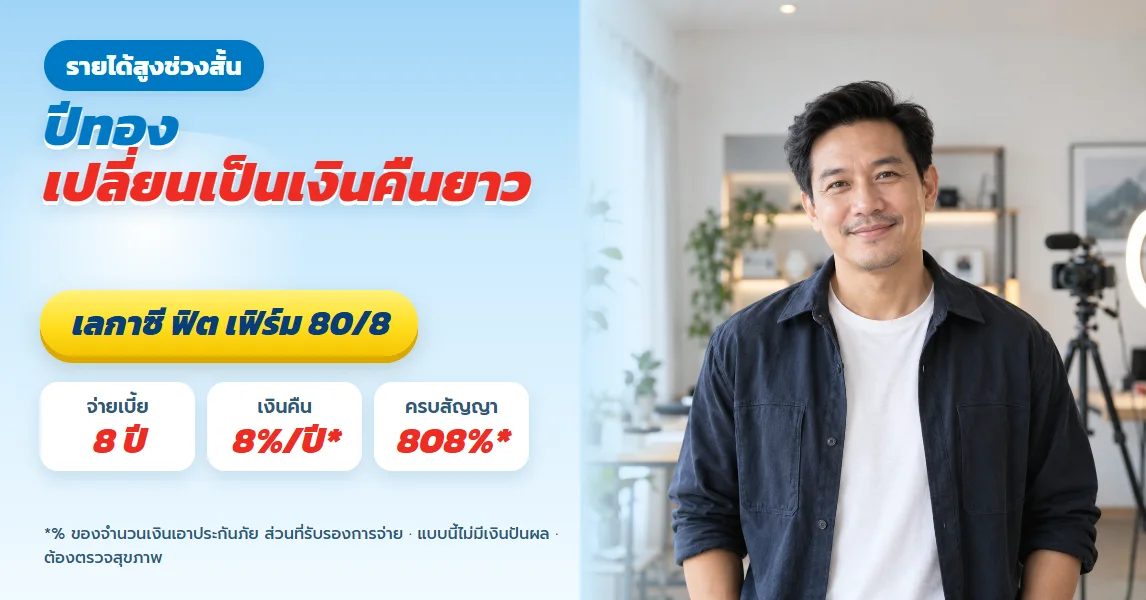
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวางแผนเกษียณเอง รายได้ทุกปีถึงอายุ 98 ไม่กลัวอายุยืนกว่าเงิน
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับคนรายได้สูงช่วงสั้น นักกีฬา ครีเอเตอร์ ศิลปิน เปลี่ยนปีทองเป็นเงินคืนระยะยาว
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวางแผนเกษียณเอง รายได้ทุกปีถึงอายุ 98 ไม่กลัวอายุยืนกว่าเงิน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้