มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคู่แต่งงานใหม่ เปลี่ยนเงินก้อนแรกให้เป็นทุนเป้าหมาย 15 ปีของครอบครัว
คู่มือ มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคู่แต่งงานใหม่ ใช้เงินก้อนแรกตั้งเป้าหมาย 15 ปี แบ่งเบี้ยระหว่างสองคน อ่านเงินคืนรับรอง เงินครบกำหนด และปันผลที่ไม่รับรอง
มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคู่แต่งงานใหม่ ใช้เงินก้อนแรกตั้งเป้าหมาย 15 ปี แบ่งเบี้ยระหว่างสองคน อ่านเงินคืนรับรอง เงินครบกำหนด และปันผลที่ไม่รับรอง บทความนี้ตอบเรื่องประกันออมทรัพย์ คู่แต่งงานใหม่, วางแผนการเงิน หลังแต่งงาน, มันนี่ ฟิต เวลท์ตี้ 15/5 เงินคืน และมันนี่ ฟิต เวลท์ตี้ 15/5 เงินครบกำหนด
หลังงานแต่งงานจบลง คู่บ่าวสาวหลายคู่พบว่าตัวเองมีเงินก้อนจากซองช่วยงานอยู่ในมือเป็นครั้งแรกในชีวิตคู่ เงินก้อนนี้มักมีที่ไปให้เลือกมากมาย ทั้งทริปฮันนีมูน ของแต่งบ้าน รถคันใหม่ หรือแบ่งคืนให้พ่อแม่ที่ช่วยออกค่าจัดงาน และไม่นานหลังจากนั้น หลายคู่ก็จำไม่ได้แล้วว่าเงินส่วนนั้นหายไปกับอะไร
บทความนี้เขียนสำหรับคู่แต่งงานใหม่ที่อยากให้เงินก้อนแรกของครอบครัวเป็น "ทุนตั้งต้น" ของเป้าหมายร่วมกันในอีก 15 ปีข้างหน้า และกำลังพิจารณา มันนี่ ฟิต เวลท์ตี้ 15/5 ซึ่งจ่ายเบี้ย 5 ปี คุ้มครอง 15 ปี มีเงินคืนรับรองระหว่างทาง และมีเงินครบกำหนดรับรองเมื่อครบสัญญา
ตัวเลขในบทความมาจากใบเสนอขายของเจ้าสาววัย 30 ปี ทุน 100,000 บาท ถ้าเจ้าบ่าวอายุไม่เกิน 50 ปีก็ใช้ตัวเลขเดียวกันได้ เพราะแบบนี้คิดเบี้ยเท่ากันทั้งชายและหญิง 98,500 บาทต่อทุนแสนสำหรับอายุ 1 เดือนถึง 50 ปี มีแค่ช่วงอายุ 51 ถึง 70 ปีที่เป็น 99,000 บาท
เงินก้อนแรกของชีวิตคู่ หายเร็วกว่าที่คิด
ช่วงปีแรกของการแต่งงานเป็นช่วงที่ค่าใช้จ่ายก้อนใหญ่เข้ามาติด ๆ กัน ทั้งการตั้งบ้าน ย้ายที่อยู่ ซื้อเครื่องใช้ไฟฟ้า หรือเริ่มผ่อนอะไรบางอย่างร่วมกัน เงินซองช่วยงานที่วางไว้ในบัญชีออมทรัพย์จึงถูกหยิบใช้ทีละนิดโดยไม่มีใครตั้งใจ เพราะทุกรายการดูจำเป็นในตอนนั้น
อีกเรื่องที่คู่ใหม่มักยังไม่ได้คุยกันคือ "เงินของเรา" กับ "เงินของฉัน" แยกกันตรงไหน ถ้าเงินก้อนแรกไม่มีหน้าที่ชัด มันจะกลายเป็นเงินกลางที่ใครก็หยิบได้ และเป็นจุดเริ่มของความไม่เข้าใจกันเรื่องเงินในหลายครอบครัว
การตั้งเป้าหมายระยะยาวร่วมกันตั้งแต่ต้น แล้วล็อกเงินบางส่วนไว้กับเป้าหมายนั้น ช่วยแก้ทั้งสองปัญหาในคราวเดียว คือเงินไม่หายไปกับรายจ่ายจุกจิก และทั้งคู่รู้ว่าเงินก้อนนี้มีไว้เพื่ออะไร
เป้าหมาย 15 ปีของคู่แต่งงานใหม่หน้าตาเป็นอย่างไร
ถ้าแต่งงานตอนอายุราวสามสิบ อีก 15 ปีข้างหน้าคือช่วงอายุสี่สิบกลาง ๆ ซึ่งเป็นช่วงที่หลายครอบครัวต้องการเงินก้อนกับเรื่องใหญ่ เช่น ปิดหนี้บ้านบางส่วน ซ่อมหรือขยายบ้าน เตรียมค่าเรียนของลูกในระดับที่สูงขึ้น หรือเริ่มเร่งเก็บเงินเกษียณของทั้งคู่
ระยะเวลา 15 ปีของ มันนี่ ฟิต เวลท์ตี้ 15/5 จึงพอดีกับเป้าหมายระดับกลางแบบนี้ ไม่สั้นจนเป็นแค่เงินพัก และไม่ยาวจนไกลเกินกว่าที่คู่ใหม่จะนึกภาพออก ส่วนการจ่ายเบี้ยเพียง 5 ปีทำให้ภาระจบก่อนช่วงที่ค่าใช้จ่ายของครอบครัวอาจเพิ่มขึ้น เช่น เมื่อมีลูก
ก่อนเลือกทุน ลองคุยกันให้ได้คำตอบสามข้อ เงินก้อนปลายทางจะใช้กับอะไร ใครจะเป็นผู้เอาประกันและใครเป็นผู้รับประโยชน์ และเบี้ยปีที่ 2 ถึง 5 จะมาจากรายได้ของใครในสัดส่วนเท่าไร คำตอบเหล่านี้สำคัญกว่าตัวเลขทุนในตัวอย่าง
แผนภาพ 15 ปีที่คู่ใหม่ควรดูด้วยกัน
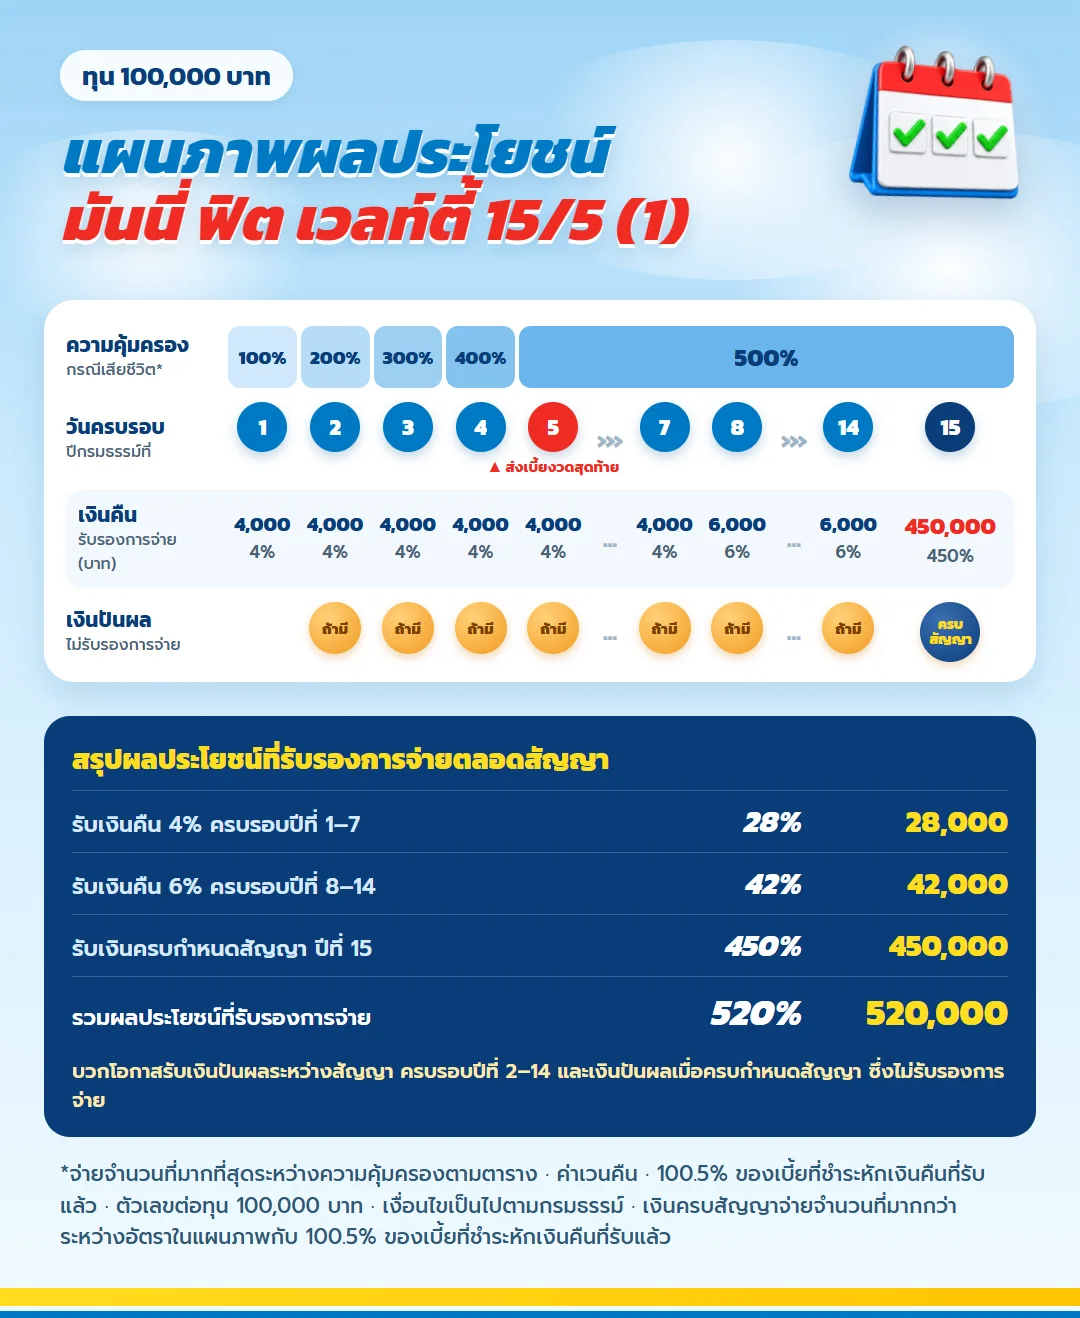
ก่อนตกลงทุน ลองเปิดภาพนี้ดูด้วยกันทั้งคู่ แถบบนคือเงินที่อีกฝ่ายจะได้ถ้าคนหนึ่งจากไป วงกลมคือวันครบรอบปีกรมธรรม์ ซึ่งบังเอิญเหมือนวันครบรอบแต่งงานถ้าเริ่มสัญญาใกล้วันงาน วงสีแดงคือปีที่ 5 งวดเบี้ยสุดท้าย
| เงินที่ครอบครัวได้รับ | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ช่วง 7 ปีแรกของชีวิตคู่ | 28% | 28,000 |
| เงินคืนปีละ 6% ปีที่ 8 ถึง 14 | 42% | 42,000 |
| เงินก้อนครบรอบปีที่ 15 | 450% | 450,000 |
| รวมที่รับรองให้ครอบครัว | 520% | 520,000 |
ตัวเลขชุดนี้คือส่วนที่กรมธรรม์รับรองการจ่าย เงินปันผลที่เห็นเป็นเหรียญในภาพเป็นโอกาสเพิ่มที่บริษัทไม่รับรอง คู่ใหม่จึงควรตั้งเป้า 15 ปีจากตารางนี้
สรุปแบบประกันในตารางเดียว
| เรื่องที่คู่ใหม่ถาม | คำตอบของแบบนี้ |
| ต้องจ่ายกี่ปี | ปีละครั้ง 5 ปี แล้วสัญญาเดินต่อจนครบ 15 ปี |
| ใช้เงินซองเท่าไร | งวดแรก 98,500 บาท (ทุน 100,000) ทั้งหมด 492,500 บาท |
| ระหว่างทางได้อะไร | 4,000 บาททุกปีในปีที่ 1–7 และ 6,000 บาทในปีที่ 8–14 |
| ปลายทางปีที่ 15 | เงินก้อน 450,000 บาท |
| ถ้าคนใดคนหนึ่งจากไป | อีกฝ่ายได้ 100,000 บาทในปีแรก ขยับจนถึง 500,000 บาท |
| เงินปันผล | มีโอกาสได้เพิ่ม แต่บริษัทไม่รับรอง |
จากตาราง ผลประโยชน์ของแผนแบ่งเป็นสามส่วนที่รับรองตามสัญญา คือเงินคืนปีละ 4% ของทุนในปีที่ 1–7 เงินคืนปีละ 6% ของทุนในปีที่ 8–14 และเงินครบกำหนด 450% ของทุนเมื่อครบสัญญา ส่วนเงินปันผลทั้งระหว่างสัญญาและเมื่อครบกำหนดเป็นส่วนที่ไม่รับรองการจ่าย
เปอร์เซ็นต์ของเงินคืนคิดจากทุน ไม่ได้คิดจากเบี้ย คู่ที่เพิ่งเริ่มวางแผนการเงินมักเข้าใจผิดตรงนี้ เพราะทุนในตัวอย่างคือ 100,000 บาท ขณะที่เบี้ยรวม 5 ปีคือ 492,500 บาท ตัวเลข 4% และ 6% จึงไม่ใช่ผลตอบแทนต่อเงินที่คุณจ่าย
ใช้เงินซองจ่ายงวดแรก แล้วงวดที่เหลือมาจากไหน
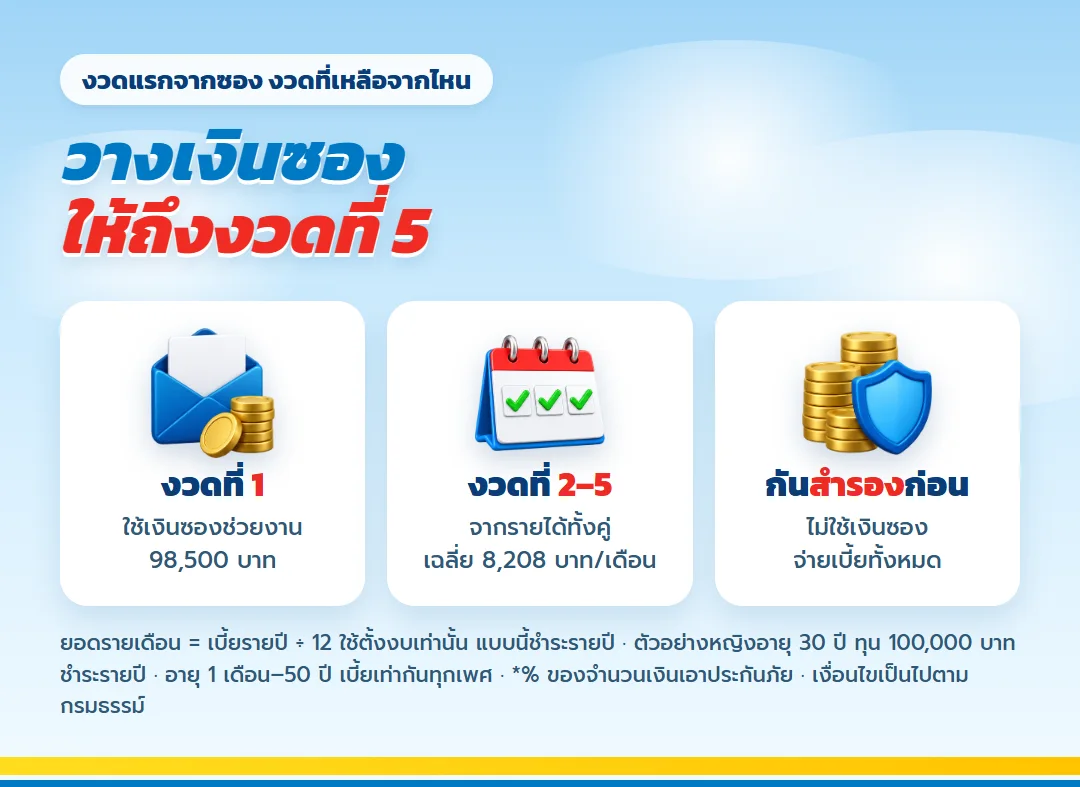
ในเคสตัวอย่าง เบี้ยปีละ 98,500 บาท จ่าย 5 ปี รวม 492,500 บาท หลายคู่อาจใช้เงินจากงานแต่งจ่ายงวดแรกได้ทั้งหมด แต่สิ่งที่ต้องคิดให้รอบคืองวดที่ 2 ถึง 5 ซึ่งต้องมาจากรายได้ประจำของทั้งคู่
ถ้าเฉลี่ยเบี้ยต่อปีเป็นรายเดือนจะประมาณ 8,208 บาท วิธีที่ใช้ได้จริงสำหรับคู่ใหม่คือเปิดบัญชีร่วมสำหรับเบี้ยโดยเฉพาะ แล้วตั้งโอนอัตโนมัติจากบัญชีเงินเดือนของแต่ละคนตามสัดส่วนที่ตกลงกัน เมื่อถึงวันครบกำหนดชำระ เงินจะพร้อมโดยไม่ต้องลุ้นช่วงปลายปี
- กันเงินสำรองฉุกเฉินของครอบครัวไว้ก่อน ไม่ใช้เงินซองทั้งหมดจ่ายเบี้ย
- ตกลงสัดส่วนเบี้ยของแต่ละคนให้ชัดตั้งแต่วันแรก ลดความอึดอัดในอนาคต
- เผื่อเหตุการณ์ใน 5 ปีข้างหน้า เช่น การมีลูก การย้ายงาน หรือการซื้อบ้าน
- ถ้างบรายเดือนยังตึง เลือกทุนที่ต่ำลง เบี้ยและผลประโยชน์จะลดลงตามสัดส่วน
เงินที่จะกลับมาหาครอบครัวตลอด 15 ปี
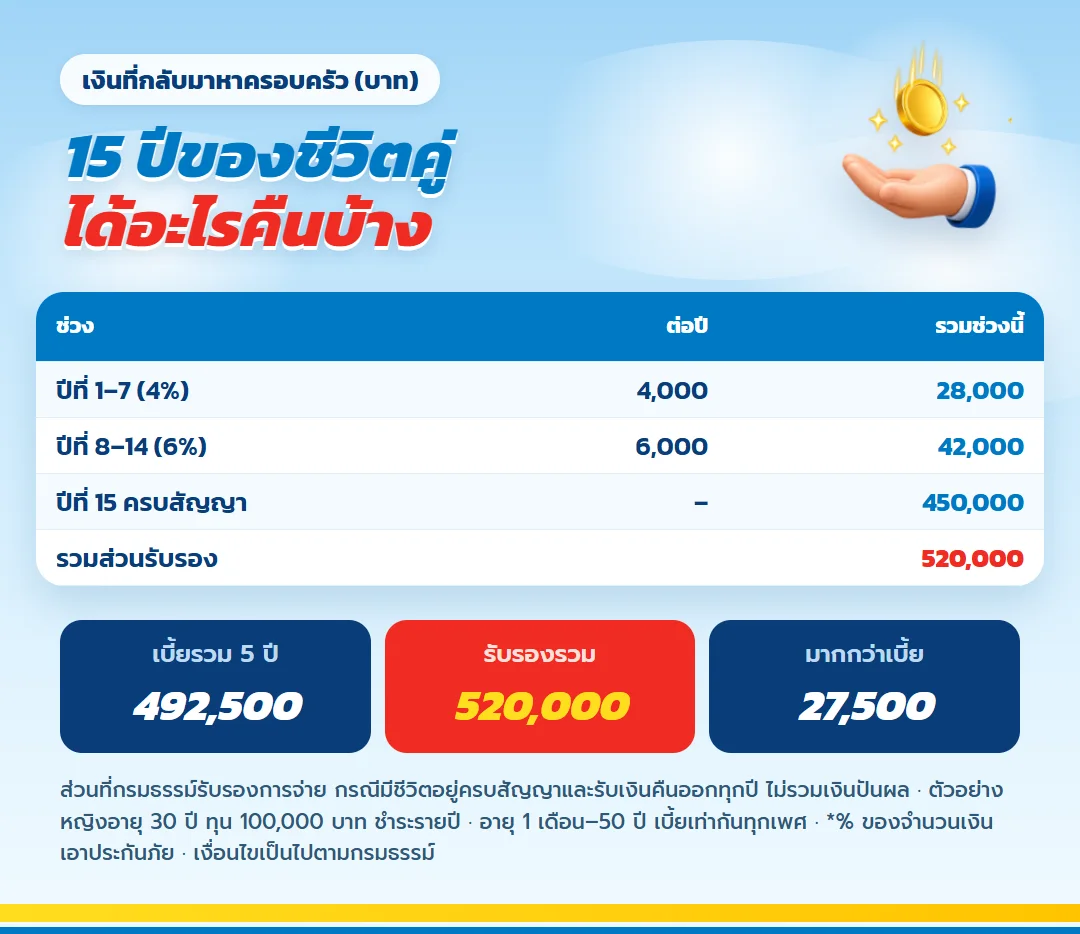
ทุน 100,000 บาทในเคสตัวอย่างให้เงินคืนรับรองปีละ 4,000 บาทในปีที่ 1 ถึง 7 และปีละ 6,000 บาทในปีที่ 8 ถึง 14 รวมเงินคืนทั้งสองช่วงเป็น 70,000 บาท เมื่อครบสัญญาได้เงินครบกำหนดรับรอง 450,000 บาท
รวมส่วนรับรองทั้งหมดกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวด จะเป็น 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท ส่วนต่างคือ 27,500 บาท ตัวเลขนี้คิดจากเงินคืนและเงินครบกำหนดในตัวอย่างเท่านั้น ไม่รวมเงินปันผลที่ไม่รับรอง ไม่หักภาษีและเงินเฟ้อ
ตัวเลขชุดนี้บอกว่าแผนนี้เหมาะกับหน้าที่ "รักษาเงินก้อนให้ถึงเป้าหมายอย่างมีวินัย พร้อมความคุ้มครองชีวิตระหว่างทาง" มากกว่าการเป็นเครื่องมือสร้างผลตอบแทนสูง คู่ที่ต้องการให้เงินเติบโตมากกว่านี้ควรมีช่องทางออมหรือลงทุนอื่นควบคู่ ตามระดับความเสี่ยงที่ยอมรับได้
สำหรับเงินคืนระหว่างทาง คู่แต่งงานใหม่มีทางเลือกที่ใช้ได้ดีสองแบบ แบบแรกคือใช้เป็น "งบวันครบรอบ" ของทุกปี เช่น ทริปเล็ก ๆ หรือค่าบำรุงรักษาบ้าน ทำให้เงินจากบัญชีหลักไม่ถูกดึง แบบที่สองคือโอนเงินคืนทุกงวดไปเก็บต่อในบัญชีเป้าหมาย ให้เงินก้อนปลายทางใหญ่ขึ้น เลือกแบบไหนให้ตกลงกันตั้งแต่ต้น
ความคุ้มครองชีวิต: เมื่อชีวิตคู่ต้องคิดเผื่อกันและกัน
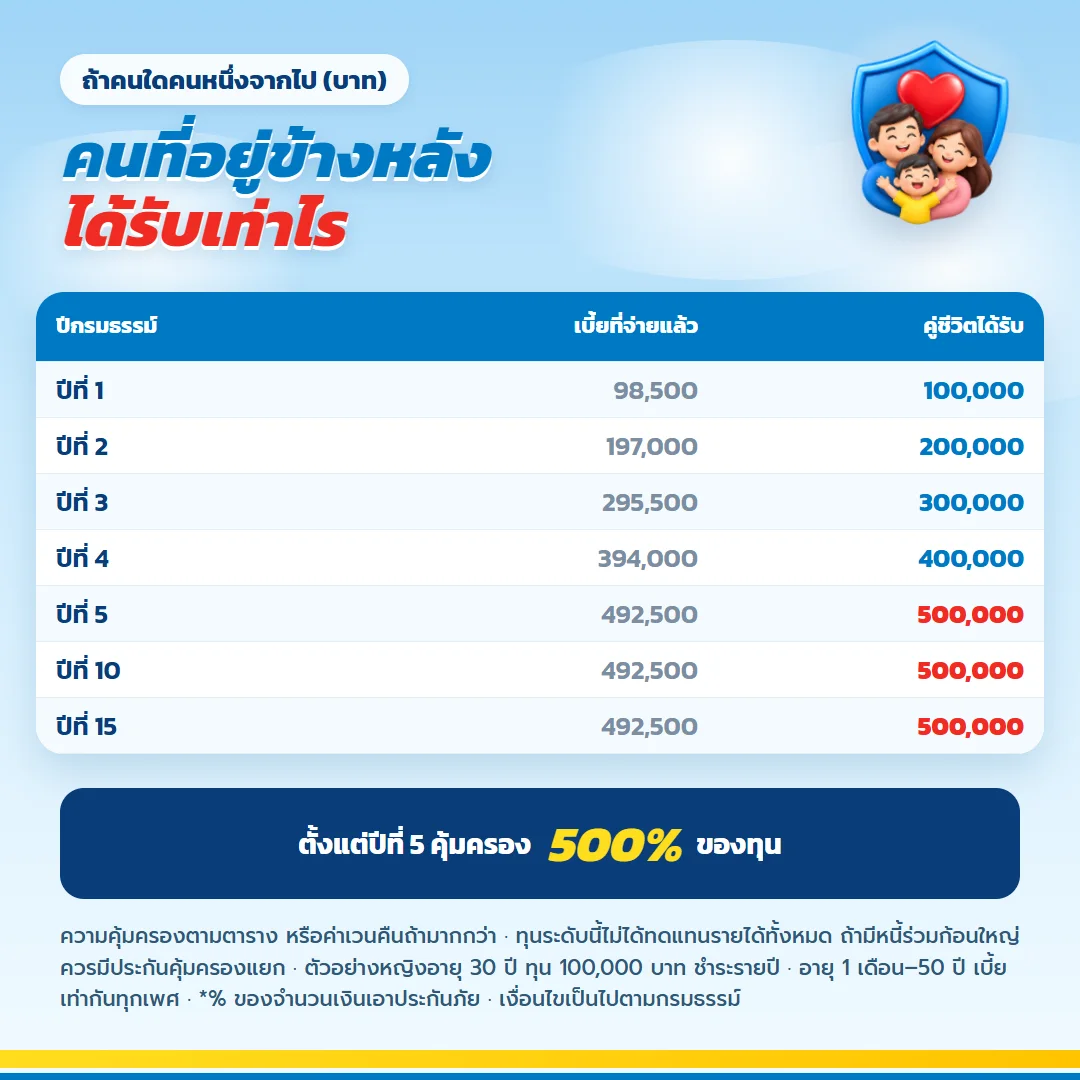
ความคุ้มครองชีวิตของแผนนี้เพิ่มจาก 100% ของทุนในช่วงแรกไปจนถึง 500% ของทุนตามปีกรมธรรม์ สำหรับคู่แต่งงานใหม่ จุดนี้มีความหมาย เพราะเมื่อเริ่มมีภาระร่วมกัน เช่น ผ่อนบ้านหรือรถด้วยรายได้ของสองคน การที่คนหนึ่งจากไปกะทันหันจะทำให้อีกคนต้องรับภาระคนเดียว
แต่ทุนในตัวอย่างไม่ได้สูงพอจะทดแทนรายได้ของใครได้ทั้งหมด ถ้าครอบครัวมีหนี้ก้อนใหญ่ร่วมกัน ควรดูประกันชีวิตแบบเน้นคุ้มครองแยกอีกส่วน แผนนี้ทำหน้าที่หลักเรื่องเงินออม และมีความคุ้มครองเป็นส่วนเสริม
เรื่องผู้รับประโยชน์ คู่ที่เพิ่งแต่งงานควรทบทวนว่าจะระบุคู่สมรสหรือคนอื่น และอัปเดตเมื่อชีวิตเปลี่ยน เช่น เมื่อมีลูก รายละเอียดเงินกรณีเสียชีวิตในแต่ละปีและวิธีคำนวณให้ขอตารางเฉพาะทุนที่เลือกจากตัวแทน
เงินปันผลเป็นของแถม ไม่ใช่ส่วนของเป้าหมาย
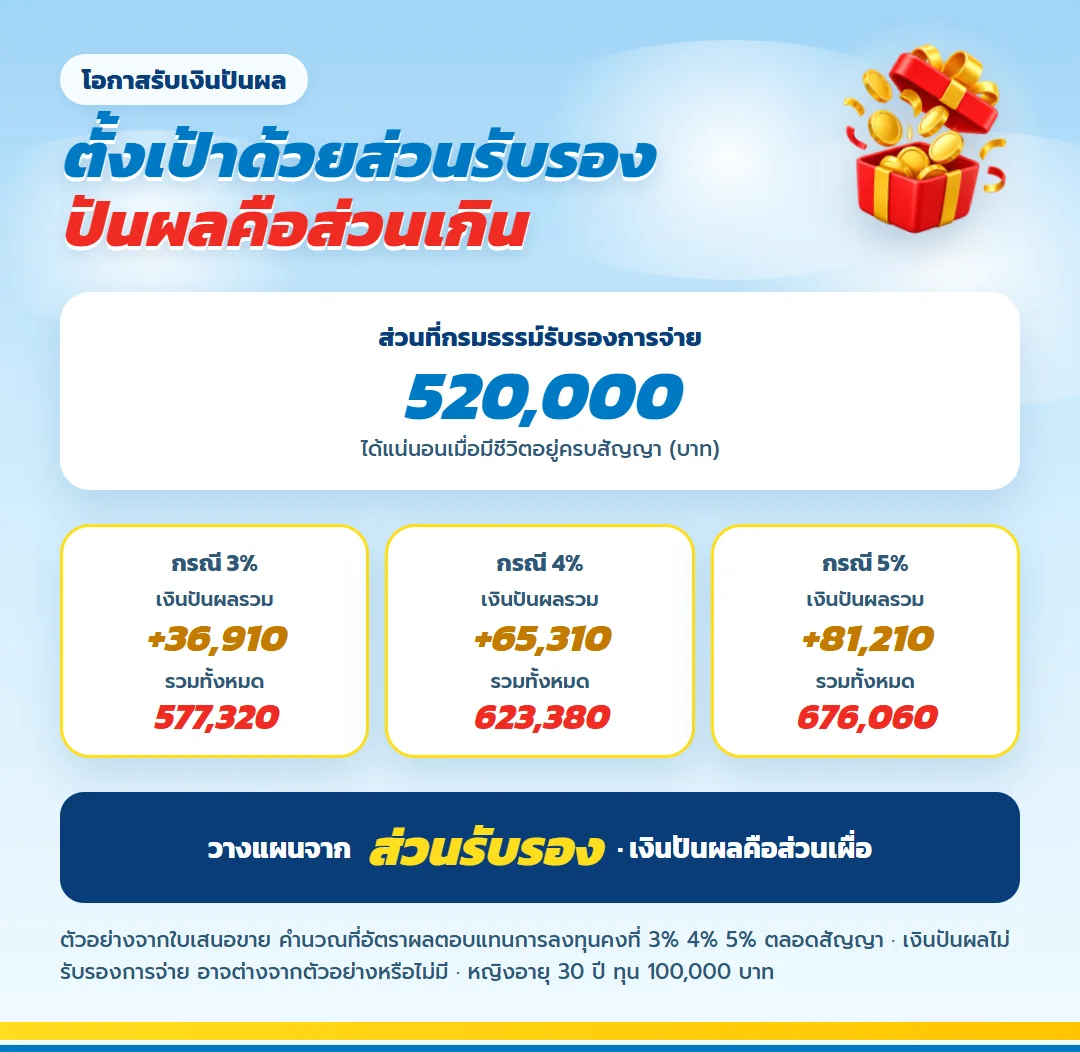
แบบนี้อยู่ในกลุ่มมีส่วนร่วมในเงินปันผล ใบเสนอขายของเจ้าสาววัย 30 ปียกตัวอย่างเงินปันผลรวมทั้งสัญญาไว้ราว 36,910 บาทถ้าผลตอบแทนการลงทุนอยู่ที่ 3% ต่อปี 65,310 บาทถ้า 4% และ 81,210 บาทถ้า 5% ตัวเลขเหล่านี้ไม่ใช่สัญญา ผลจริงอาจน้อยกว่าหรือไม่มีเลย
หลักที่ง่ายที่สุดสำหรับคู่ใหม่คือ ตั้งเป้าหมาย 15 ปีด้วยตัวเลขรับรองเท่านั้น ถ้าวันที่ครบสัญญามีเงินปันผลเพิ่มมาด้วย ให้ถือเป็นส่วนเกินที่นำไปเติมเป้าหมายอื่นได้ แต่ถ้าแผนจะถึงเป้าหมายก็ต่อเมื่อได้เงินปันผล แปลว่าทุนที่เลือกยังต่ำเกินไป หรือเป้าหมายยังสูงเกินกว่าที่แผนนี้ทำได้
ถ้าชีวิตคู่เปลี่ยนจังหวะระหว่างทาง
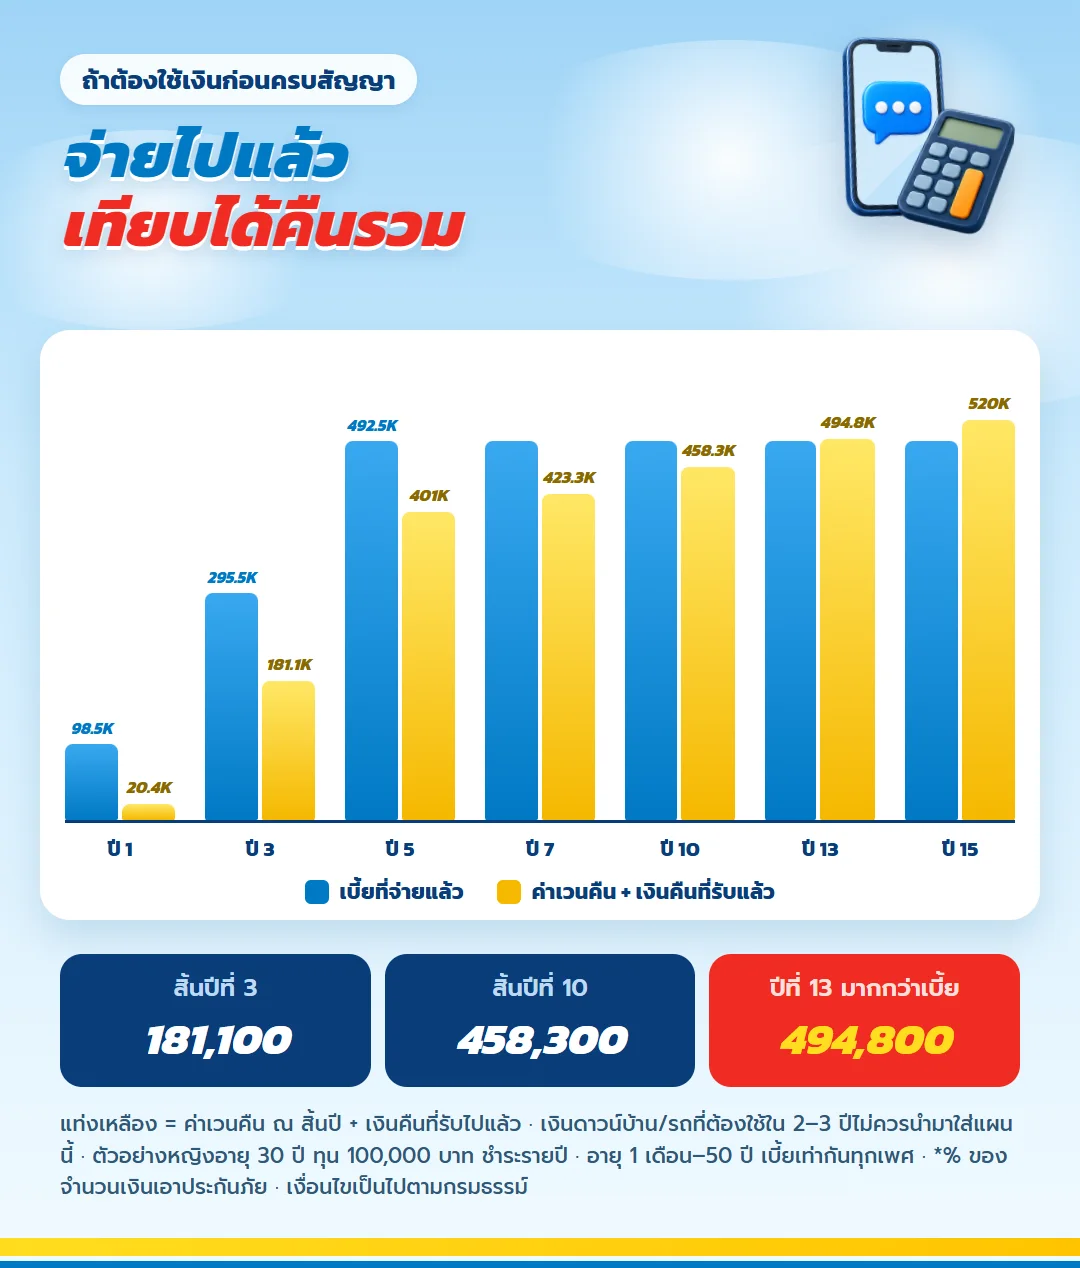
ใน 5 ปีแรกของชีวิตคู่ อะไรก็เปลี่ยนได้เร็ว ทั้งรายได้ ที่อยู่ และจำนวนสมาชิกในบ้าน ถ้าวันหนึ่งพบว่าจ่ายเบี้ยงวดถัดไปไม่สะดวก ให้ติดต่อบริษัทก่อนครบกำหนดเพื่อขอดูทางเลือกตามกรมธรรม์และผลที่จะเกิดกับผลประโยชน์ อย่าหยุดจ่ายเฉย ๆ โดยเข้าใจว่าเงินที่จ่ายไปแล้วยังอยู่ครบ
ถ้าจำเป็นต้องใช้เงินก่อนครบสัญญา ทางที่มีคือเวนคืน ในเคสตัวอย่าง สิ้นปีที่ 3 ได้ค่าเวนคืน 169,100 บาท บวกเงินคืนที่รับไปแล้ว 12,000 บาท รวม 181,100 บาท ขณะที่จ่ายเบี้ยไปแล้ว 295,500 บาท ยอดรวมแบบนี้จะแซงเบี้ยรวม 492,500 บาทตั้งแต่สิ้นปีที่ 13 เงินดาวน์บ้านหรือรถที่ต้องใช้ใน 2–3 ปีข้างหน้าจึงไม่ควรนำมาไว้ในแผนนี้
- แยกเงินดาวน์บ้านหรือรถที่มีกำหนดใช้เร็วออกจากเงินที่ล็อก 15 ปี
- คุยกันว่าถ้ามีลูกเร็วกว่าที่คิด งบเบี้ยยังเดินต่อได้หรือไม่
- เก็บเอกสารกรมธรรม์ไว้ในที่ที่ทั้งคู่รู้ และแจ้งผู้รับประโยชน์ให้ทราบ
- ทบทวนแผนร่วมกันทุกวันครบรอบแต่งงาน
คำถามที่คู่แต่งงานใหม่มักถาม
ควรให้ใครเป็นผู้เอาประกัน?
โดยทั่วไปมักให้คนที่มีรายได้หลักหรือคนที่ครอบครัวพึ่งพารายได้มากกว่าเป็นผู้เอาประกัน และระบุอีกฝ่ายเป็นผู้รับประโยชน์ บางคู่เลือกทำคนละฉบับด้วยทุนที่เล็กลง ถ้าทั้งคู่อายุไม่เกิน 50 ปี เบี้ยต่อทุนแสนเท่ากันไม่ว่าใครเป็นผู้เอาประกัน
ใช้เงินซองจ่ายเบี้ยทั้ง 5 ปีล่วงหน้าได้ไหม?
ตัวอย่างในบทความเป็นการชำระเบี้ยรายปี รูปแบบการชำระที่บริษัทรับให้สอบถามกับตัวแทน แต่ไม่ว่าจ่ายแบบใด ควรเหลือเงินสำรองฉุกเฉินของครอบครัวไว้ก่อนเสมอ
เงินคืน 4% และ 6% คิดจากอะไร?
เปอร์เซ็นต์นี้คิดจากทุนประกันที่เลือก ไม่ใช่จากเงินที่จ่าย ทุน 100,000 บาทจึงได้ 4,000 บาทและ 6,000 บาท ถ้าเลือกทุน 200,000 บาท เงินคืนจะเป็นสองเท่า
ครบ 15 ปีแล้วได้เงินเท่าไร?
ในเคสตัวอย่างได้เงินครบกำหนดรับรอง 450,000 บาท เมื่อรวมเงินคืนระหว่างทาง 70,000 บาท ส่วนรับรองรวมเป็น 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท เงินปันผลเป็นส่วนเพิ่มที่ไม่รับรอง
ถ้าหย่าร้างหรือแยกทางระหว่างสัญญาจะเป็นอย่างไร?
กรมธรรม์เป็นสัญญาของผู้เอาประกัน ผู้เอาประกันสามารถเปลี่ยนผู้รับประโยชน์ได้ตามเงื่อนไขของบริษัท ส่วนการแบ่งทรัพย์สินเป็นเรื่องตามกฎหมายครอบครัว ควรปรึกษาผู้เชี่ยวชาญหากเกิดกรณีนี้
ข้อกำหนดและคำเตือนที่ต้องอ่าน
- ตัวเลขทั้งหมดอ้างอิงใบเสนอขายของผู้เอาประกันหญิงอายุ 30 ปี ทุน 100,000 บาท
- ส่วนรับรอง 520,000 บาทมากกว่าเบี้ยรวม 27,500 บาท กรณีอยู่ครบสัญญาและรับเงินคืนออกทุกปี
- เงินปันผลเป็นส่วนที่บริษัทไม่รับรอง ตัวอย่างในบทความอาจไม่เกิดขึ้นจริง
- ถ้ายกเลิกกลางทาง ยอดที่ได้คืนช่วงต้นต่ำกว่าเบี้ยที่ชำระ และประกันไม่ใช่บัญชีเงินฝาก
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร ตรวจยอดรวมกับประกันชีวิตฉบับอื่นทุกปี
- ไม่ต้องตรวจสุขภาพ การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท และเงื่อนไขเต็มอยู่ในกรมธรรม์
เริ่มจากการคุยกันเรื่องเป้าหมาย แล้วค่อยดูตัวเลข
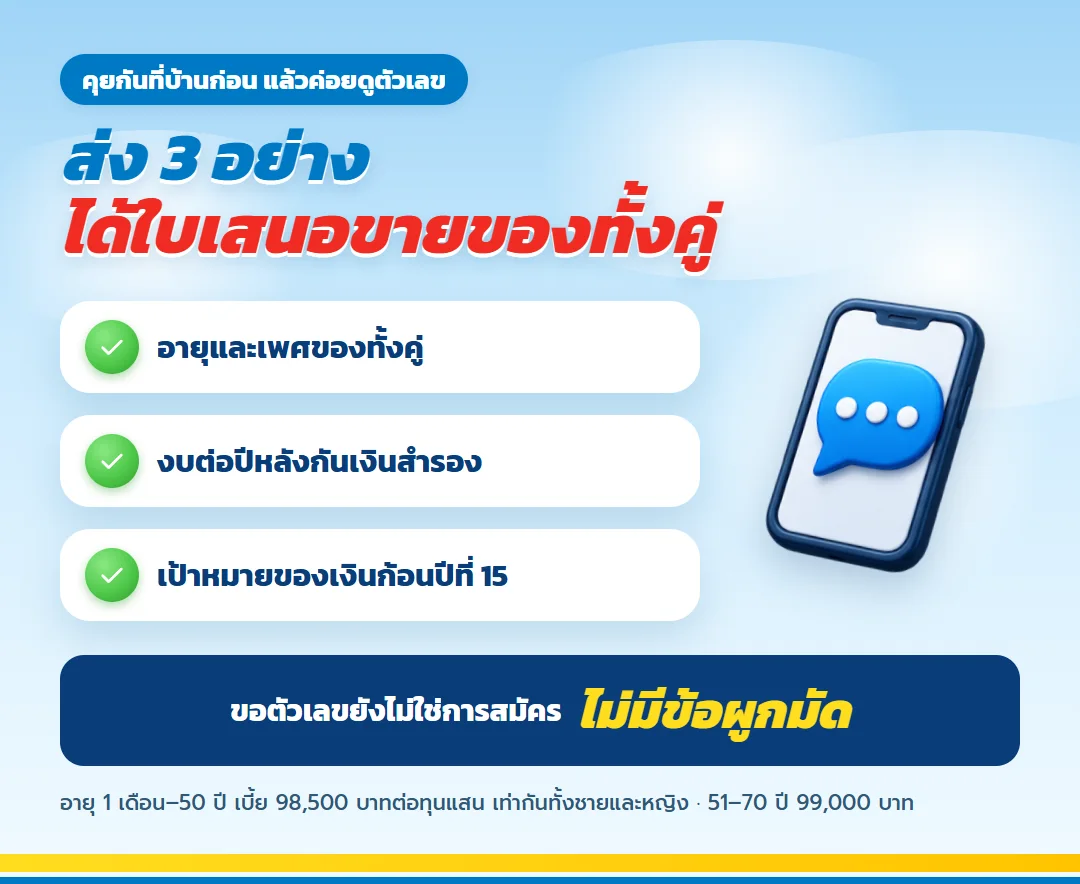
ส่งอายุ เพศ และอาชีพของคุณทั้งคู่ งบที่พร้อมจ่ายต่อปีหลังกันเงินสำรองแล้ว และเป้าหมายที่อยากให้เงินก้อนนี้ทำในอีก 15 ปี เพื่อรับใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 15/5 ที่ตรงกับข้อมูลจริง แล้วนำไปคุยกันต่อที่บ้าน การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
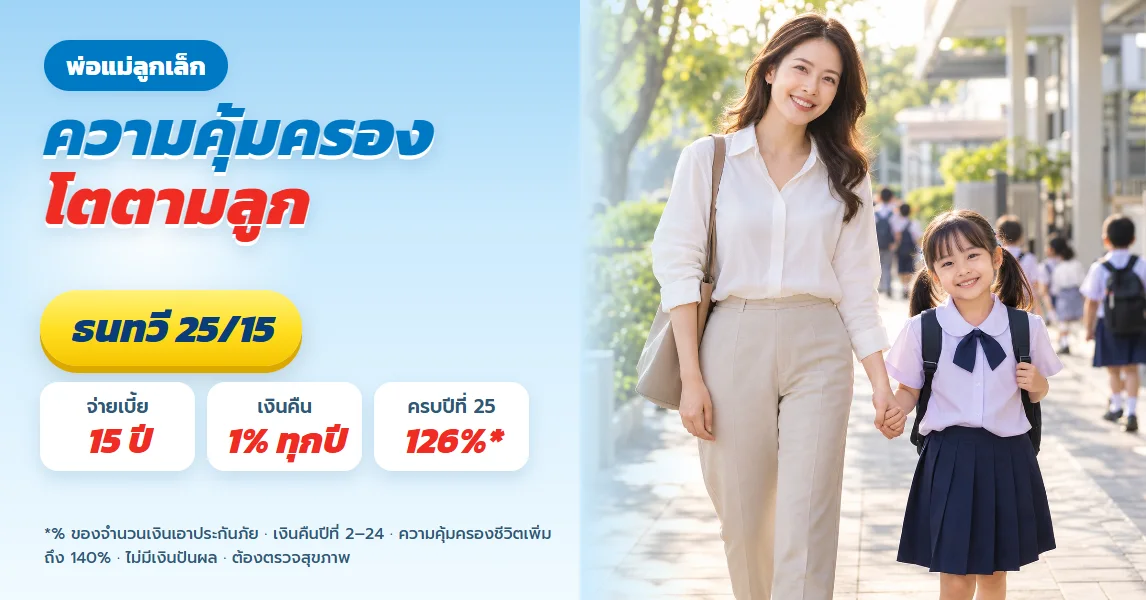
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้