มันนี่ ฟิต เวลท์ตี้ 10/3 เทียบเงินฝากประจำ สำหรับคนที่ออมแบบปลอดภัยมาตลอด
บทความเทียบ มันนี่ ฟิต เวลท์ตี้ 10/3 กับเงินฝากประจำแบบตรงไปตรงมา ช่วยคนที่ออมแบบปลอดภัยแบ่งกองเงินตามเวลาที่ต้องใช้ และเข้าใจข้อดีข้อเสียของแต่ละทาง
บทความเทียบ มันนี่ ฟิต เวลท์ตี้ 10/3 กับเงินฝากประจำแบบตรงไปตรงมา ช่วยคนที่ออมแบบปลอดภัยแบ่งกองเงินตามเวลาที่ต้องใช้ และเข้าใจข้อดีข้อเสียของแต่ละทาง บทความนี้ตอบเรื่องประกันออมทรัพย์ vs เงินฝากประจำ, ทางเลือกแทนเงินฝากประจำ, ฝากประจำหรือซื้อประกันออมทรัพย์ และมันนี่ ฟิต เวลท์ตี้ 10/3 IRR
ถ้าคุณเป็นคนที่เปิดบัญชีเงินฝากประจำมาตลอดชีวิต ครบกำหนดก็ต่ออายุ ดอกเบี้ยลดลงก็ยังฝากต่อเพราะ "อย่างน้อยเงินต้นไม่หาย" คุณไม่ได้คิดผิด ความปลอดภัยของเงินต้นเป็นสิ่งที่มีค่ามาก แต่ในช่วงที่อัตราดอกเบี้ยเงินฝากไม่ได้สูง หลายคนเริ่มอยากรู้ว่ามีทางเลือกอื่นสำหรับเงินบางส่วนที่ไม่ต้องใช้นานหรือไม่
บทความนี้วาง มันนี่ ฟิต เวลท์ตี้ 10/3 ไว้ข้างเงินฝากประจำแล้วเทียบกันตรง ๆ แบบไม่เข้าข้างฝั่งใด ให้เห็นว่าแต่ละแบบให้อะไร เสียอะไร และเงินส่วนไหนของคุณควรอยู่ที่ไหน ตัวเลขฝั่งประกันมาจากใบเสนอขายกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ส่วนฝั่งเงินฝาก ให้คุณใช้อัตราจริงที่ธนาคารเสนอคุณ ณ วันที่ตัดสินใจ
เริ่มจากคำถามเดียว: เงินก้อนนี้ต้องพร้อมใช้เมื่อไร
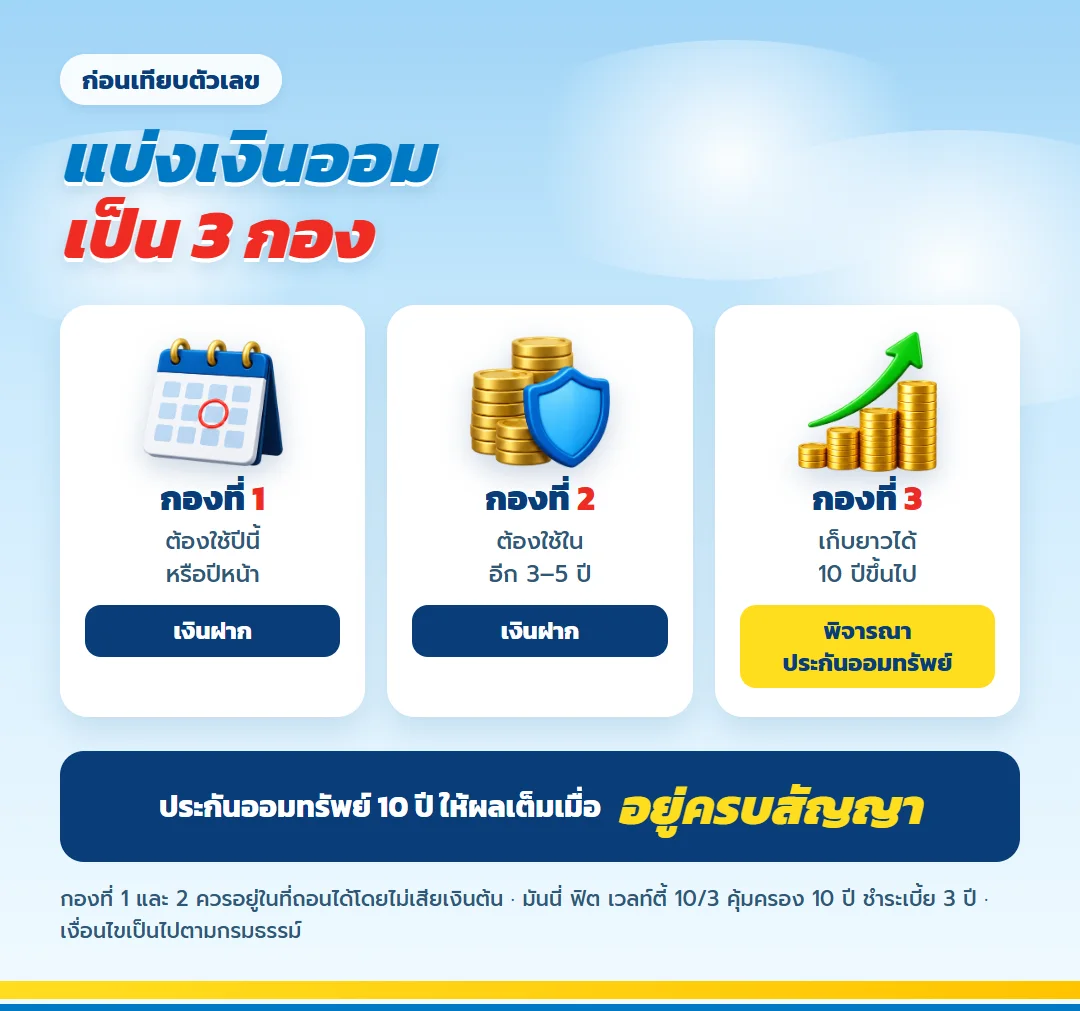
ก่อนเทียบตัวเลขใด ๆ ให้แบ่งเงินออมของคุณเป็นสามกอง กองแรกคือเงินที่อาจต้องใช้ในปีนี้หรือปีหน้า กองที่สองคือเงินที่ต้องใช้ในอีก 3–5 ปี และกองที่สามคือเงินที่ตั้งใจเก็บยาว 10 ปีขึ้นไป
เงินกองแรกและกองที่สองควรอยู่ในเงินฝากหรือที่ที่ถอนได้โดยไม่เสียเงินต้น ส่วนกองที่สามคือกองที่สามารถพิจารณาประกันออมทรัพย์ระยะ 10 ปีได้ เพราะเงื่อนไขของแผนนี้ให้ประโยชน์เต็มที่ก็ต่อเมื่ออยู่ครบสัญญา
ฝั่งประกันกำหนดอะไรไว้ในสัญญาบ้าง
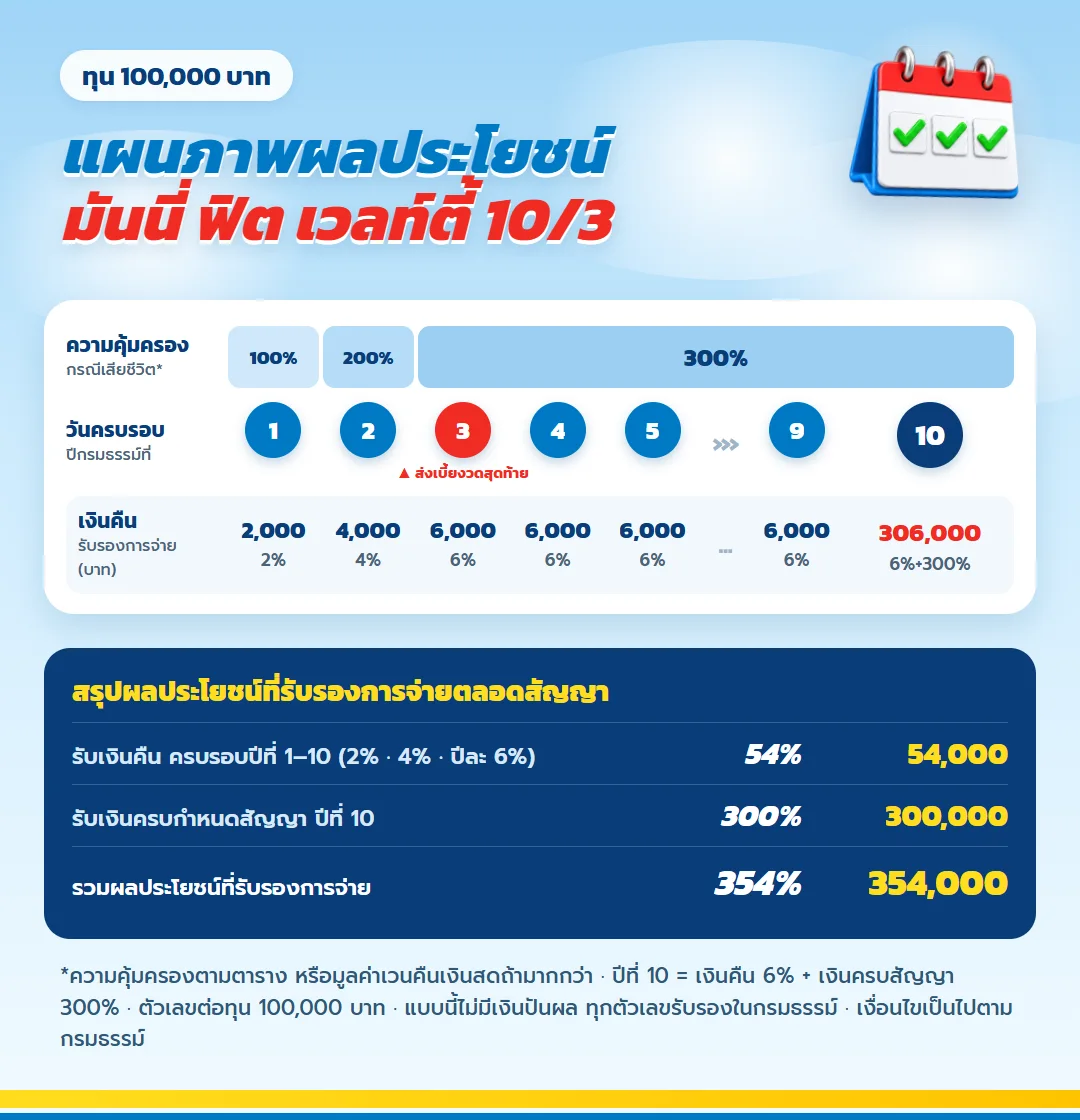
คนฝากประจำคุ้นกับการรู้อัตราตั้งแต่วันฝาก ฝั่งประกันก็มีสิ่งที่กำหนดไว้ตั้งแต่วันทำสัญญาเหมือนกัน ภาพนี้ไล่ให้เห็นทุกปี ทั้งเงินที่เข้าบัญชีวันครบรอบปีกรมธรรม์ และระดับความคุ้มครองชีวิตที่ขยับขึ้นในช่วงจ่ายเบี้ย
| รายการที่สัญญากำหนด | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนสิ้นปีที่ 1 ถึง 10 รวม 10 งวด | 54% | 54,000 |
| เงินครบกำหนดสัญญาเมื่อสิ้นปีที่ 10 | 300% | 300,000 |
| รวมที่สัญญากำหนดจ่าย | 354% | 354,000 |
ตัวเลขในตารางนี้ไม่ต้องลุ้นตอนต่ออายุแบบเงินฝาก เพราะเขียนเป็นเปอร์เซ็นต์ของทุนไว้ในกรมธรรม์แล้ว ส่วนที่เปลี่ยนได้มีเพียงดอกเบี้ยกรณีคงเงินคืนไว้กับบริษัท
เทียบกัน 6 เรื่องที่คนฝากประจำควรรู้
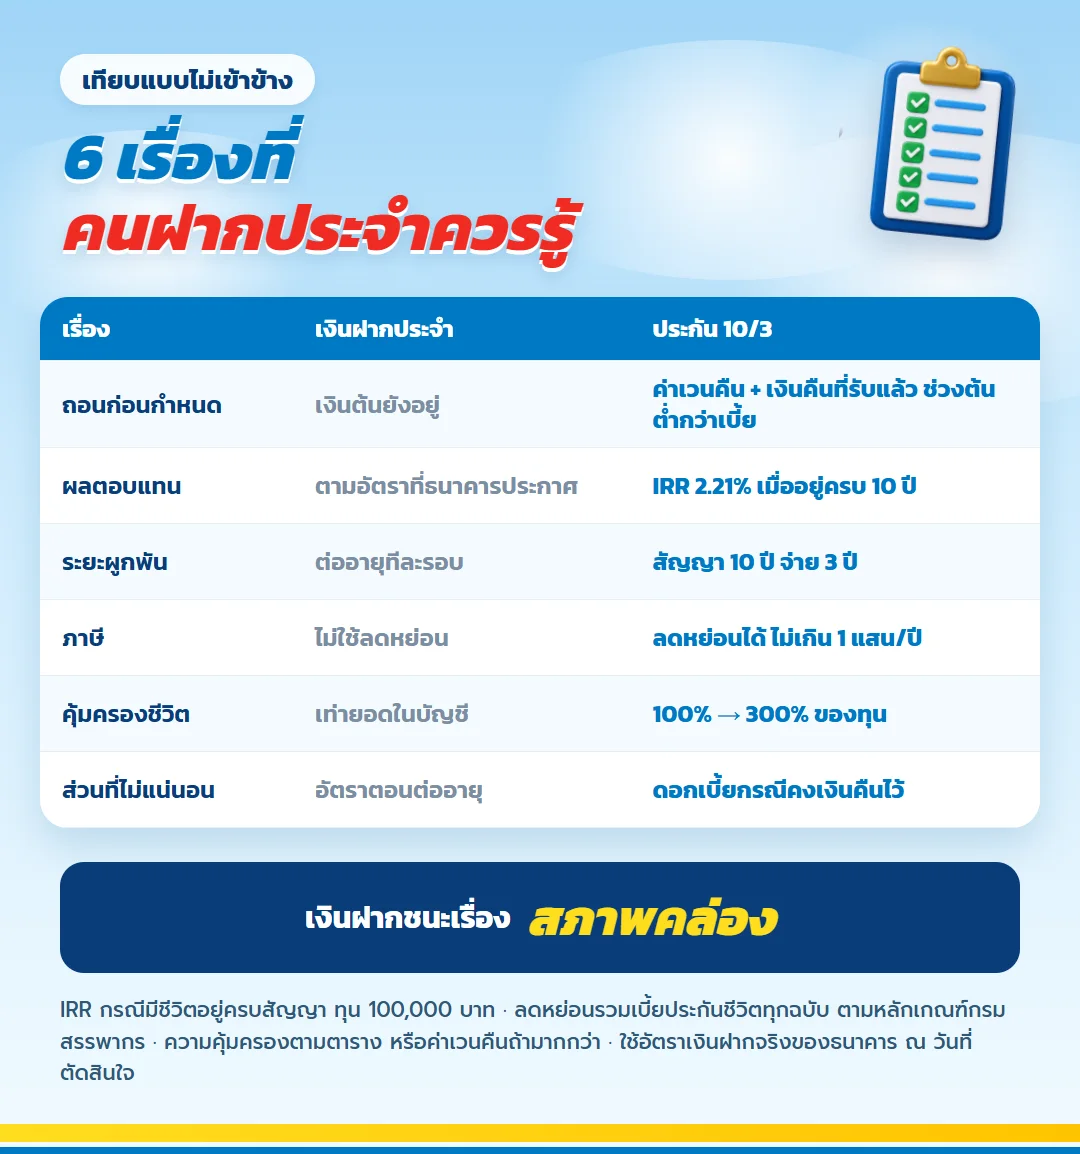
| เรื่องที่เทียบ | เงินฝากประจำ | มันนี่ ฟิต เวลท์ตี้ 10/3 |
|---|---|---|
| ถอนก่อนกำหนด | โดยทั่วไปถอนได้ อาจได้ดอกเบี้ยลดลงตามเงื่อนไขธนาคาร เงินต้นยังอยู่ | ได้ค่าเวนคืนบวกเงินคืนที่รับแล้ว ช่วงต้นยังต่ำกว่าเบี้ย เช่น สิ้นปีที่ 1 รวม 70,400 บาท จากเบี้ย 98,300 บาท |
| ผลตอบแทน | ตามอัตราที่ธนาคารประกาศ ณ วันฝาก และวันต่ออายุ | กำหนดเป็น % ของทุนในสัญญา IRR ตามใบเสนอ 2.21% ต่อปี กรณีอยู่ครบ 10 ปี |
| ระยะผูกพัน | เลือกระยะได้หลายแบบ ต่ออายุทีละรอบ | สัญญา 10 ปี จ่ายเบี้ย 3 ปี |
| ภาษี | ดอกเบี้ยโดยทั่วไปเป็นเงินได้ที่มีภาระภาษีตามหลักเกณฑ์ เงินฝากไม่ใช้ลดหย่อน | เบี้ยลดหย่อนได้ตามจริง ไม่เกินปีละ 100,000 บาท ผลประโยชน์จากกรมธรรม์ไม่ถูกหักภาษี |
| ความคุ้มครองชีวิต | ไม่มี ทายาทได้เท่ายอดเงินในบัญชี | ปีที่ 1 = 100% ปีที่ 2 = 200% ตั้งแต่ปีที่ 3 = 300% ของทุน |
| ส่วนที่ไม่แน่นอน | อัตราดอกเบี้ยตอนต่ออายุรอบถัดไป | ดอกเบี้ยกรณีคงเงินคืนไว้ 1% ต่อปี อาจเปลี่ยนแปลงตามประกาศบริษัท ไม่ต่ำกว่า 0% |
จากตารางจะเห็นว่าสองทางเลือกนี้ไม่ได้แข่งกันในเรื่องเดียวกัน เงินฝากชนะเรื่องสภาพคล่องอย่างชัดเจน ส่วนประกันออมทรัพย์ให้สิ่งที่เงินฝากไม่มี คือสิทธิลดหย่อนภาษี ความคุ้มครองชีวิต และผลประโยชน์ที่กำหนดเป็นเปอร์เซ็นต์ไว้ล่วงหน้าตั้งแต่วันทำสัญญา
ฝั่งประกัน: เงินทำงานอย่างไรใน 10 ปี
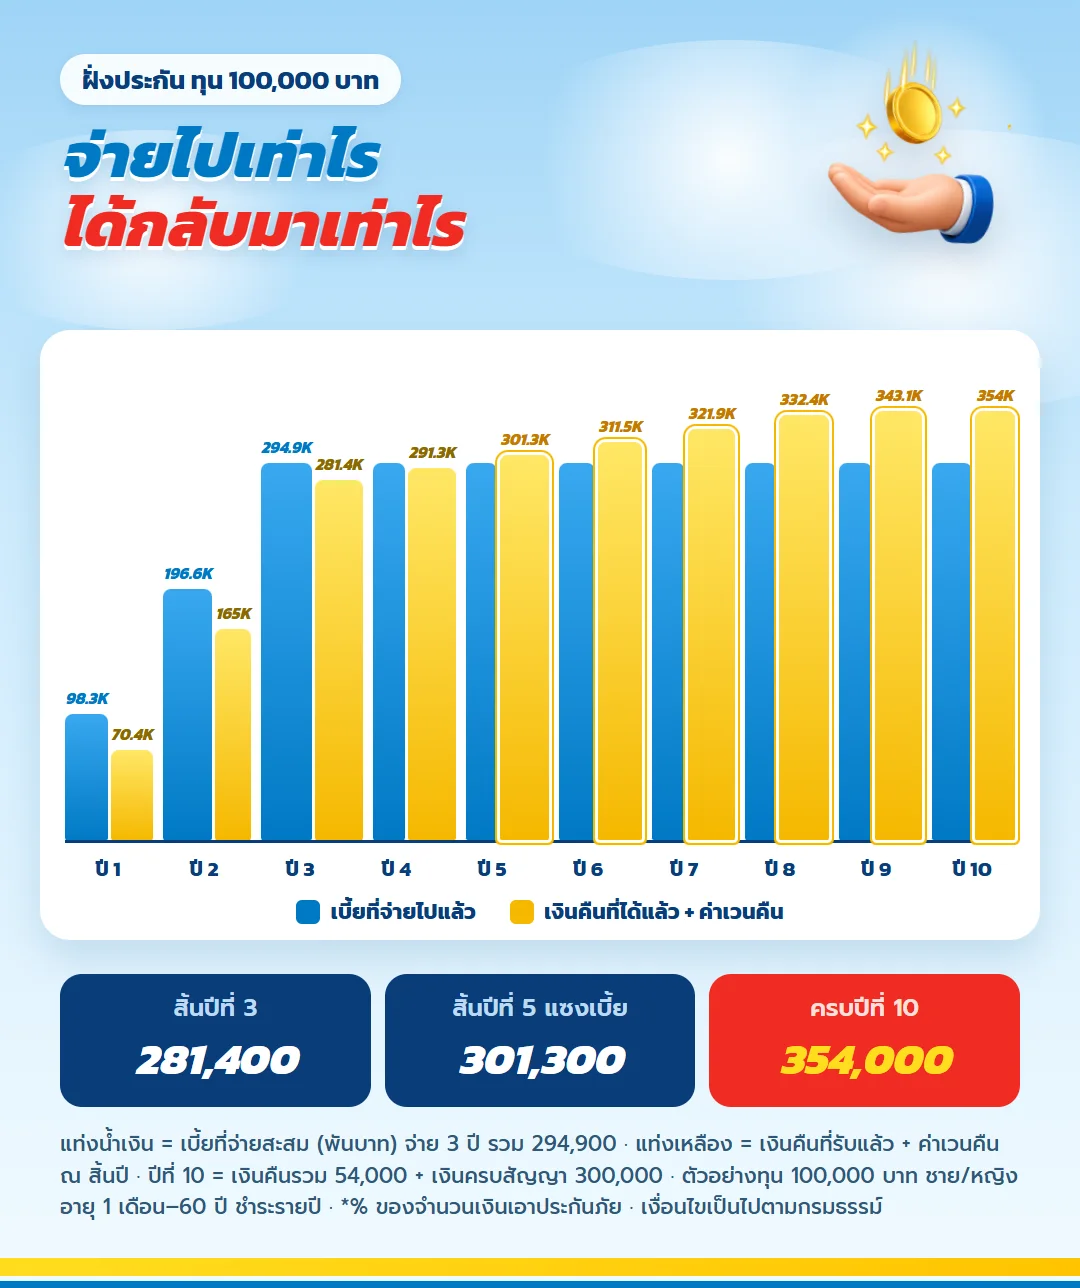
คุณจ่ายเบี้ยปีละ 98,300 บาท 3 ปี รวม 294,900 บาท แล้วรับเงินคืนทุกสิ้นปีกรมธรรม์ เริ่มจาก 2,000 บาท 4,000 บาท และ 6,000 บาทต่อปีตั้งแต่ปีที่ 3 ถึงปีที่ 10 รวม 54,000 บาท เมื่อครบปีที่ 10 รับเงินครบกำหนด 300,000 บาท ผลประโยชน์รวมจึงเป็น 354,000 บาท มากกว่าเบี้ย 59,100 บาท
ถ้าคุณคุ้นกับการปล่อยเงินทบต้นแบบเงินฝาก ก็คงเงินคืนไว้กับบริษัทได้ อัตราปัจจุบัน 1% ต่อปี ซึ่งไม่ได้กำหนดตายตัว และเปลี่ยนได้ตามประกาศบริษัท แต่ไม่ต่ำกว่า 0% ถ้าอัตรานี้คงที่ เงินคืนสะสมจะเป็น 56,233 บาท ผลประโยชน์รวม 356,233 บาท มากกว่าเบี้ย 61,333 บาท
| สิ้นปีที่ | เบี้ยสะสม (บาท) | เงินคืน (บาท) | คงเงินคืนไว้ทบต้น 1% อาจปรับ (บาท) | เงินครบกำหนด (บาท) | ค่าเวนคืน (บาท) | คุ้มครองชีวิต (บาท) |
|---|---|---|---|---|---|---|
| 1 | 98,300 | 2,000 | 2,000 | - | 68,400 | 100,000 |
| 2 | 196,600 | 4,000 | 6,020 | - | 159,000 | 200,000 |
| 3 | 294,900 | 6,000 | 12,080 | - | 269,400 | 300,000 |
| 4 | 294,900 | 6,000 | 18,201 | - | 273,300 | 300,000 |
| 5 | 294,900 | 6,000 | 24,383 | - | 277,300 | 300,000 |
| 6 | 294,900 | 6,000 | 30,627 | - | 281,500 | 300,000 |
| 7 | 294,900 | 6,000 | 36,933 | - | 285,900 | 300,000 |
| 8 | 294,900 | 6,000 | 43,302 | - | 290,400 | 300,000 |
| 9 | 294,900 | 6,000 | 49,735 | - | 295,100 | 300,000 |
| 10 | 294,900 | 6,000 | 56,233 | 300,000 | 306,000 | 306,000 |
วิธีเทียบผลตอบแทนให้แฟร์
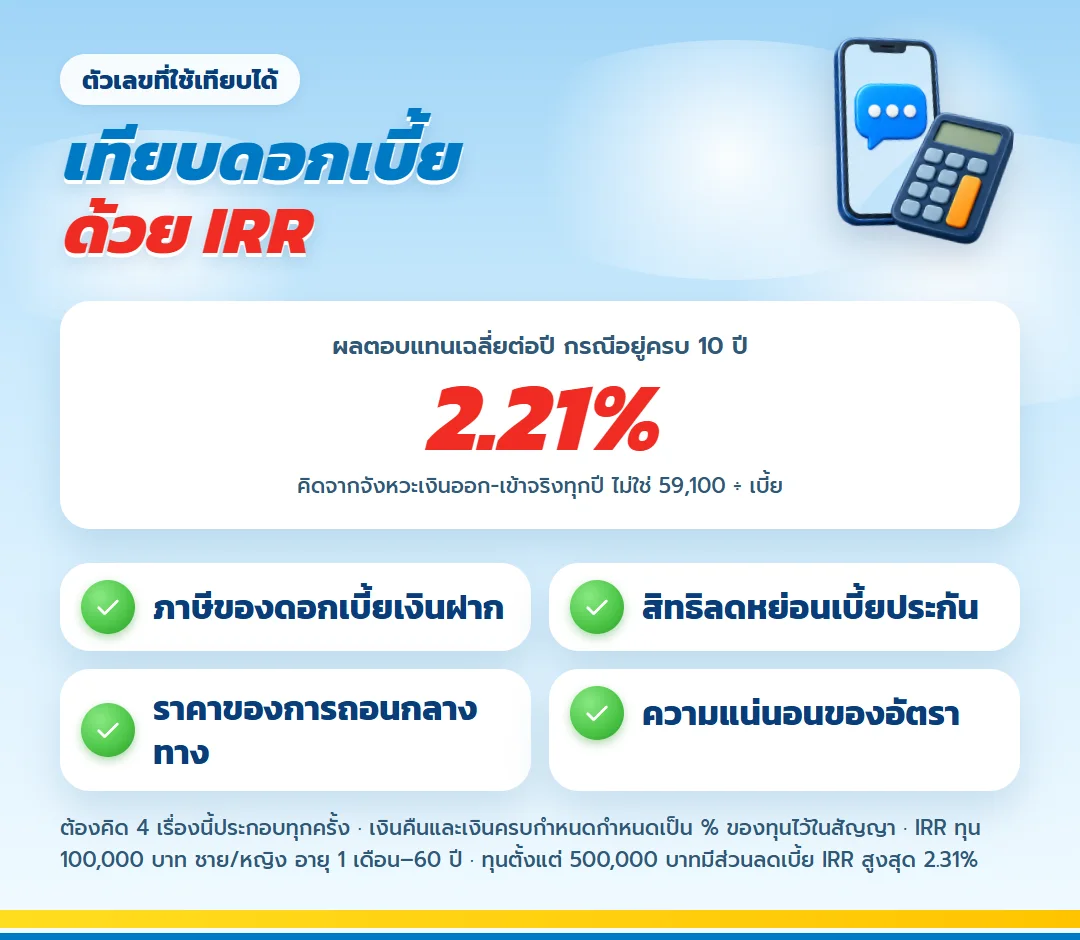
ตัวเลขที่ใช้เทียบกับอัตราดอกเบี้ยเงินฝากได้ใกล้เคียงที่สุดคือ IRR ซึ่งใบเสนอขายระบุไว้ที่ 2.21% ต่อปี กรณีมีชีวิตอยู่ครบสัญญา ตัวเลขนี้คิดจากจังหวะที่เงินจ่ายออกและรับเข้าจริงทุกปี ไม่ใช่การเอาส่วนต่าง 59,100 บาทหารด้วยเบี้ยแบบง่าย ๆ
แต่การเทียบตัวเลขเปอร์เซ็นต์อย่างเดียวยังไม่พอ ต้องคิดเรื่องอื่นประกอบด้วย
- ภาษี: ดอกเบี้ยเงินฝากโดยทั่วไปมีภาระภาษีตามหลักเกณฑ์ ส่วนผลประโยชน์จากกรมธรรม์ไม่ถูกหักภาษี
- สิทธิลดหย่อน: เบี้ยที่จ่ายลดหย่อนได้ตามจริง ไม่เกินปีละ 100,000 บาท รวมกับเบี้ยประกันชีวิตฉบับอื่น เงินฝากไม่มีสิทธินี้
- ราคาของสภาพคล่อง: ถ้ามีโอกาสต้องถอนกลางทาง ประกันจะเสียเปรียบทันที เพราะค่าเวนคืนช่วงต้นต่ำกว่าเบี้ย
- ความแน่นอนของอัตรา: เงินฝากประจำต้องลุ้นอัตราใหม่ทุกครั้งที่ต่ออายุ ส่วนเงินคืนและเงินครบกำหนดของแผนนี้กำหนดเป็น % ของทุนไว้แล้ว มีเพียงดอกเบี้ยกรณีคงเงินคืนที่อาจเปลี่ยนแปลงได้
จุดที่คนฝากประจำต้องปรับความคิด
คนที่คุ้นกับเงินฝากจะคาดหวังว่า "ถอนเมื่อไรก็ได้เงินต้นคืน" ซึ่งไม่ใช่กับแผนนี้ ในเคสตัวอย่าง ถ้าเวนคืนสิ้นปีที่ 2 จะได้ค่าเวนคืน 159,000 บาท บวกเงินคืนที่รับไปแล้ว 6,000 บาท รวม 165,000 บาท จากเบี้ยสะสม 196,600 บาท และสิ้นปีที่ 3 รวม 281,400 บาท จากเบี้ยรวม 294,900 บาท
ยอดรวมแบบนี้มากกว่าเบี้ยที่จ่ายตั้งแต่สิ้นปีที่ 5 เมื่อค่าเวนคืน 277,300 บาท บวกเงินคืนที่รับแล้ว 24,000 บาท เป็น 301,300 บาท แต่ทางที่ปลอดภัยที่สุดคือวางแผนตั้งแต่ต้นว่าจะถือครบ 10 ปี
สัดส่วนที่หลายคนใช้: ไม่ต้องเลือกฝั่งเดียว
คนฝากประจำส่วนใหญ่ไม่จำเป็นต้องย้ายเงินทั้งหมด วิธีที่สมดุลคือคงเงินฝากไว้สำหรับกองที่ต้องใช้ใน 1–5 ปี แล้วนำเฉพาะส่วนที่เก็บยาวได้และเหมาะกับสิทธิลดหย่อนที่เหลืออยู่มาใส่ในประกันออมทรัพย์ ถ้าคุณมีสิทธิลดหย่อนประกันชีวิตเหลือเต็ม 100,000 บาท เบี้ย 98,300 บาทในเคสตัวอย่างก็พอดีกับเพดาน
ถ้าเงินฝากประจำของคุณครบกำหนดช่วงปลายปี เป็นจังหวะดีที่จะนั่งแบ่งกองเงินใหม่ และถ้าอยากใช้สิทธิลดหย่อนในปีภาษีนี้ ต้องชำระเบี้ยภายใน 31 ธันวาคม
สิ่งที่ประกันมีแต่เงินฝากไม่มี
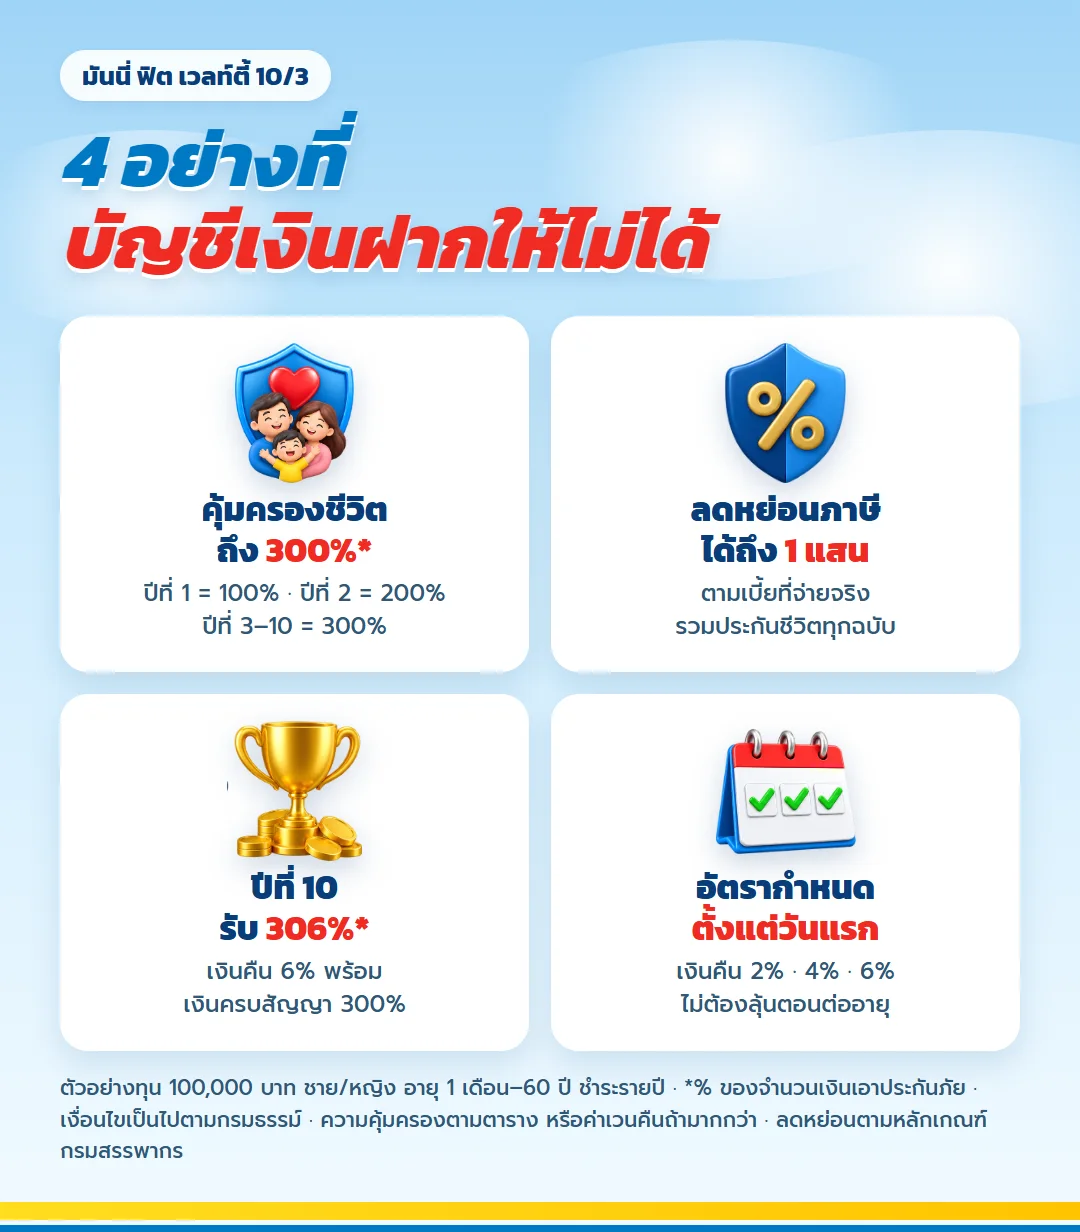
นอกจากผลตอบแทน แผนนี้มีความคุ้มครองชีวิตที่เพิ่มขึ้นตามปี ปีที่ 1 คุ้มครอง 100,000 บาท ปีที่ 2 คุ้มครอง 200,000 บาท ตั้งแต่ปีที่ 3 คุ้มครอง 300,000 บาท หรือค่าเวนคืนถ้าสูงกว่า ถ้าเกิดเหตุไม่คาดฝัน ครอบครัวจะได้เงินมากกว่ายอดเบี้ยที่จ่ายไปในแต่ละปี ซึ่งเงินฝากให้ได้เพียงยอดในบัญชี
เงินจากกรมธรรม์ยังเป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นในส่วนเท่ากับเบี้ยที่จ่าย แต่ความคุ้มครองมีข้อยกเว้น เช่น การไม่เปิดเผยความจริง บริษัทบอกล้างได้ภายใน 2 ปี การฆ่าตัวตายภายใน 1 ปี หรือการถูกผู้รับประโยชน์ฆ่า
คำถามจากคนที่ฝากประจำมาตลอด
IRR 2.21% เอาไปเทียบกับดอกเบี้ยเงินฝากได้ตรง ๆ ไหม?
เทียบได้ในแง่ผลตอบแทนเฉลี่ยต่อปีกรณีถือครบ 10 ปี แต่ต้องคิดเรื่องภาษีของดอกเบี้ย สิทธิลดหย่อน และสภาพคล่องที่ต่างกันประกอบด้วย IRR นี้เป็นตัวเลขของเคสหญิง 30 ปี ทุน 100,000 บาทตามใบเสนอขาย
ดอกเบี้ย 1% ของการคงเงินคืน เหมือนดอกเบี้ยเงินฝากไหม?
คล้ายในแง่ทบต้น แต่อัตราไม่ได้กำหนดตายตัว เปลี่ยนได้ตามประกาศของบริษัท ไม่ต่ำกว่า 0%
ถ้าระหว่างทางดอกเบี้ยเงินฝากขึ้นสูง ย้ายเงินออกได้ไหม?
ทำได้โดยเวนคืน แต่จะได้ตามค่าเวนคืนในปีนั้น ซึ่งช่วงต้นต่ำกว่าเบี้ยที่จ่าย จึงควรใส่เฉพาะเงินที่ตั้งใจถือครบสัญญา
ต้องใช้ทุนเท่าไร?
ทุนเริ่มที่ 100,000 บาท สูงสุด 10,000,000 บาท รับอายุ 1 เดือนถึง 70 ปี อายุ 1 เดือน–60 ปี เบี้ยเท่ากันทั้งชายและหญิง คือ 98,300 บาทต่อทุน 100,000 บาท และทุนตั้งแต่ 500,000 บาทขึ้นไปมีส่วนลดเบี้ย
ข้อกำหนดและคำเตือน
- ตัวเลขฝั่งประกันเป็นเคสตัวอย่างหญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท
- บทความไม่ได้ระบุอัตราดอกเบี้ยเงินฝาก ผู้อ่านควรใช้อัตราจริงที่ธนาคารประกาศ ณ วันที่ตัดสินใจ
- IRR 2.21% ต่อปีเป็นตัวเลขตามใบเสนอขาย กรณีมีชีวิตอยู่ครบสัญญาเท่านั้น
- ดอกเบี้ยคงเงินคืน 1% ต่อปี อาจเปลี่ยนแปลงตามประกาศบริษัท ไม่ต่ำกว่า 0%
- ประกันชีวิตไม่ใช่เงินฝาก ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย
- สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร เงื่อนไขฉบับสมบูรณ์ให้ยึดตามกรมธรรม์
วางตัวเลขสองฝั่งไว้ข้างกัน
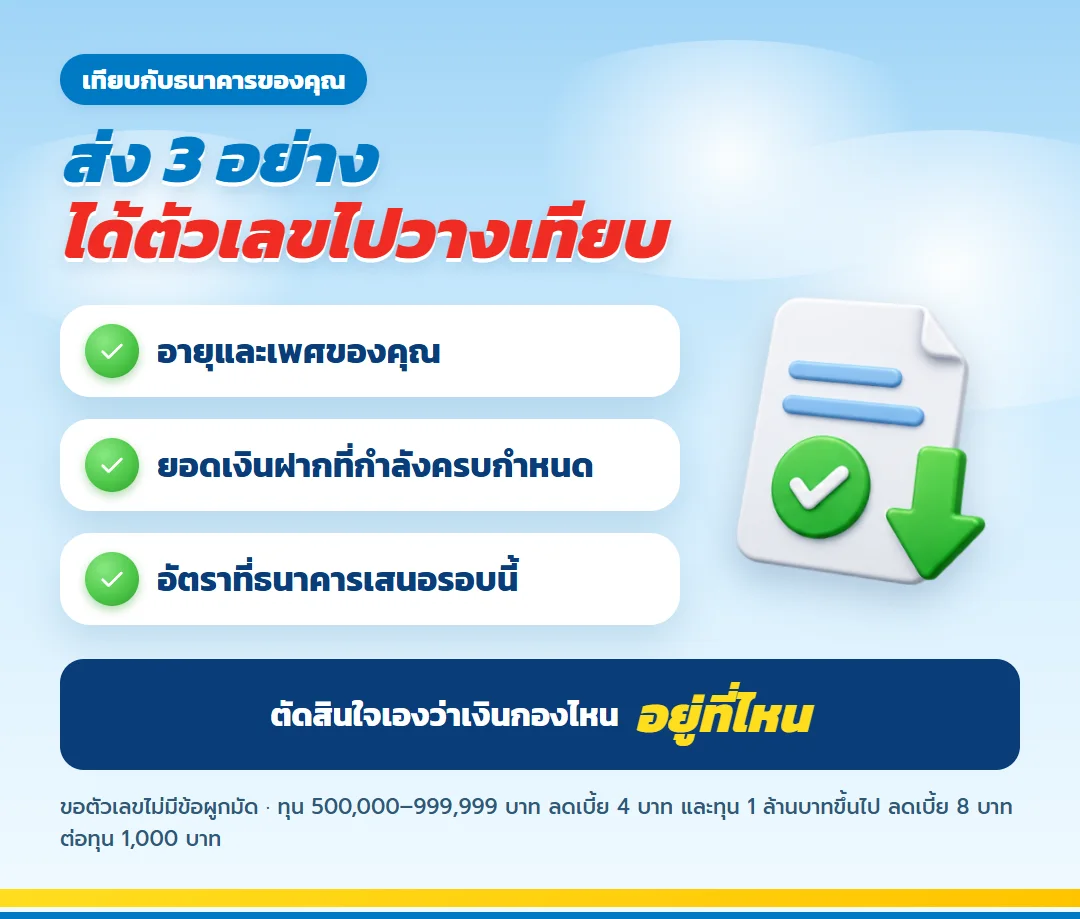
ส่งอายุ เพศ อาชีพ และยอดเงินฝากที่กำลังจะครบกำหนด ตัวแทนจะออกใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 10/3 ให้คุณนำไปวางเทียบกับอัตราดอกเบี้ยจริงที่ธนาคารเสนอ แล้วตัดสินใจเองว่าเงินส่วนไหนควรอยู่ที่ไหน ไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียด
เกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียด
ทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียด
ธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียดธนทวี 25/15 สำหรับพ่อแม่ลูกเล็ก ความคุ้มครองเพิ่มถึง 140% ทุน 300,000
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับเจ้าของกิจการ จ่ายเบี้ยตอนธุรกิจดี 10 ปี ทุนชีวิต 2.4 ล้านถึงอายุ 85
ดูรายละเอียดเกษมเกษียณ สำหรับคนผ่อนบ้านระยะยาว เตรียมเงินก้อนปิดหนี้ก่อนเกษียณ
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับ First Jobber เริ่มอายุ 25 ออมเดือนละหลักร้อย รับเงินก้อนตอนอายุ 55
ดูรายละเอียดทีแอลแพลน 20/10 วางทุนการศึกษาลูก 750,000 บาท จ่ายเบี้ยจบก่อนลูกขึ้นมัธยม
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับหัวหน้าครอบครัว คุ้มครองทุนบวกมูลค่าบัญชี ลดหย่อน 20 ปี
ดูรายละเอียดธนทวี 15/8 สำหรับคนผ่อนบ้าน ความคุ้มครองเพิ่มถึง 420,000 พร้อมเงินก้อนปีที่ 15
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนทำงานที่เงินเดือนหมดทุกเดือน สร้างวินัยออม 20 ปีด้วยเบี้ยรายเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้